Gate 机构周报:ETF 资金流出加剧,链上流动性分化延续(2026 年 11 月 2 日— 11 月 8 日)
摘要
-
上周全球市场受美国中期选举、科技股估值调整及强劲就业数据影响,风险偏好持续承压。加密市场跟随科技股走弱,BTC、ETH 分别下跌约 3.28% 和 1.50%,杠杆多头平仓加剧价格波动,市场整体维持谨慎情绪。
-
上周 BTC 现货 ETF 净流出约 12.82 亿美元,环比扩大 533%,ETH ETF 净流出约 3.65 亿美元。Gate TradFi 周成交量环比增长约 13% 至 130 亿美元,CFD 与 Perp 共同推动业务扩张,股票交易中 ETF 占比明显提高。
-
上周主流 DEX 成交普遍回落,Uniswap 与 PancakeSwap 交易量分别下降 23.8% 和 23.6%,但 Solana 部分高频交易协议逆势增长,链上活跃度呈现结构性分化。稳定币总供给连续第三周收缩,环比下降 1.73%。
-
LST 资产规模普遍承压,反映链上资金扩张动力不足。与此同时,Aave 借款余额回升 1.8%,美元融资利率有所回落,协议收入逐步回归常态,表明链上流动性正从风险事件冲击中有限修复。
-
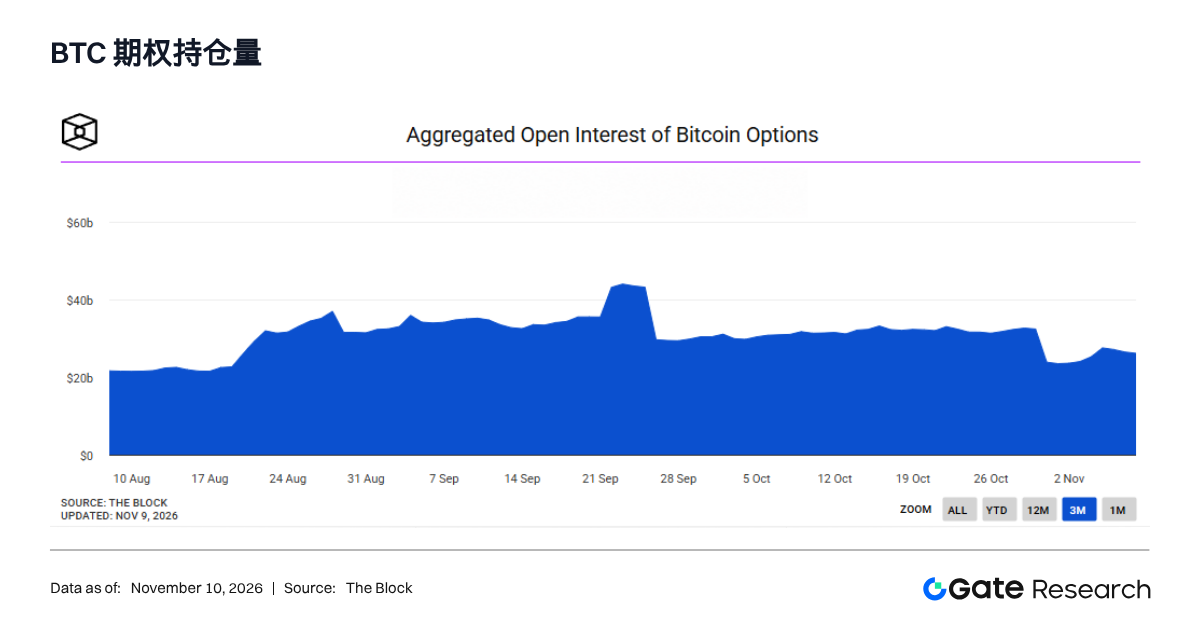
上周 BTC 跨交易所合约 OI 下降 3.61%,但 Gate 永续资金费率全周保持正值,显示杠杆敞口收缩与多头持仓成本并存。BTC 期权 OI 逆势增长 10.80%,看跌期权成交占优,年末期限的下行保护需求较为突出。
-
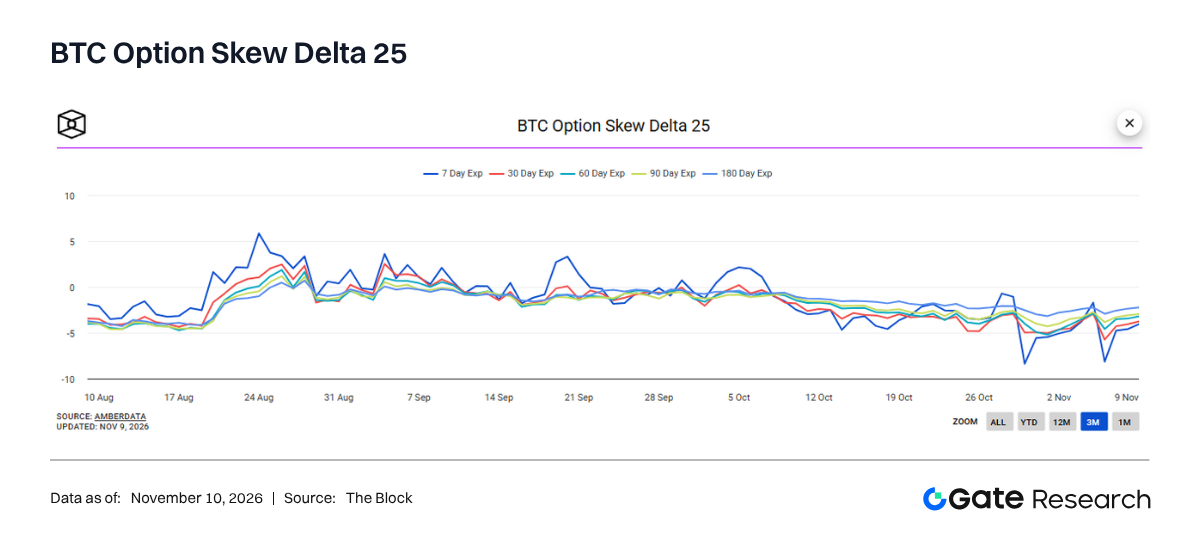
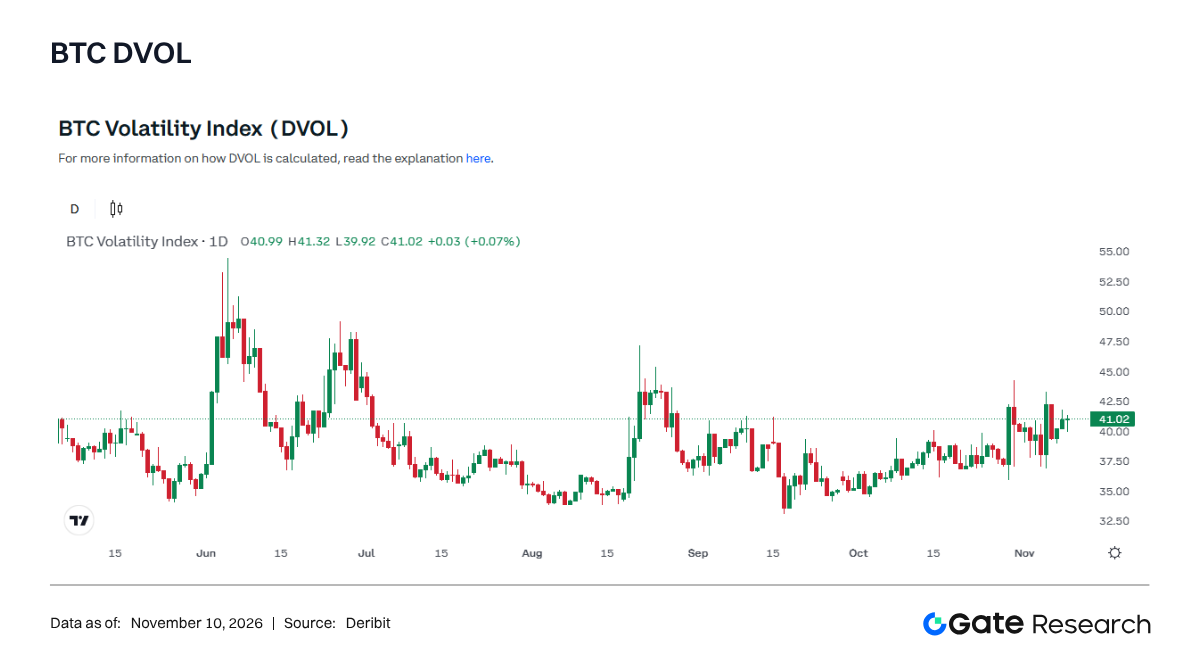
25D Skew 全期限维持负值但周末有所收敛,DVOL 周度上涨 1.76%,反映市场仍对下行风险保持警惕,但期权定价与合约仓位变化呈现分化,尚未形成一致的方向性信号。
1. 市场焦点解读
上周(2026 年 11 月 2 日— 11 月 8 日),市场围绕美国中期选举、科技股估值调整及就业数据展开剧烈波动。民主党赢得国会两院控制权后,市场一度交易财政扩张受限、政府债务增长放缓的预期,11 月 4 日标普 500 指数上涨 1.6%,道琼斯工业平均指数上涨 3.0%;但随后 AI 与半导体板块遭遇集中抛售,风险偏好迅速逆转。全周标普 500 指数收于 7,376.86 点,下跌 2.68%;纳斯达克综合指数收于 24,579.42 点,下跌 3.37%;道琼斯工业平均指数收于 51,285.73 点,下跌 0.94%。美国 10 年期国债收益率周五报 4.86%,较周一约 4.94% 下降 8 个基点;不过 10 月非农就业增加 165,000 人、显著高于约 59,000 人的预期,使收益率在周五重新走高,限制了降息交易。大宗商品出现明显分化:伦敦黄金基准价约收于 4,070.35 美元/盎司,全周上涨约 5%,反映避险资金流入;WTI 原油基准价收于 90.34 美元/桶,全周下跌约 13%,主要受美伊停火预期及供应压力影响。整体而言,油价回落和美债收益率下降提供一定缓冲,但强劲就业数据、美元利率高位及加密监管前景变化仍压制资金风险偏好。
加密市场方面,BTC、ETH 则随科技股调整走弱,分别全周下跌约 3.28%、1.50%。BTC 周初价格随科技股走弱跌至 76,500 美元附近,选举后的风险资产反弹推动其一度升至 81,080 美元,但 11 月 5 日科技股抛售和杠杆多头平仓令价格快速回落,周内最低触及约 74,795 美元。周末成交量下降,价格主要在 75,500—76,100 美元区间整理。ETH 价格周初回落至 2,234 美元附近,随后于 11 月 4 日反弹至 2,446 美元,但次日在风险资产抛售和杠杆多头去化影响下快速跌至 2,204 美元附近,基本回吐全部涨幅。周末价格稳定在 2,220—2,250 美元区间,整体表现略强于 BTC,但尚未形成持续的独立上行趋势。
2. 流动性分析
2.1 BTC ETF 合计净流出约 12.82 亿美元,环比扩大约 533%
上一周美国现货 BTC ETF 合计净流出约 12.82 亿美元,较前一周净流出 2.02 亿美元扩大约 533%,资金面明显恶化。其中 FBTC 净流入约 0.93 亿美元,为表现最好的产品;IBIT 净流出约 12.10 亿美元,成为主要拖累,且单一产品赎回规模已接近全市场净流出。BTC ETF 的 AUM 由约 981.40 亿美元降至 959.00 亿美元,环比下降约 2.28%。
ETH ETF 合计净流出约 3.65 亿美元,较前一周 4.31 亿美元收窄约 15.35%;FETH 以约 0.15 亿美元净流入居首,ETHA 则净流出约 3.46 亿美元,为表现最弱产品。ETH ETF 的 AUM 由约 132.20 亿美元降至 128.40 亿美元,环比下降约 2.87%。整体来看,BTC 与 ETH 价格及 AUM 同步回落,且两类 ETF 均连续承受赎回,表明机构风险偏好仍偏谨慎;ETH 流出边际改善,但尚不足以确认情绪反转,BTC 大额集中赎回则显示核心机构资金防御倾向进一步增强。
2.2 TradFi 流动性
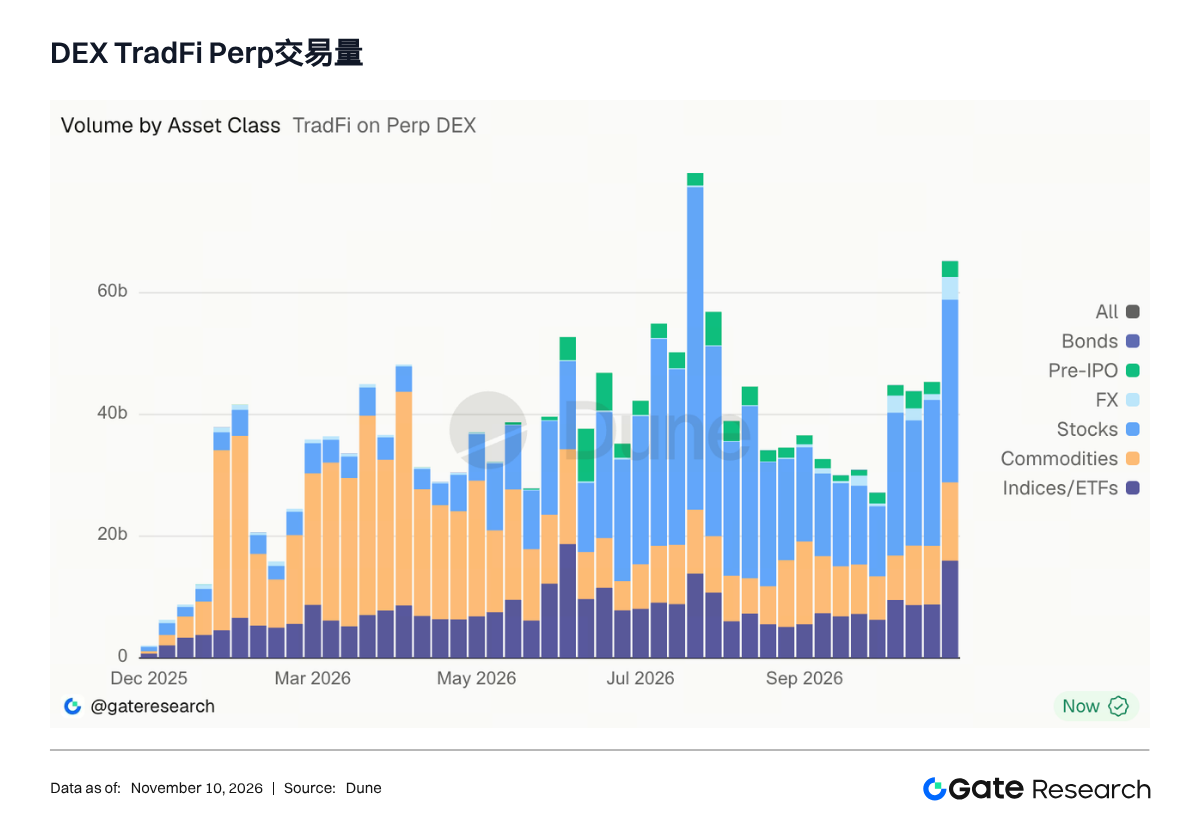
- TradFi Perp DEX 交易量:近一周,TradFi Perp DEX 市场延续活跃态势,日度成交量在月初回落后逐步修复。根据图表估算,近一周日均成交量约 350 亿至 450 亿美元,周内多数交易日维持在 300 亿美元以上,反映传统金融资产链上衍生品交易需求仍较旺盛。从资产结构来看,股票永续合约继续成为主要增长来源,日成交量大多处于 150 亿至 250 亿美元区间,部分交易日明显高于商品类合约。商品永续交易量约为 80 亿至 130 亿美元,指数及 ETF 合约则维持相对稳定的成交贡献。值得注意的是,11 月初股票交易量占比明显提高,显示市场资金正向个股价格波动及短期交易机会集中。整体而言,TradFi Perp DEX 已逐步形成以股票为主要增长动力、商品和指数产品提供补充的多资产交易结构。
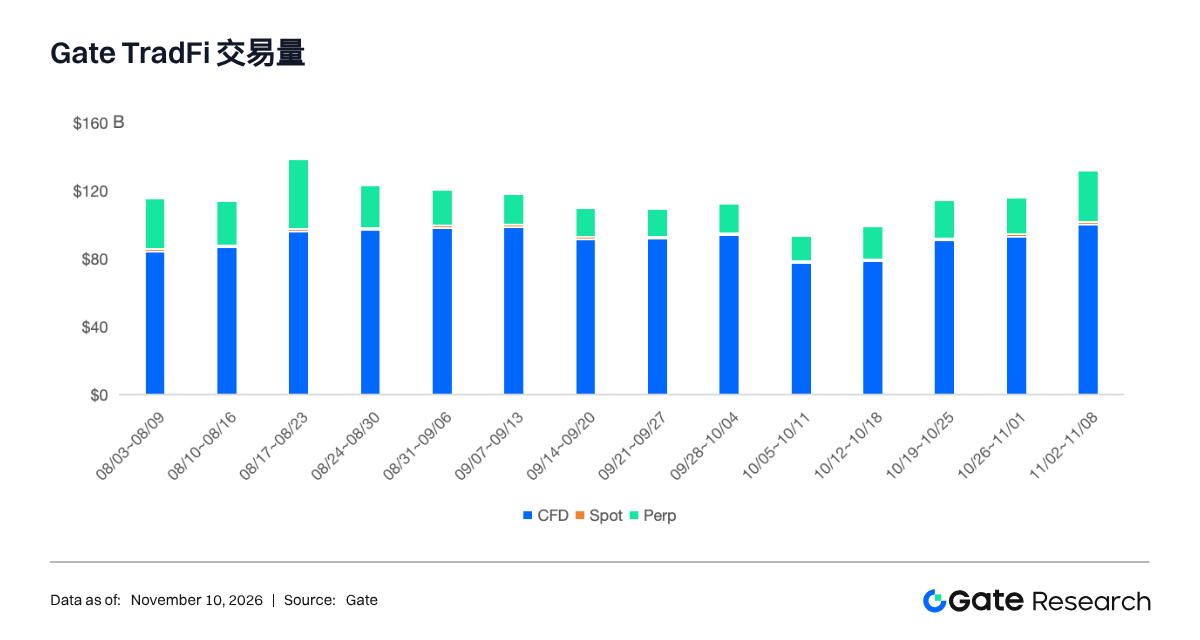
- Gate TradFi 交易量:过去一周,Gate TradFi 业务成交额明显回升,周度总成交量由前一周约 115 亿美元升至约 130 亿美元,环比增长约 13%,接近 8 月下旬以来的阶段高位。从产品结构来看,CFD 仍占据主导地位,周成交额约 980 亿美元?这一数值应按图表纵轴修正为约 98 亿美元,占总量约 75%;Perp 业务成交额约 28 亿至 30 亿美元,占比超过 20%,较前一周明显增长。相比之下,股票现货交易占比仍然较低,整体贡献相对有限。值得关注的是,近期 TradFi 成交规模回升主要由 CFD 与 Perp 共同推动,其中 Perp 业务的增长表明用户对杠杆化传统资产交易的需求有所增强。整体而言,Gate TradFi 已形成以 CFD 为交易基础、Perp 为增长补充的业务结构,后续可关注永续合约成交占比能否继续扩大。
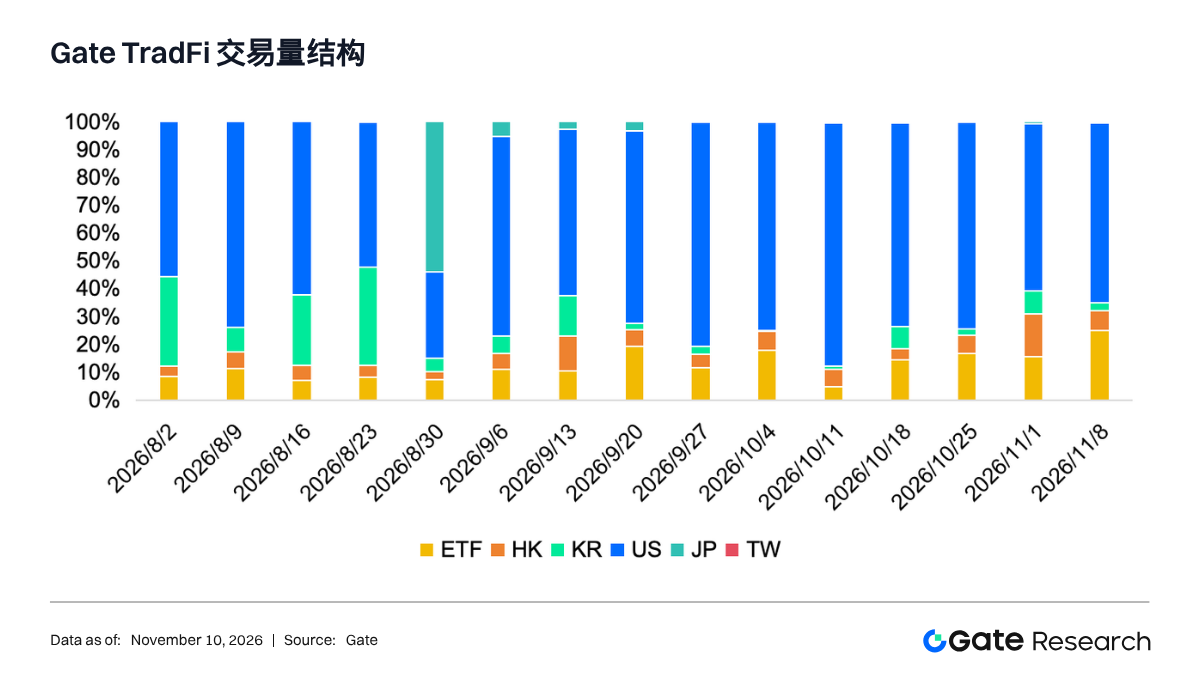
- Gate 股票交易结构:过去一周,Gate 股票交易市场结构整体保持稳定,美股继续占据绝对主导地位,成交占比约 65%,较前一周有所回落,但仍明显高于其他地区市场。ETF 成交占比由前一周约 16% 升至约 25%,成为本周结构变化最突出的部分,反映用户对宽基指数及行业主题资产的交易需求有所增强。港股占比小幅回升至约 8%,韩国股票则由前期约 8% 降至约 3%,显示部分交易需求从韩国市场转向 ETF 及港股。日本股票和台湾股票占比相对有限,整体交易贡献仍处于较低水平。从近三个月趋势来看,美股始终是 Gate 股票交易的核心市场,而 ETF、港股及韩国股票在不同阶段出现轮动。整体而言,本周股票交易结构呈现美股主导、ETF 活跃度增强、区域市场需求分化的特点。
- TradFi 订单簿深度:我们选取 TradFi 交易量最高的 XAUT,对其订单簿深度(Delta)进行分析。近一周 XAUT 现货订单簿 ±1% 范围内的流动性 Delta 经历明显调整,整体呈现月初快速回落、周中反复波动、周末温和修复的走势。11 月初,Delta 曾接近 280 万美元,随后快速下降,并于 11 月 2 日至 3 日短暂转负,最低接近 -100 万美元,显示近端买盘深度明显收缩。11 月 4 日后,Delta 逐步恢复至正值区间,但期间仍多次出现短暂负值,反映市场流动性结构尚未完全稳定。价格方面,XAUT 由约 3,900 美元附近反弹,并于 11 月 5 日一度升至 4,100 美元上方,随后回落至 4,050 美元附近震荡。截至 11 月 8 日,Delta 回升至约 50 万至 70 万美元,说明买盘挂单深度有所恢复,但较月初高点仍明显偏低。后续需关注价格上涨能否伴随订单簿深度同步增强。
3. 链上数据洞察
3.1 主流 DEX 成交回落,Solana 高频交易与 Robinhood Chain 活跃度形成分化
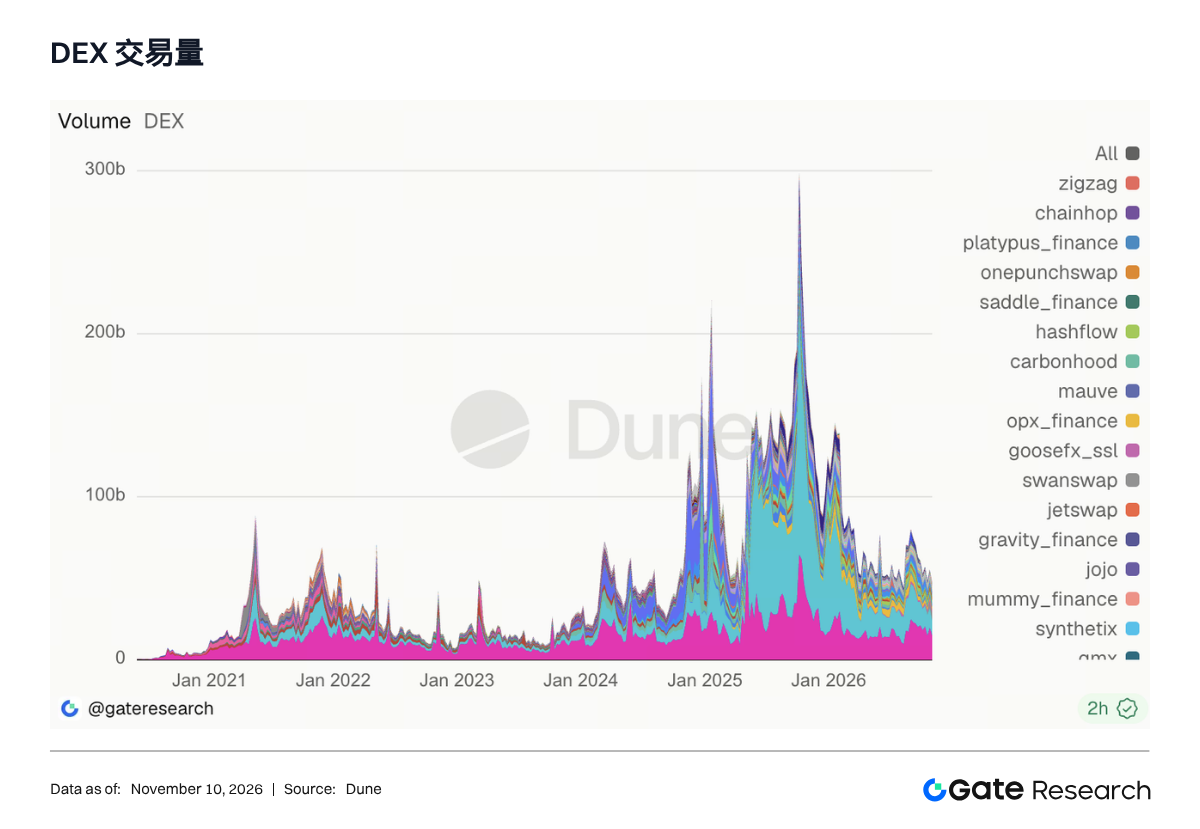
过去一周 Uniswap 成交额为 148.83 亿美元,环比下降 23.8%;PancakeSwap 下降 23.6% 至 91.22 亿美元,Curve 下降 38.2%。宏观风险偏好走弱、现货 BTC ETF 单周净流出 12.82 亿美元,使以太坊与 BNB Chain 上的大额现货换手显著收缩。Solana 侧并未同步全面降温:PumpSwap 增长 42.5% 至 15.60 亿美元,Meteora 与 Raydium 分别增长 11.4% 和 4.8%,但交易人数均较前周减少,反映成交更集中于波动放大后的少数标的。Robinhood Chain 在 Uniswap 上累计交易量已接近 1,000 亿美元,但这一长期基础设施扩张尚未转化为近期全球 Uniswap 成交的环比增长。
3.2 稳定币供给连续第三周收缩,RLUSD 成为少数扩张资产
稳定币总供给由约 2,983.8 亿美元降至 2,932.4 亿美元,周环比下降 1.73%。USDC 下降 1.53% 至 705.3 亿美元;USDT 小幅下降 1.36% 至 1,768.0 亿美元。DAI、PYUSD 与 FDUSD 继续收缩,说明避险资金并未通过新增链上美元进入加密市场。RLUSD 逆势增长 11.34% 至 26.91 亿美元,是头部稳定币中最明显的扩张项;GHO 则维持稳定。当前供给结构体现出两个层次:总量仍在收缩,但具备明确机构分发和支付网络接入的稳定币仍能获得局部增量。市场并非缺少结算需求,而是缺少推动整体风险资本扩张的意愿。
3.3 LST 继续承压,SOL 质押资产的回落幅度更大
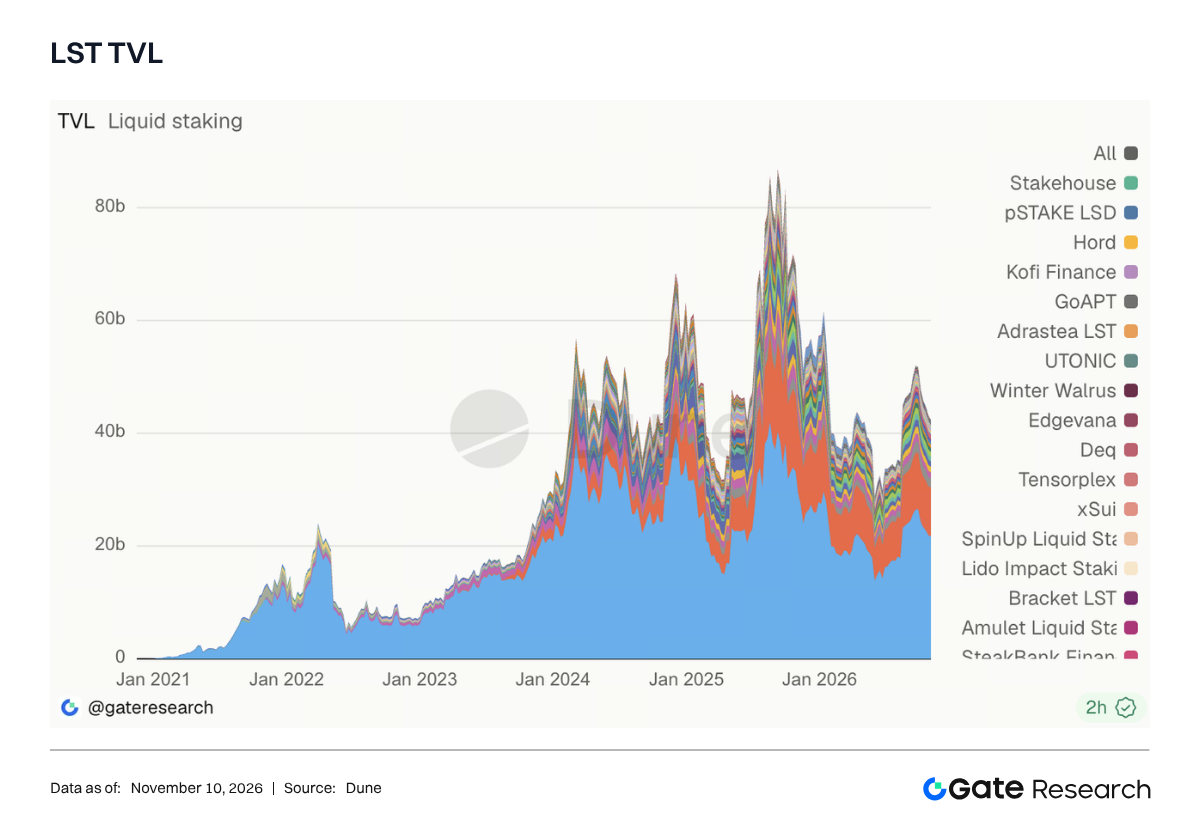
LST 板块仍处于估值与资金规模同步压缩阶段。Lido TVL 小幅下降 0.8% 至 217.23 亿美元,Rocket Pool 下降 1.0%;Solana 侧的 Sanctum、Jito 和 Jupiter Staked SOL 分别下降 5.6%、7.2% 和 6.6%,弱于 ETH 主流 LST。Kinetiq kHYPE 本周下降 11.9%,回吐前周的逆势增长,说明高波动生态中的 LST 资金仍缺乏稳定性。ETH 与 SOL 两侧同步走弱,表明质押代币没有成为本周资金主动加仓的方向。
3.4 Aave 借贷余额小幅修复,以太坊与 Base 成为主要承接市场
Aave 未偿借款总额约 114 亿美元,环比增长 1.8%,从上周安全事件后的收缩中出现修复。以太坊主市场增长 2.4% 至 92.53 亿美元,Base 增长 2.1%,Monad 增长 2.1%;Plasma、Mantle 与 Avalanche 则仍小幅下降。这轮修复更偏向核心市场回补,而非多链风险偏好普遍回升。Aave Pro 本周开放 V4 抵押品兑换,覆盖以太坊、Base 和 Avalanche,可在不平仓的情况下调整抵押资产,有助于机构账户在波动市中降低操作摩擦。借贷规模回升说明市场解冻后的流动性正在恢复,但增速仍不足以确认新一轮杠杆扩张。
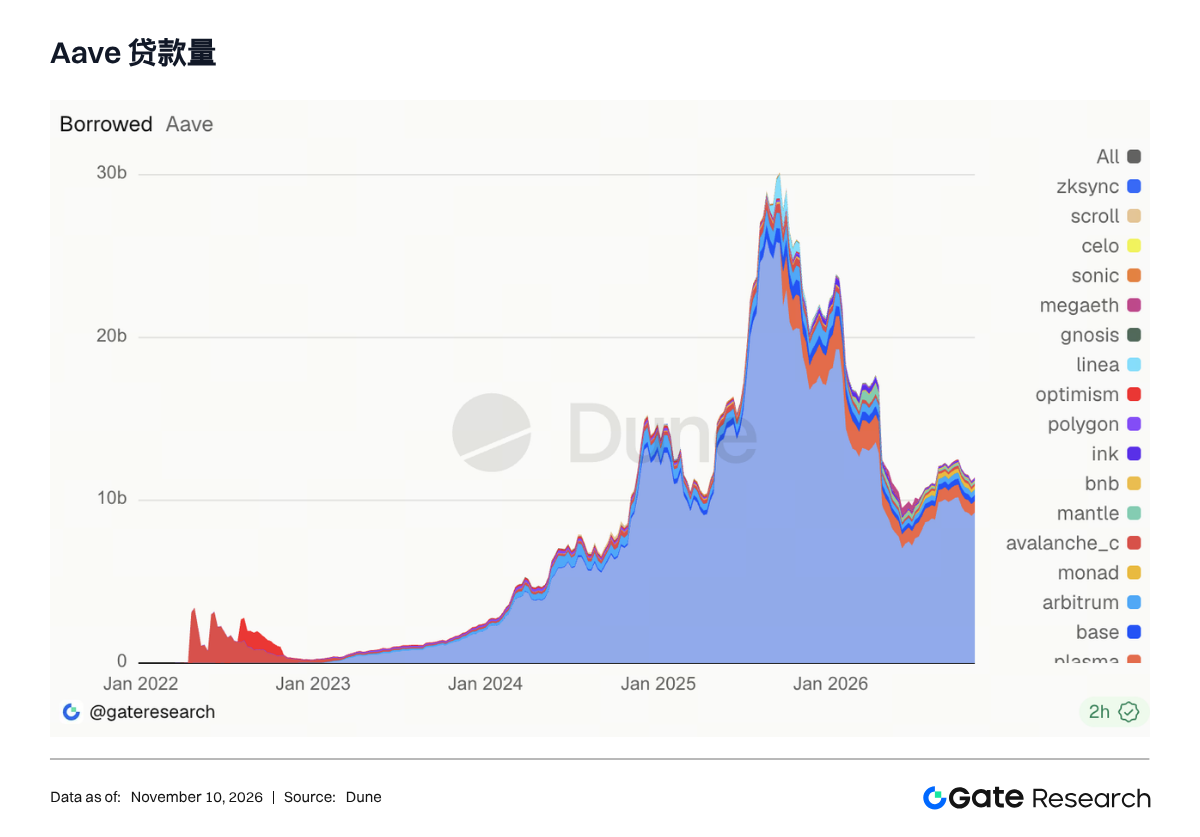
3.5 美元融资利率回落,但 USDT 尾部波动仍高
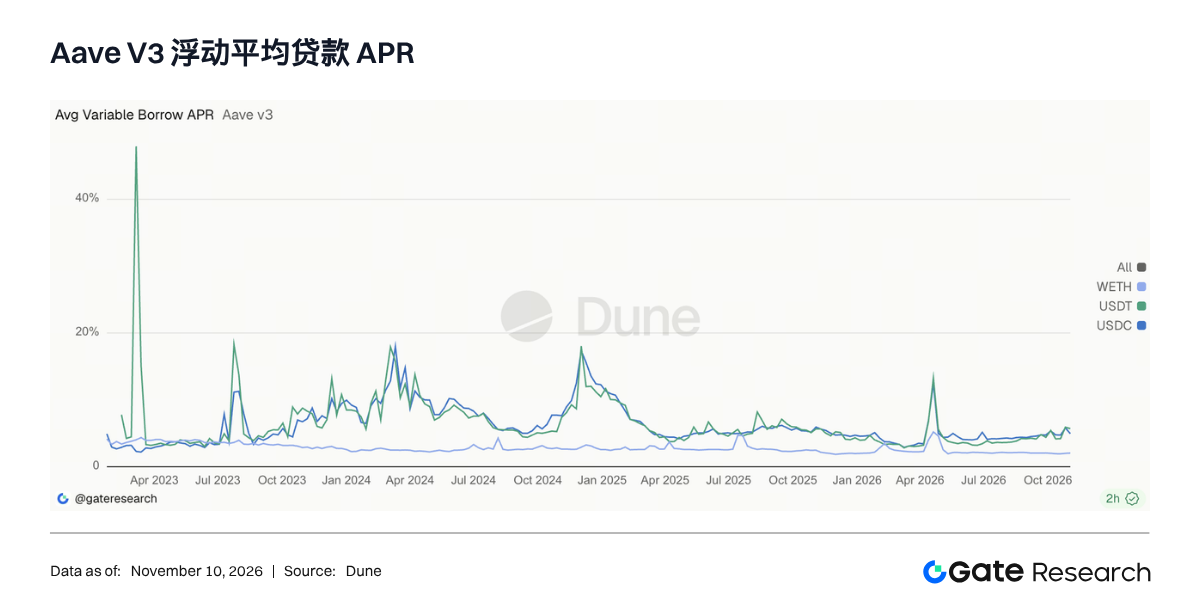
Aave 平均浮动借款利率从前周高位回落。USDC 由 5.80% 降至 4.95%,USDT 由 5.91% 降至 5.70%,反映市场冻结与额度调整带来的即时流动性压力正在缓解。WETH 平均借款利率则由 2.01% 升至 2.04%,仍处于低位区间。不过,USDT 周内最高借款利率升至 13.81%,高于前周的 10%,显示尾部利用率并未完全恢复平稳。结合借款余额回升,可以判断当前市场正从应急风险控制转向有限度恢复融资:核心美元流动性可用性改善,但部分资金池仍对短时大额需求敏感。
3.6 协议收入回归常态,Titan Builder 的事件型 MEV 脉冲快速消退
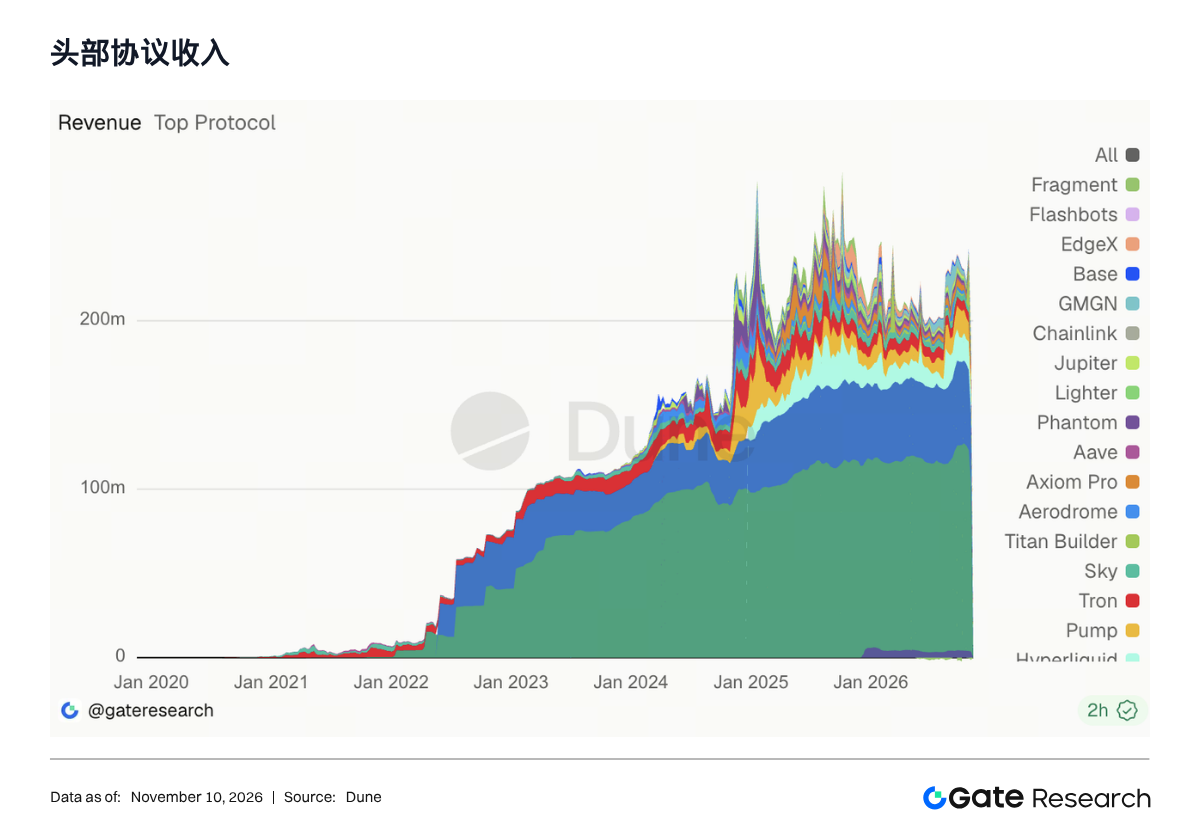
协议收入从前周的安全事件驱动型脉冲回归常态。Titan Builder 收入由 2,364.97 万美元大幅降至 248.69 万美元,此前大额链上资产抛售带来的 MEV 与区块空间溢价已经消退。稳定币发行端收入同步下降。Tether 为 1 亿美元,环比下降 15.8%;Circle 为 4,034.7 万美元,下降 15.1%。Hyperliquid 和 Pump 分别下降 16.8% 与 20.4%,表明衍生品与 meme 交易都没有延续波动周的高收入。Aave 收入逆势增长 16% 至 137.2 万美元,与借贷余额修复和融资利率仍处高位相对应。行业收入重新回到稳定币打底、借贷提供利差、交易协议提供波动弹性的常态结构。
4. 衍生品追踪
4.1 BTC 反弹后回落,OI 同步收缩,资金费率全周为正
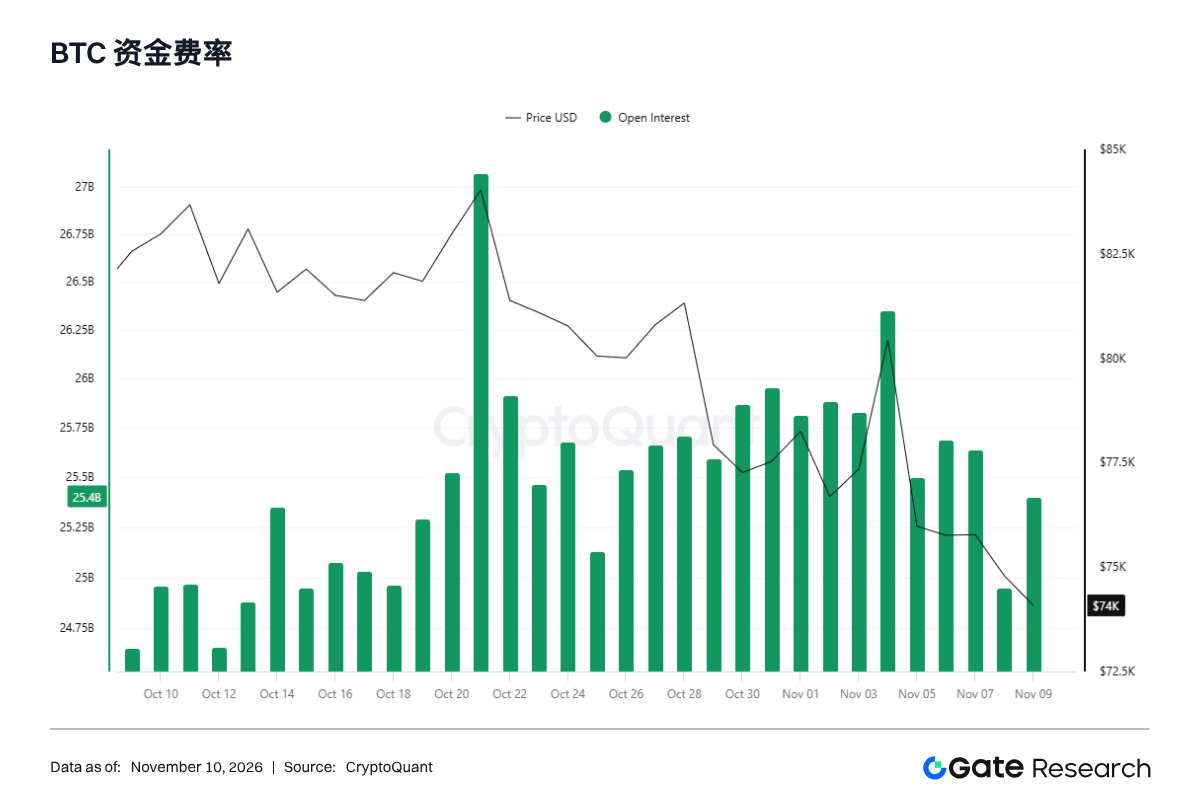
过去一周,BTC 价格由 11 月 2 日开盘的 78,342.50 美元降至 11 月 8 日收盘的 74,849.10 美元。价格先于 11 月 4 日升至周内最高收盘价 80,506.50 美元,较周初开盘价上涨 2.76%;随后于 11 月 5 日回落至 76,084.90 美元,单日收盘价变动为 -5.49%。11 月 6 日至 7 日短暂在 7.6 万美元附近企稳,但周末再次走低,收于周内最低收盘价 74,849.10 美元,较周内最高收盘价低 7.03%。
跨交易所合约 OI 同期由 258.85 亿美元降至 249.50 亿美元,周度变动为 -3.61%。其与价格同于 11 月 4 日升至周内高点 263.49 亿美元,随后在 11 月 5 日降至 254.97 亿美元,单日回落 3.23%。11 月 6 日虽回升至 256.87 亿美元,但此后未能持续,期末降至周内低点,较周内高点低 5.31%。因此,周中反弹所对应的美元计价合约敞口扩张并未延续。
Gate BTC 永续费率结算区间为 0.0002% 至 0.0100%,简单平均值为 0.0077%。11 月 4 日费率一度降至周内低点 0.0002%,11 月 8 日的前 2 个结算点均为 0.0100%,BTC 价格与合约 OI 在周后段走低,并未使该合约资金费率转负,资金费率全周维持正值。
整体来看,过去一周的 BTC 价格与跨交易所合约 OI 在反弹后共同回落,但资金费率仍维持正值,说明美元合约敞口收缩与多头支付资金费用同时存在。若 BTC 重新站稳 80,507 美元,需观察跨交易所合约 OI 能否同步修复而资金费率不快速抬升;若价格跌破 74,849 美元且跨交易所合约 OI 继续低于 249.50 亿美元,则需关注敞口收缩是否延续。
4.2 期权 OI 周中扩张后回落,期末仍较周初增加 10.80%
BTC 期权的估算名义美元 OI 由 11 月 2 日的 235.78 亿美元升至 11 月 5 日的周内高点 275.22 亿美元,上升 16.72%;随后回落至 11 月 8 日的周内低点 261.26 亿美元,周末较周内高点低 5.07%,但仍较周初高 10.80%。11 月 8 日 BTC 单腿期权成交总额为 9.49 亿美元。看涨期权成交 4,698.40 BTC,对应标的名义金额 3.54 亿美元;看跌期权成交 7,956.30 BTC,对应 5.95 亿美元。当日成交 Put/Call Ratio 为 1.6934,看跌期权成交量高于看涨期权成交量。
从价格与期权 OI 的日频路径看,BTC 于 11 月 4 日收于周内高点,随后于 11 月 5 日明显回落;同期期权 OI 却由 252.52 亿美元升至 275.22 亿美元,单日增加 8.99%。这与跨交易所合约 OI 在 11 月 5 日同步回落的节奏不同,两类美元风险敞口并未同向变化。11 月 6 日至 8 日期权 OI 逐步回落,但仍保留周初以来的部分扩张。
可得成交记录的期限重心并非近端。12 月 25 日到期合约成交额最高,为 2.92 亿美元,占样本 33.33%,成交 Put/Call Ratio 为 5.1421;11 月 27 日为 1.79 亿美元,占 20.42%,成交 Put/Call Ratio 为 0.2819;2027 年 3 月 26 日为 1.15 亿美元,占 13.19%,成交 Put/Call Ratio 为 13.4799。年末和次年 3 月期限的 Put 类别成交较多,而 11 月末期限的 Call 类别明显更多。11 月 9 日至 13 日近端窗口合计成交 2.07 亿美元,占样本 23.64%,合计成交 Put/Call Ratio 为 1.2191;其中 11 月 9 日为 8,151 万美元,Put/Call Ratio 为 2.1407,11 月 13 日为 3,635 万美元,Put/Call Ratio 为 0.7025。这种期限分化说明样本汇总的 Put 成交占优并非所有到期日共同呈现的结构。
整体而言,上周期权 OI 在周中增加后部分回落,周末仍高于周初;11 月 8 日可得成交记录则以年末期限为最大单一成交载体,并呈现年末 Put 类别更多、11 月末 Call 类别更多的分化。后续可关注期权 OI 能否在 261.26 亿美元附近保持,以及 12 月 25 日与 11 月 27 日期限的相对成交集中度和 Put/Call Ratio 是否延续。
4.3 25D Skew 全期限为负,短端周中急跌后修复,期末溢价普遍收敛
BTC 25D Skew 上周全期限均保持负值。11 月 2 日,7 日、30 日、60 日、90 日和 180 日期限分别为 -5.08%、-4.65%、-4.67%、-4.00%和 -2.79%。25D Skew 为相同绝对 Delta 下的 Call IV 减 Put IV,看跌期权隐含波动率高于看涨端,各期限均存在看跌端相对溢价。
11 月 2 日至 5 日,各期限一度同步修复,并于 11 月 5 日达到周内最高值。7 日 Skew 升至 -1.72%,30 日、60 日、90 日和 180 日期限分别升至 -2.94%、-2.88%、-2.75%和 -2.25%。但价格在 11 月 5 日明显下跌后,11 月 6 日短端重新走弱:7 日 Skew 降至周内低点 -8.16%,30 日降至 -5.75%。60 日、90 日和 180 日也转为更负,但短端变化最为显著,显示此次相对波动率重定价主要集中于较近期限。
周末,各期限再次收敛。11 月 8 日,7 日与 30 日 Skew 分别回升至 -4.61%和 -4.07%,60 日、90 日和 180 日分别为 -3.46%、-3.10% 和 -2.37%;五个期限均较周初更接近零,其中 60 日期限上移 1.21 个百分点。虽然 BTC 期末收于周内最低收盘价,看跌端相对溢价并未同步创新高,表明现货走弱与 Skew 加深并非一一对应,周末相对定价已出现修复,但仍未转为看涨端溢价。
整体来看,上周 Skew 经历跨期限修复、短端急剧转弱和周末再收敛,周末仍为全期限负值。若 BTC 回到 80,507 美元上方,需关注 7 日与 30 日 Skew 是否继续向零收敛;若价格跌破 74,849 美元,则应观察短端是否重新接近 11 月 6 日的负值低点,以及 60 日以上期限是否同步下移。
4.4 DVOL 在周中下跌阶段抬升,周末回补但未重返高点
DVOL 上周由 11 月 2 日开盘的 40.28升至 11 月 8 日收盘的 40.99,周度变动为 +1.76%。周内先压缩:11 月 4 日 BTC 收于周内高点时,DVOL 收于 38.06。11 月 5 日,DVOL 盘中先触及周内低点 36.89,随后升至周内高点 43.29,当日收于 42.27,较前一日收盘上升 11.06%。
11 月 6 日 DVOL 回落至 39.43,但 11 月 7 日和 8 日分别收于 40.20 与 40.99。周中冲高后,DVOL 并非一路压缩,周末仍有波动率回补;周末较周内高点低 5.31%,但略高于周初。BTC 价格周末创出周内最低收盘价时,DVOL 没有重返 43.29,说明绝对隐含波动率并未随价格新低而同步达到周内最高定价。
将 DVOL 与 Skew 合并观察,11 月 5 日 DVOL 明显上行时,日频 Skew 仍处于周内最接近零的位置;11 月 6 日 DVOL 回落,但短端 Skew 反而显著转负。周末 DVOL 小幅回升,Skew 则继续收敛。因此,绝对波动率水平与看跌、看涨端的相对溢价并非同步变化,不能将所有波动率上行概括为下行保护增强。
整体而言,上周 BTC 反弹后走低,跨交易所合约 OI 期末较周初下降 3.61%,但期权 OI 仍增加 10.80%,资金费率全部为正。Skew 全期限为负但期末较周初普遍收敛,DVOL 则在周中跃升后回落、周末回补,周末高于周初 1.76%。这一组合更接近合约美元敞口收缩与期权定价分化,而非所有指标共同指向单一方向。若价格跌破 74,849 美元,同时 DVOL 重返 43.29上方、短端 Skew 再度明显转负,并伴随跨交易所合约 OI 继续下降,应警惕风险重定价加剧;若价格修复而 DVOL 回落、负 Skew 继续收敛,则波动率压力有望缓和。
5. 本周展望
数据来源:
-
Investing, https://investing.com/currencies/xau-usd-historical-data
-
Gate, https://www.gate.com/trade/BTC_USDT
-
CMC, https://coinmarketcap.com/real-world-assets/?type=all-tokens
-
Coinglass, https://www.coinglass.com/pro/depth-delta
-
Dune, https://dune.com/gateresearch/gate-institutional-weekly-report
-
CryptoQuant, https://cryptoquant.com/asset/btc/chart/derivatives
-
Amberdata, https://pro.amberdata.io/options/deribit/btc/current/
Gate 研究院是一个全面的区块链和加密货币研究平台,为读者提供深度内容,包括技术分析、热点洞察、市场回顾、行业研究、趋势预测和宏观经济政策分析。
免责声明
加密货币市场投资涉及高风险,建议用户在做出任何投资决定之前进行独立研究并充分了解所购买资产和产品的性质。 Gate 不对此类投资决策造成的任何损失或损害承担责任。
相关研报

相关文章