


GTA VI 发售倒计时 7 天:82 亿美元指引下,TTWO 还有上涨空间吗?
关键要点
- Take-Two Interactive 重申 FY2027 净预订额指引为 800亿–820亿美元,尽管 Q2 营收不及预期,股价在财报发布后反弹 11%,至 $231.31。
- 根据 Sensor Tower 数据,GTA VI 在 PS5 和 Xbox 平台的预购收入约为 10 亿美元,已确认预购量约为 1031 万份。
- GTA VI 将于 2026年11月19日发布,处于 Q3 窗口期;管理层预计 Q3 净预订额为 33.5亿–35亿美元,这意味着与 Q2 的 16亿美元相比,GTA VI 必须推动大部分环比增长。
 北京时间 2026 年 11 月 12 日,距离《侠盗猎车手 VI》(GTA VI)正式发售只剩 8 天。Take-Two Interactive(NASDAQ: TTWO)刚刚交出一份“当下略弱、远期极强”的季度答卷:Q2 净预订额 16.00 亿美元,同比下滑 18%,略低于自身指引区间;但公司重申全年净预订额 80 亿–82 亿美元目标,并首次给出第三财季 33.50 亿–35.00 亿美元的指引区间。与此同时,第三方数据为 GTA VI 的预购热度提供了量化注脚——Sensor Tower 预计,该作在 PS5 与 Xbox 平台的预购收入已突破 10 亿美元,扣除退款后的预购销量约 1,031 万份。$TTWO
一个关键矛盾由此浮现:预购数据指向“史上最强首发之一”,管理层却拒绝上调指引。这究竟意味着 82 亿美元目标偏保守,还是 GTA VI 的兑现节奏仍存在需要验证的变量?
Q2 的缺口从哪里来:NBA 2K27 的“成功但不达预期”
先看已发生的数字。截至 2026 年 9 月 30 日的第二财季,TTWO 净预订额 16.00 亿美元,低于此前 16.20 亿–16.70 亿美元的指引;GAAP 净营收 15.00 亿美元,同比下降约 15.4%;GAAP 净亏损 5,400 万美元,摊薄每股亏损 0.29 美元,较上年同期 0.73 美元的亏损有所收窄。
管理层对缺口给出了明确归因:NBA 2K27 虽然创下系列历史第二高的首发净预订额,但仍低于公司对该窗口的预测;经常性消费支出同比下降 9%,差于此前“下滑 5%”的指引,主因同样指向 NBA 2K。换言之,Q2 的疲软并非来自 GTA 生态的松动——GTA 系列的经常性消费支出与 GTA+ 月均会员数均录得双位数增长,GTA V 累计销量已逼近 2.35 亿份。问题集中在体育品类发售窗口的拥挤程度,而非公司核心 IP 的长期需求。
这一区分的分析意义在于:Q2 缺口是“已发生且可归因”的短期扰动,而全年指引的兑现高度依赖 GTA VI 在第三财季末至第四财季的入账节奏。两者不在同一个时间维度上竞争。
预购数据给出了怎样的锚?
Sensor Tower 的估算提供了一个关键的外部交叉验证。10 亿美元预购收入、1,031 万份预购销量,意味着 GTA VI 在发售前已经锁定的流水规模,接近许多 3A 作品生命周期总收入的量级。作为参照,GTA V 在 2013 年发售时的首发单日收入超过 10 亿美元,而 GTA VI 在尚未正式上线的情况下,预购口径已经触及同一数值区间。
但预购数据的解读需要保留一层审慎。Sensor Tower 的统计基于平台公开数据与建模估算,并非 Take-Two 官方确认的预订口径;管理层在 Q2 电话会上确认“预购远超初始预期”,但明确拒绝将这部分超预期需求纳入正式指引,理由是“倾向于在成功发生之前不宣称成功”。这意味着 10 亿美元预购是一个有意义的“需求信号”,但尚不能直接等同于 FY2027 收入已经锁定同等金额。
82 亿美元指引的隐含结构:GTA VI 需要贡献多少?
TTWO 的 FY2027 净预订额指引维持在 80 亿–82 亿美元,而市场一致预期此前约为 80 亿美元附近。真正的增量信息藏在第三财季指引中:33.50 亿–35.00 亿美元的净预订额区间,隐含 Q3 收入将较 Q2 的 16.00 亿美元“翻倍以上”。
做一个简化的结构性推演。FY2027 前两个季度合计净预订额约 31 亿美元量级(Q1 加 Q2),若全年落在 81 亿美元中值,则下半年需要实现约 50 亿美元。其中 Q3 指引中值 34.25 亿美元,意味着 Q4 隐含约 15.75 亿美元。GTA VI 于 11 月 19 日发售,落在 Q3 窗口内,因此 Q3 的翻倍式环比增长几乎全部指向 GTA VI 的首发入账,加上 NBA 2K27 发售后内容与移动业务的季节性贡献。
这一结构的关键含义是:全年 82 亿美元目标并不要求 GTA VI 在 Q3 一个季度内“兑现全部潜力” 。预购收入在会计确认上通常递延至发售后的履约周期,部分流水可能跨越 Q3 与 Q4 的边界。管理层选择不因预购火爆而上调指引,恰恰保留了 Q4 及下一财年的向上修正空间,而非将预期一次性前置。
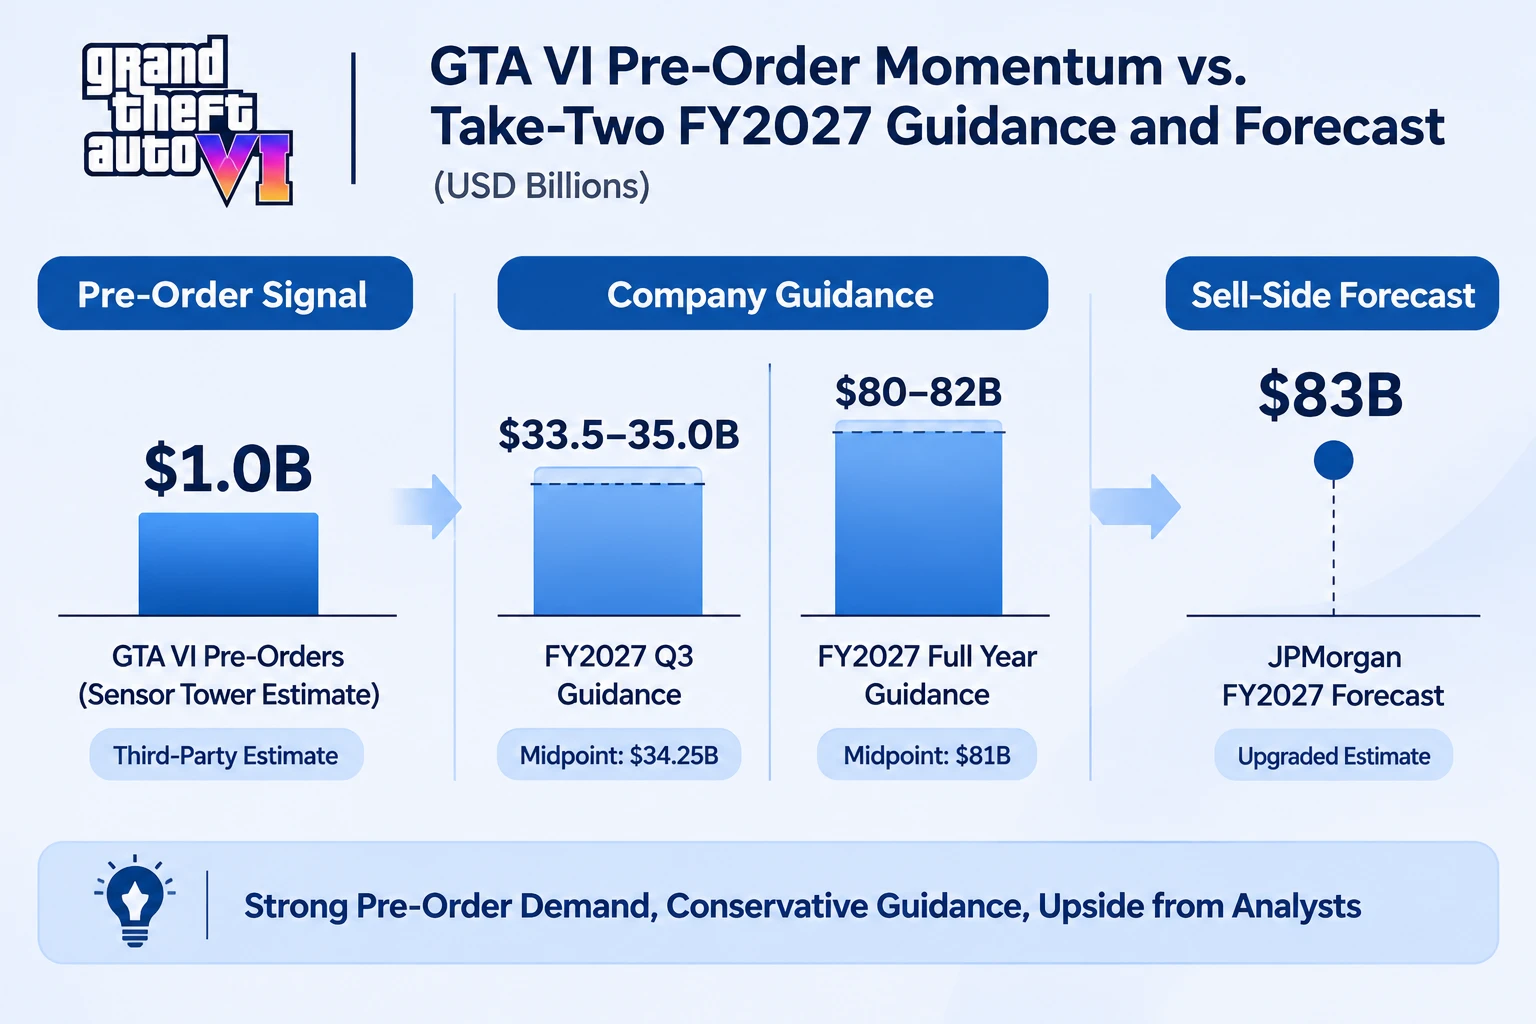
GTA VI 预购信号与 FY2027 净预订额的结构拼图
估值与分析师定价:共识目标价 283.86 美元意味着什么
截至北京时间 11 月 12 日,据 Gate 股票行情数据显示,TTWO 收盘价 231.31 美元,市值约 432.50 亿美元,52 周区间为 183.86–265.94 美元。财报公布后的几个交易日内,股价从 11 月 9 日收盘的 207.40 美元反弹至 231 美元上方。
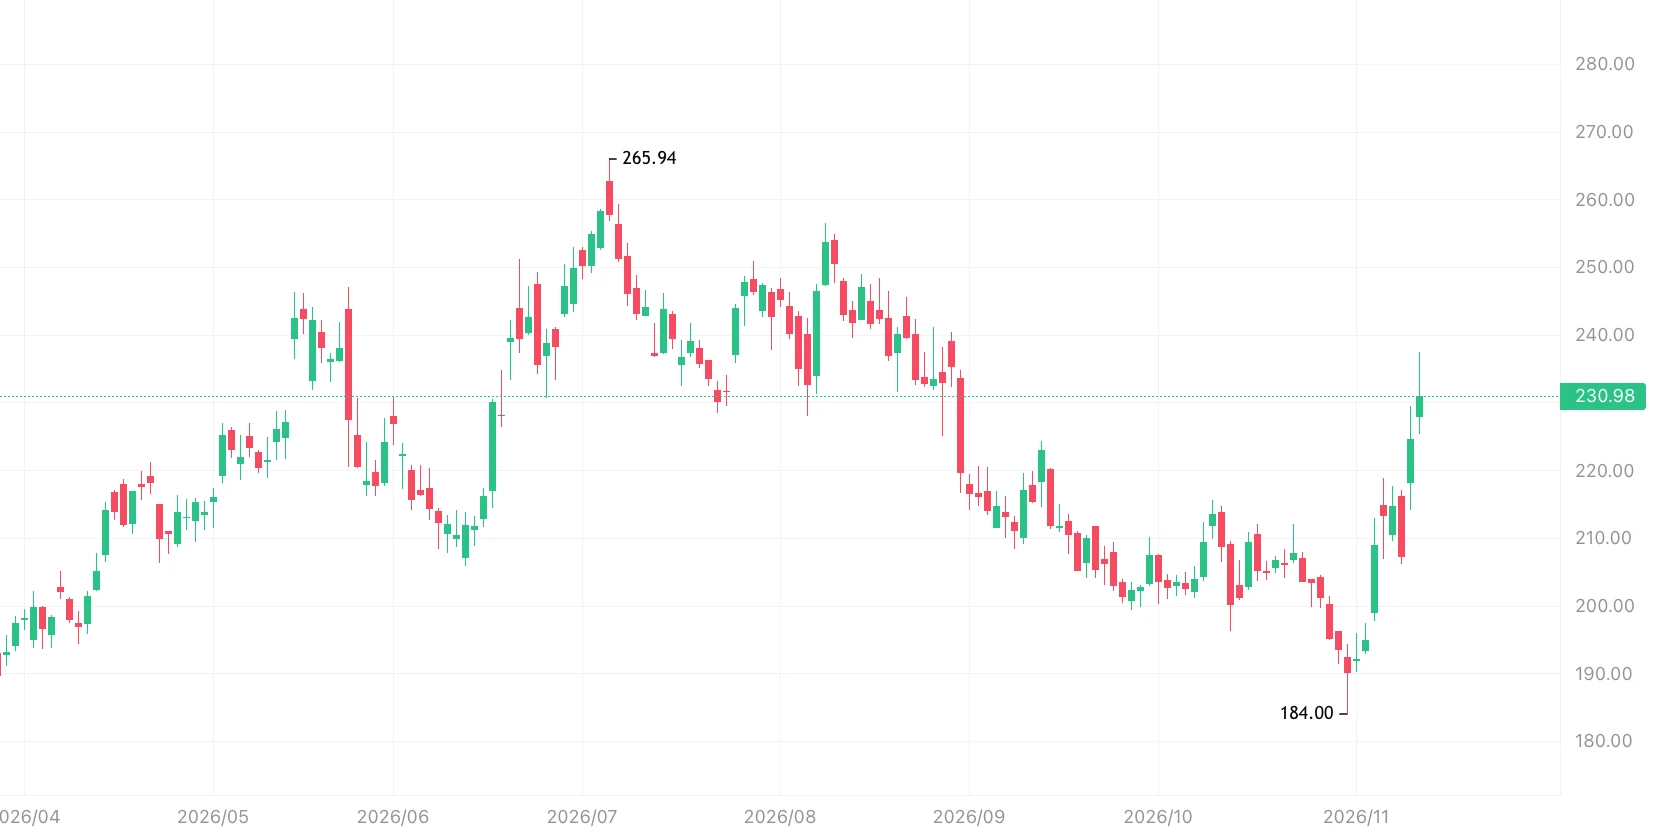
来源:Gate 股票行情数据
分析师侧的定价更为直接。根据 S&P Global 汇总的 29 位分析师数据,TTWO 共识评级为“强力买入”,平均目标价 283.86 美元,较当前价格隐含约 22.72% 的上行空间;目标价区间从最低 170 美元到最高 330 美元。近期具体行动包括:摩根大通维持买入评级、目标价 310 美元;花旗维持买入、目标价 270 美元;UBS 将目标价从 300 美元小幅下调至 295 美元,维持买入;BTIG 则将目标价从 313 美元下调至 262 美元,理由是移动游戏数据偏弱。
估值倍数层面,TTWO 的市销率约为 6.9 倍,与 EA 的 6.8 倍基本持平,高于娱乐内容同业平均的 4.2 倍。但这一静态对比需要结合增长节奏理解:TTWO FY2027 营收一致预期约 85.6 亿美元,较 FY2026 的 66.6 亿美元增长约 28.6%;若 82 亿美元指引兑现,远期市销率将压缩至约 5.3 倍,与当前倍数之间的差距,本质上是对 GTA VI 兑现确定性的定价。换言之,当前估值并不处于“便宜”区间,但也没有完全计入 GTA VI 首发后的收入跃迁。
需要验证的风险变量
看多逻辑的成立依赖几个可检验的条件,而非单纯的情绪推演。
其一,Q3 指引区间 33.50 亿–35.00 亿美元本身低于 LSEG 统计的 35.10 亿美元一致预期。如果 GTA VI 首发入账节奏或预购转化率低于 Sensor Tower 估算所隐含的水平,Q3 的实际落点可能进一步向区间下沿靠拢,并对“全年 82 亿美元”的信心形成短期压力。
其二,预购收入与净预订额之间的会计时滞。Sensor Tower 的 10 亿美元是消费者端流水口径,而 Take-Two 确认的净预订额需扣除平台分成、退款及递延调整。预购销量 1,031 万份的最终转化率,以及首发窗口内的数字版与实体版组合,将影响 Q3 实际确认的净额水平。
其三,NBA 2K 系列的修复节奏。管理层预计下半年发售后内容上线将推动 NBA 2K 净预订额与参与度“反弹”,但这一判断需要在 Q3 数据中得到验证。若体育品类的经常性消费继续低于指引,Q4 的隐性缺口将对 GTA VI 的“补位”能力提出更高要求。
TTWO 当前所处的节点,本质上是一个时间错配:Q2 的业绩缺口已经发生在过去,而 GTA VI 的财务贡献尚未进入报表。Sensor Tower 的 10 亿美元预购数据、管理层“远超初始预期”的定性,以及 82 亿美元全年指引的组合,指向的是同一条逻辑链——需求侧信号足够强,但公司选择将指引的上行弹性保留到发售后的实际数据中释放。
对关注 TTWO 的投资者而言,真正需要跟踪的并非“预购是否火爆”这一已经初步定价的事实,而是 Q3 财报中 GTA VI 的实际净预订额确认节奏,以及 NBA 2K 是否如管理层预期出现修复。82 亿美元指引是底线叙事,而非上限叙事;283.86 美元的共识目标价所隐含的 22.72% 空间,最终取决于 11 月 19 日之后数字给出的答案,而非发售前的情绪本身。
FAQ
TTWO 当前市值和股价处于什么位置?
截至北京时间 11 月 12 日,TTWO 收盘价 231.31 美元,市值约 432.50 亿美元,52 周区间 183.86–265.94 美元。财报后股价从 207.40 美元附近反弹至 231 美元上方,近 5 日上涨约 7.80%。
82 亿美元全年指引是否已经包含 GTA VI 的贡献?
是。FY2027 指引明确包含 GTA VI 于 11 月 19 日发售后的预期贡献,以及移动业务、体育品类发售后内容和经常性消费的增长。但管理层拒绝因预购超预期而上调指引,Q3 指引区间 33.50 亿–35.00 亿美元低于部分卖方一致预期,体现的是保守姿态而非需求缺失。
Sensor Tower 的 10 亿美元预购数据可靠吗?
Sensor Tower 是第三方分析机构,其数据基于平台追踪与建模估算,并非 Take-Two 官方披露口径。该数据可作为需求强度的交叉验证,但不宜直接等同于公司确认的净预订额,因为平台分成、退款和递延确认会影响最终入账金额。
TTWO 当前估值与 EA 相比如何?
TTWO 市销率约 6.9 倍,EA 约 6.8 倍,两者接近;但 TTWO 高于娱乐内容同业平均的 4.2 倍。若 FY2027 营收达到 85.6 亿美元一致预期,远期市销率将压缩至约 5.3 倍,估值消化高度依赖 GTA VI 的收入兑现。
GTA VI 发售后的主要下行风险是什么?
可验证的风险包括:Q3 实际净预订额落点低于 33.50 亿–35.00 亿美元区间下沿;预购流水向净预订额的转化率不及预期;NBA 2K 系列的经常性消费修复慢于管理层指引。这些变量将决定 82 亿美元目标是“保守底线”还是“需要努力触及的上限”。
相关快讯
TSMC 10 月营收达 NT$5868.9亿,富邦科技 ETF 受到关注
Skyviia股票账户2026年10月营收同比增长67.8%
Quanta Computer股票:2027年资本支出目标为400亿至450亿新台币,重点关注电力领域
英业达(2356-TW)前 9 个月库存翻倍至 1624 亿新台币
Quanta Computer 第三季度营收达 NT$1.12 万亿,前九个月每股收益达 NT$20.03
