


SAIL 股票值得关注吗?SailPoint 财报与 AI 身份安全赛道解读
关键要点
- SailPoint 股价于 2026 年 9 月 11 日上涨 15.31% 至 $19.88,此前发布的第二季度财报显示 AI 收入增长正在加速。
- AI 驱动的 ARR 超过 7000 万美元,占净新增 ARR 的比例超过 30%,SaaS ARR 同比增长 36% 至 8.47 亿美元。
- SailPoint 于 2026 年 5 月推出 Agentic Fabric,用于管理 AI 智能体身份,将云迁移周期从数月压缩至数天。
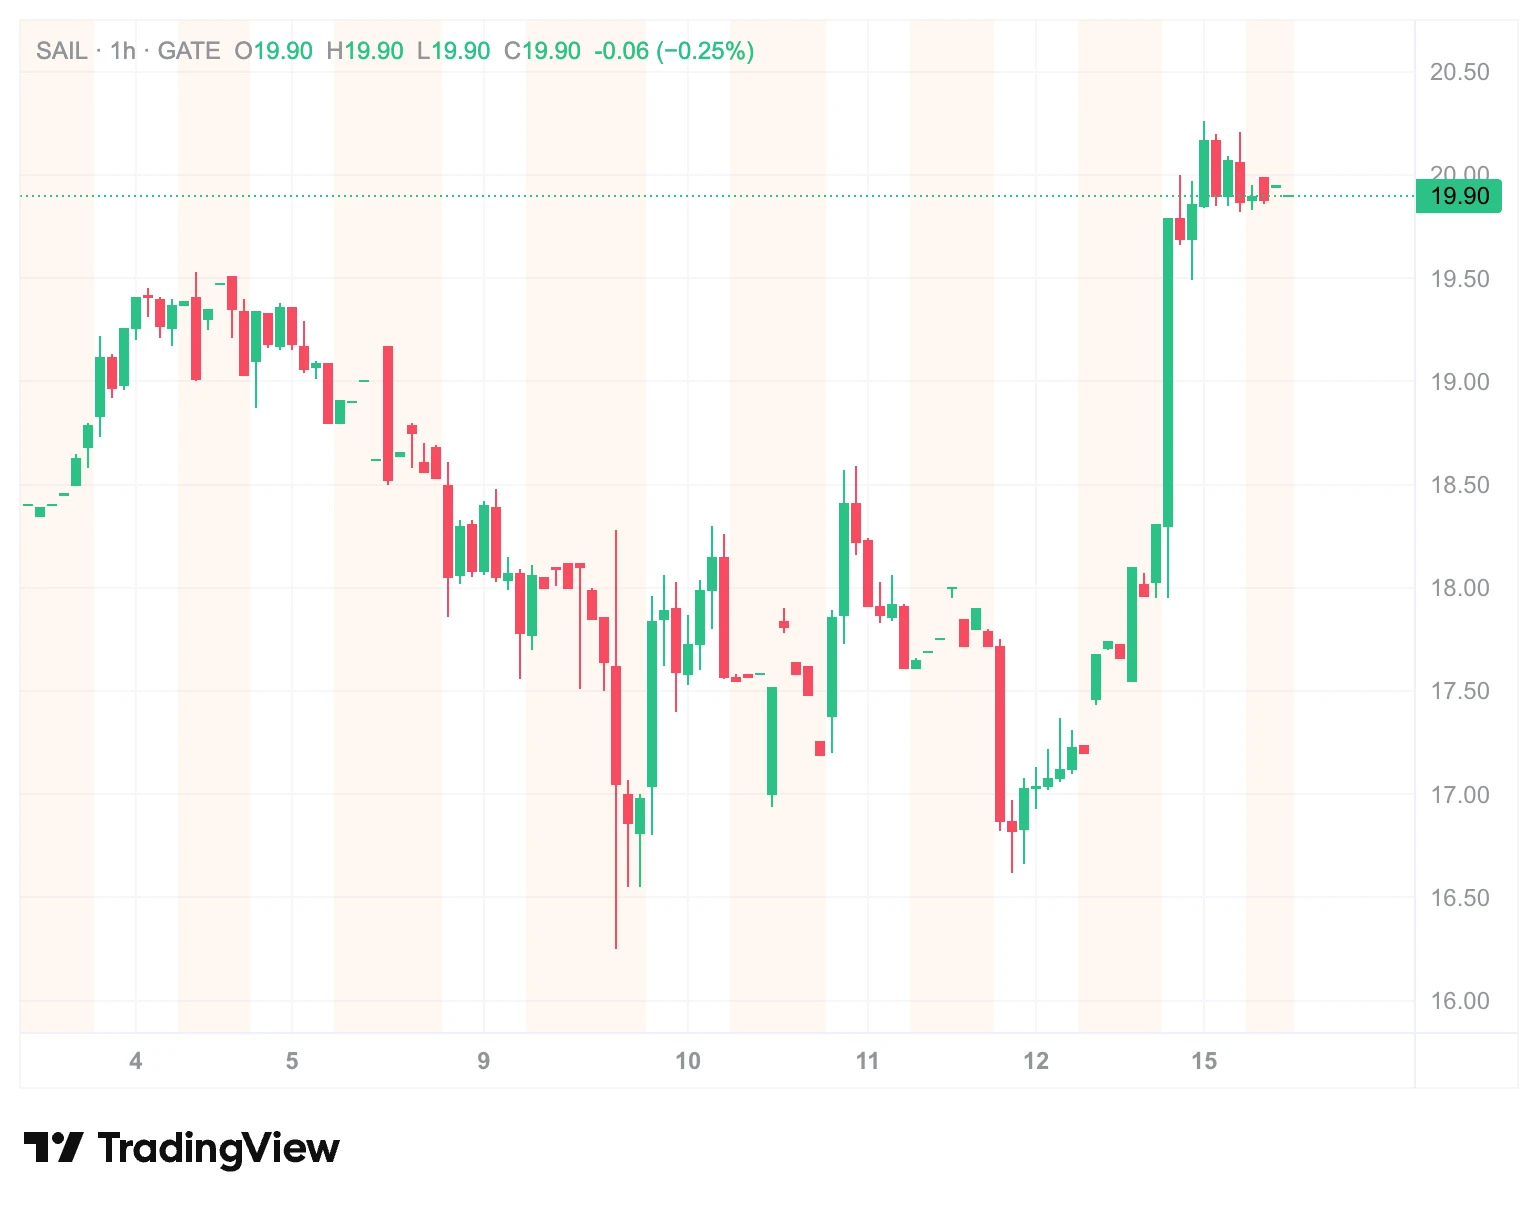
2026 年 9 月 11 日,SailPoint Inc.(纳斯达克代码:SAIL)股价单日大涨 15.31%,收盘报 19.88 美元,盘中最高触及 20.26 美元。此前数周该股已累计上涨约 15%,但年内仍处于深度回调。这种“短线急涨、长线承压”的走势值得拆解:什么基本面变化在推动资金重新定价?分歧又在哪里?
是什么推动了 SAIL 近期的股价异动?
9 月 9 日发布的 2027 财年第二季度财报,是触发反弹的关键。公司 ARR 达 12.31 亿美元,同比增长 25%,超出指引中间值 1,100 万美元;SaaS ARR 同比增长 36% 至 8.47 亿美元,SaaS 净新增 ARR 占比 97%。调整后每股收益 0.09 美元,高于共识的 0.08 美元。
但总收入为 3.0881 亿美元,同比增长 17%,微幅低于分析师预期 0.51%。财报当日股价一度承压,随后迅速反弹并放量拉升。真正驱动情绪反转的是前瞻指标:AI 驱动型 ARR 突破 7,000 万美元,贡献净新增 ARR 的 30% 以上;已采用 AI 产品的存量客户季度年度化支出提升超 60%。AI 管线自投资者日以来翻倍,概念验证项目达数百个。这些数据指向一个结论:AI 产品正从“路线图叙事”转化为可量化的合同收入。
AI 身份治理为何成为企业的新刚需?
身份安全赛道正经历结构性变化。过去二十余年,身份治理与管理(IGA)的核心对象是“人”——员工、外包人员、服务账号,任务是在入职、转岗、离职时分配和回收权限。这一市场已相当成熟,增长趋缓。
变化发生在 2025 至 2026 年。企业部署 AI Agent 的速度超过了权限体系改造速度。一个 AI Agent 可能由业务部门临时创建,持有多个系统权限,持续调用 API 并接触敏感数据,却没有“上级负责人”或“岗位定义”。当 Agent 数量从几十膨胀到几千,问题便不再只是模型安全,而是身份归属、访问边界、责任追溯与权限回收。
SailPoint 在截至 2026 年 4 月 30 日的季度内观察到,非人类身份贡献了平台身份增量的约 40%。公司将其定义为“代理式 AI 爆发潮”带来的治理需求,并于 2026 年 5 月推出 Agentic Fabric,覆盖 Agent 发现、身份盘点、所有者映射、权限治理与授权防护。同时,Agentic Acceleration 将地端系统向云端迁移的周期从数月压缩至数天。
这意味着身份安全的市场边界正从“管理人类员工”扩展到“管理人机混合身份体系”。SailPoint 投资者日披露的 TAM 已从 2017 年的约 100 亿美元扩展至 2026 年的约 900 亿美元。这一扩张并非单纯重新测算,而是治理对象本身发生了根本变化。
云端转型的进展意味着什么?
收入结构转变是理解估值逻辑的另一条主线。Q2 数据显示,SaaS 客户数同比增长 16%,每 SaaS 客户平均 ARR 提升 17% 至超过 40 万美元。SaaS 占净新增 ARR 的 97%,收入加速向云订阅集中。
这一转型的深层含义在于合同质量。SailPoint 披露,Identity Security Cloud 与自托管产品 IdentityIQ 的典型合同期限为三年,按年预付,提高了收入可见度并改善现金流。Q2 剩余履约义务(RPO)达 19 亿美元,同比增长 30%。
地端向云端迁移还带有“增购效应”。当季完成的迁移项目中,超过三分之二同时配置了 AI 驱动型方案;迁移活动为总 ARR 增长贡献约四个百分点。管理层预计,客户迁移时 ARR 将实现两到三倍提升。Agentic Acceleration 进一步降低迁移门槛,已有客户将配置工作从数周压缩至不到 10 小时。
云化程度越高,AI 产品交叉销售越顺畅。身份数据、部署基础与客户关系已存在于同一平台,增购 Agent Identity Security 或机器身份治理模块的商业化路径,远比获取新客户短。
行业竞争格局是否正在松动?
SailPoint 在 IGA 市场的领导地位有数据支撑。KuppingerCole 在 2026 年 8 月评估中将其列为首位,“以明显优势”领先 Saviynt 和 Oracle。公司被《财富》500 强中约 53% 的企业采用,在大型受监管组织中黏性较高。
但竞争压力同样真实。Bank of America Securities 在 2026 年 6 月将其评级从“买入”下调至“中性”,理由包括身份安全市场格局变化。Saviynt 是最直接的企业级 IGA 对手,在 SOX 合规场景中竞争力较强。Palo Alto Networks 于 2026 年 2 月以约 250 亿美元完成对 CyberArk 的收购,强化了平台型安全厂商在身份层的布局。
中型市场的竞争变量更值得关注。从业者反馈显示,SailPoint 平台在复杂自定义需求下运营负担较重——万人规模组织运行 SailPoint 需要 5 名全职人员加外部承包商,仍有一半访问请求需手动处理。在 500 至 5,000 人规模企业中,实施开销和定价常超出用例所需,这为 Zluri、Lumos、ConductorOne 等中型市场 IGA 平台提供了切入口。
不过,AI Agent 治理这一新兴需求短期内可能强化 SailPoint 的壁垒。Agent 身份治理的前提是完整的身份关系图谱——人员、角色、权限、应用之间的映射关系。这一数据资产需要长期积累,新进入者难以短时间复制。
市场对 SAIL 的估值分歧在哪里?
SAIL 当前的核心争议,是“增长确定性”与“盈利兑现节奏”之间的张力。
看多方关注 ARR 增速与 AI 产品渗透曲线。覆盖该股的 25 位分析师中,19 位给予“买入”评级,共识目标价约 21.12 美元。TD Cowen 重申“买入”及 22 美元目标价。管理层维持 2029 财年 ARR 至少 21 亿美元的目标,意味着仍有显著扩张空间。
谨慎观点指向另一些指标。Q2 净亏损 5,036 万美元,较上年同期的 1,055 万美元明显扩大。向 SaaS 加速转型有利于长期收入质量,但短期对利润率和现金流形成压力。公司对第三季度总收入的指引中间值低于市场共识,引发部分投资者对增长节奏的担忧。
估值参照也值得审视。SailPoint 于 2025 年 2 月以 128 亿美元市值重新上市,对应当时 9.25 亿美元 ARR,市销率约 9 至 14 倍。此后股价大幅波动,当前市销率已显著压缩。这一压缩反映的是市场对增长可持续性的重新定价,还是提供了安全边际,取决于投资者对 AI 身份治理需求兑现速度的判断。
FAQ
SAIL 股票是什么公司的?
SAIL 是 SailPoint Inc. 在纳斯达克的交易代码。SailPoint 总部位于美国奥斯汀,主营身份治理与管理(IGA)及云端身份安全平台,2025 年 2 月重新上市。
SAIL 近期为什么上涨?
2026 年 9 月 11 日 SAIL 收盘涨 15.31% 至 19.88 美元,主要受 Q2 财报中超预期的 ARR 增速和 AI 收入数据推动。AI 驱动 ARR 突破 7,000 万美元,SaaS ARR 同比增长 36%。
SailPoint 的 AI 产品具体做什么?
SailPoint 的 AI 产品围绕 AI Agent 和非人类身份治理展开。Agentic Fabric 覆盖 Agent 发现、身份盘点、所有者映射与权限治理;Agentic Acceleration 利用 AI 自动化加速传统系统向云端迁移。
SAIL 股票在 Gate 可以交易吗?
Gate 支持 12,800+ 种股票资产交易,SAIL 在其中;同时支持 5,100+ 种加密资产,用户可在同一平台进行多资产配置。
投资 SAIL 需要注意哪些风险?
需关注:SaaS 转型期净亏损扩大对利润率的压力、中型 IGA 市场竞争加剧可能侵蚀增速、AI 产品收入从早期采用向规模化过渡的不确定性。公司仍处投入期,盈利兑现时间表存在变数。
相关快讯
