


英伟达股价为何上涨?AI 资本开支能否转化为真实盈利?1080 亿美元营收指引成关键验证
关键要点
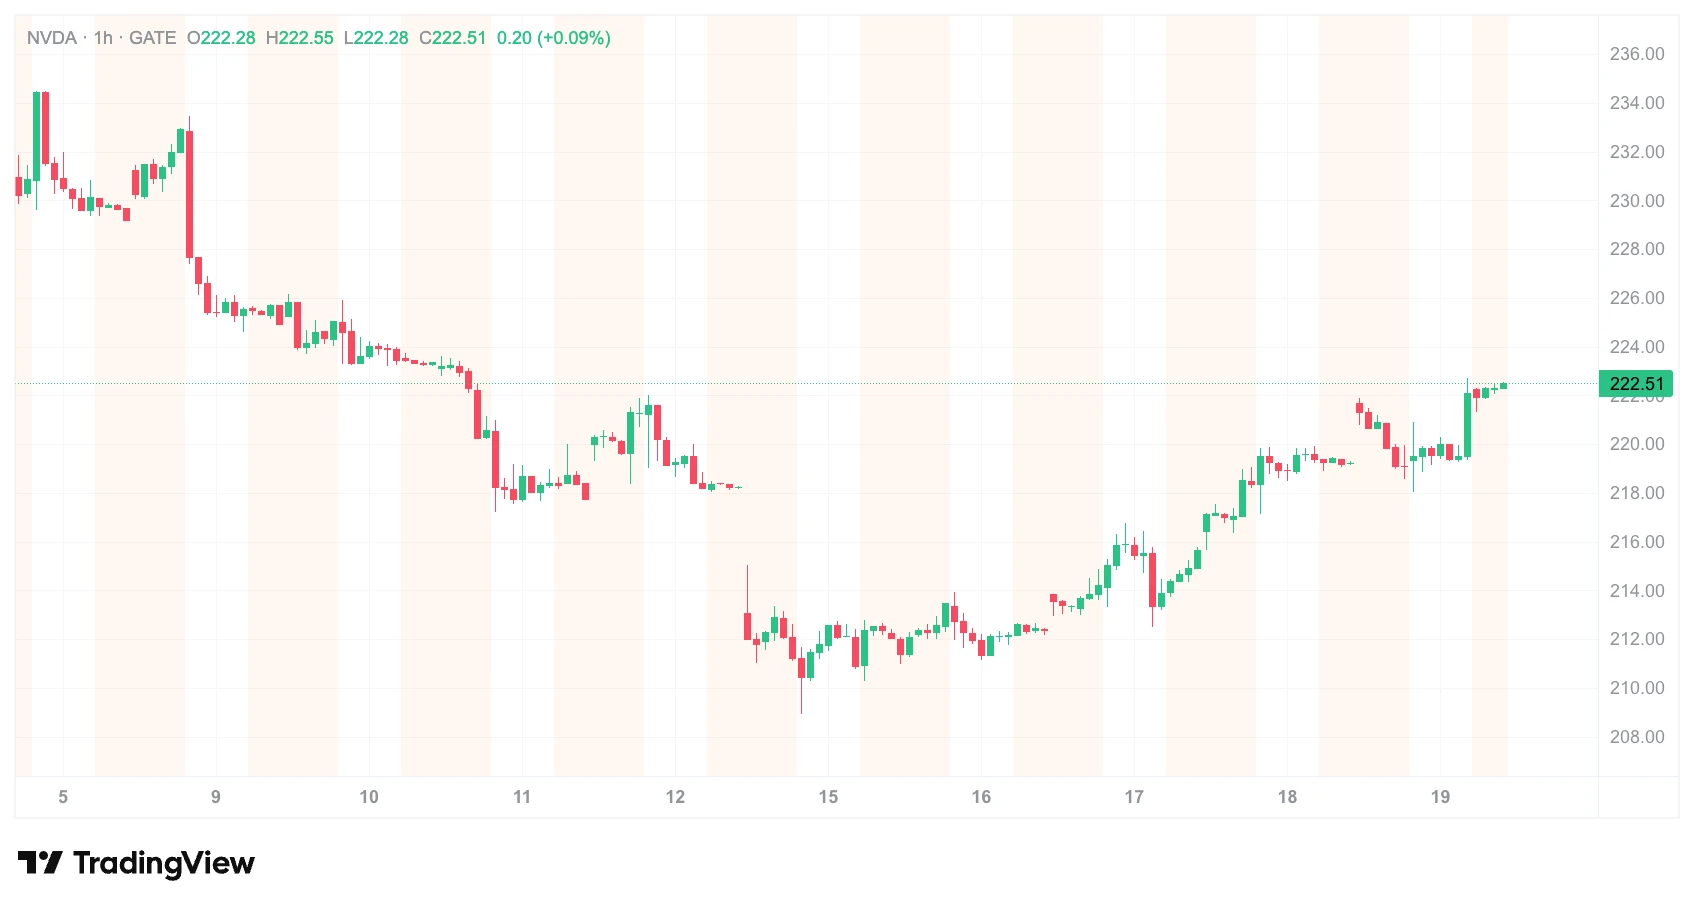
- 英伟达的股价于 2026 年 9 月 18 日达到 222.27 美元,市值为 5.36 万亿美元。
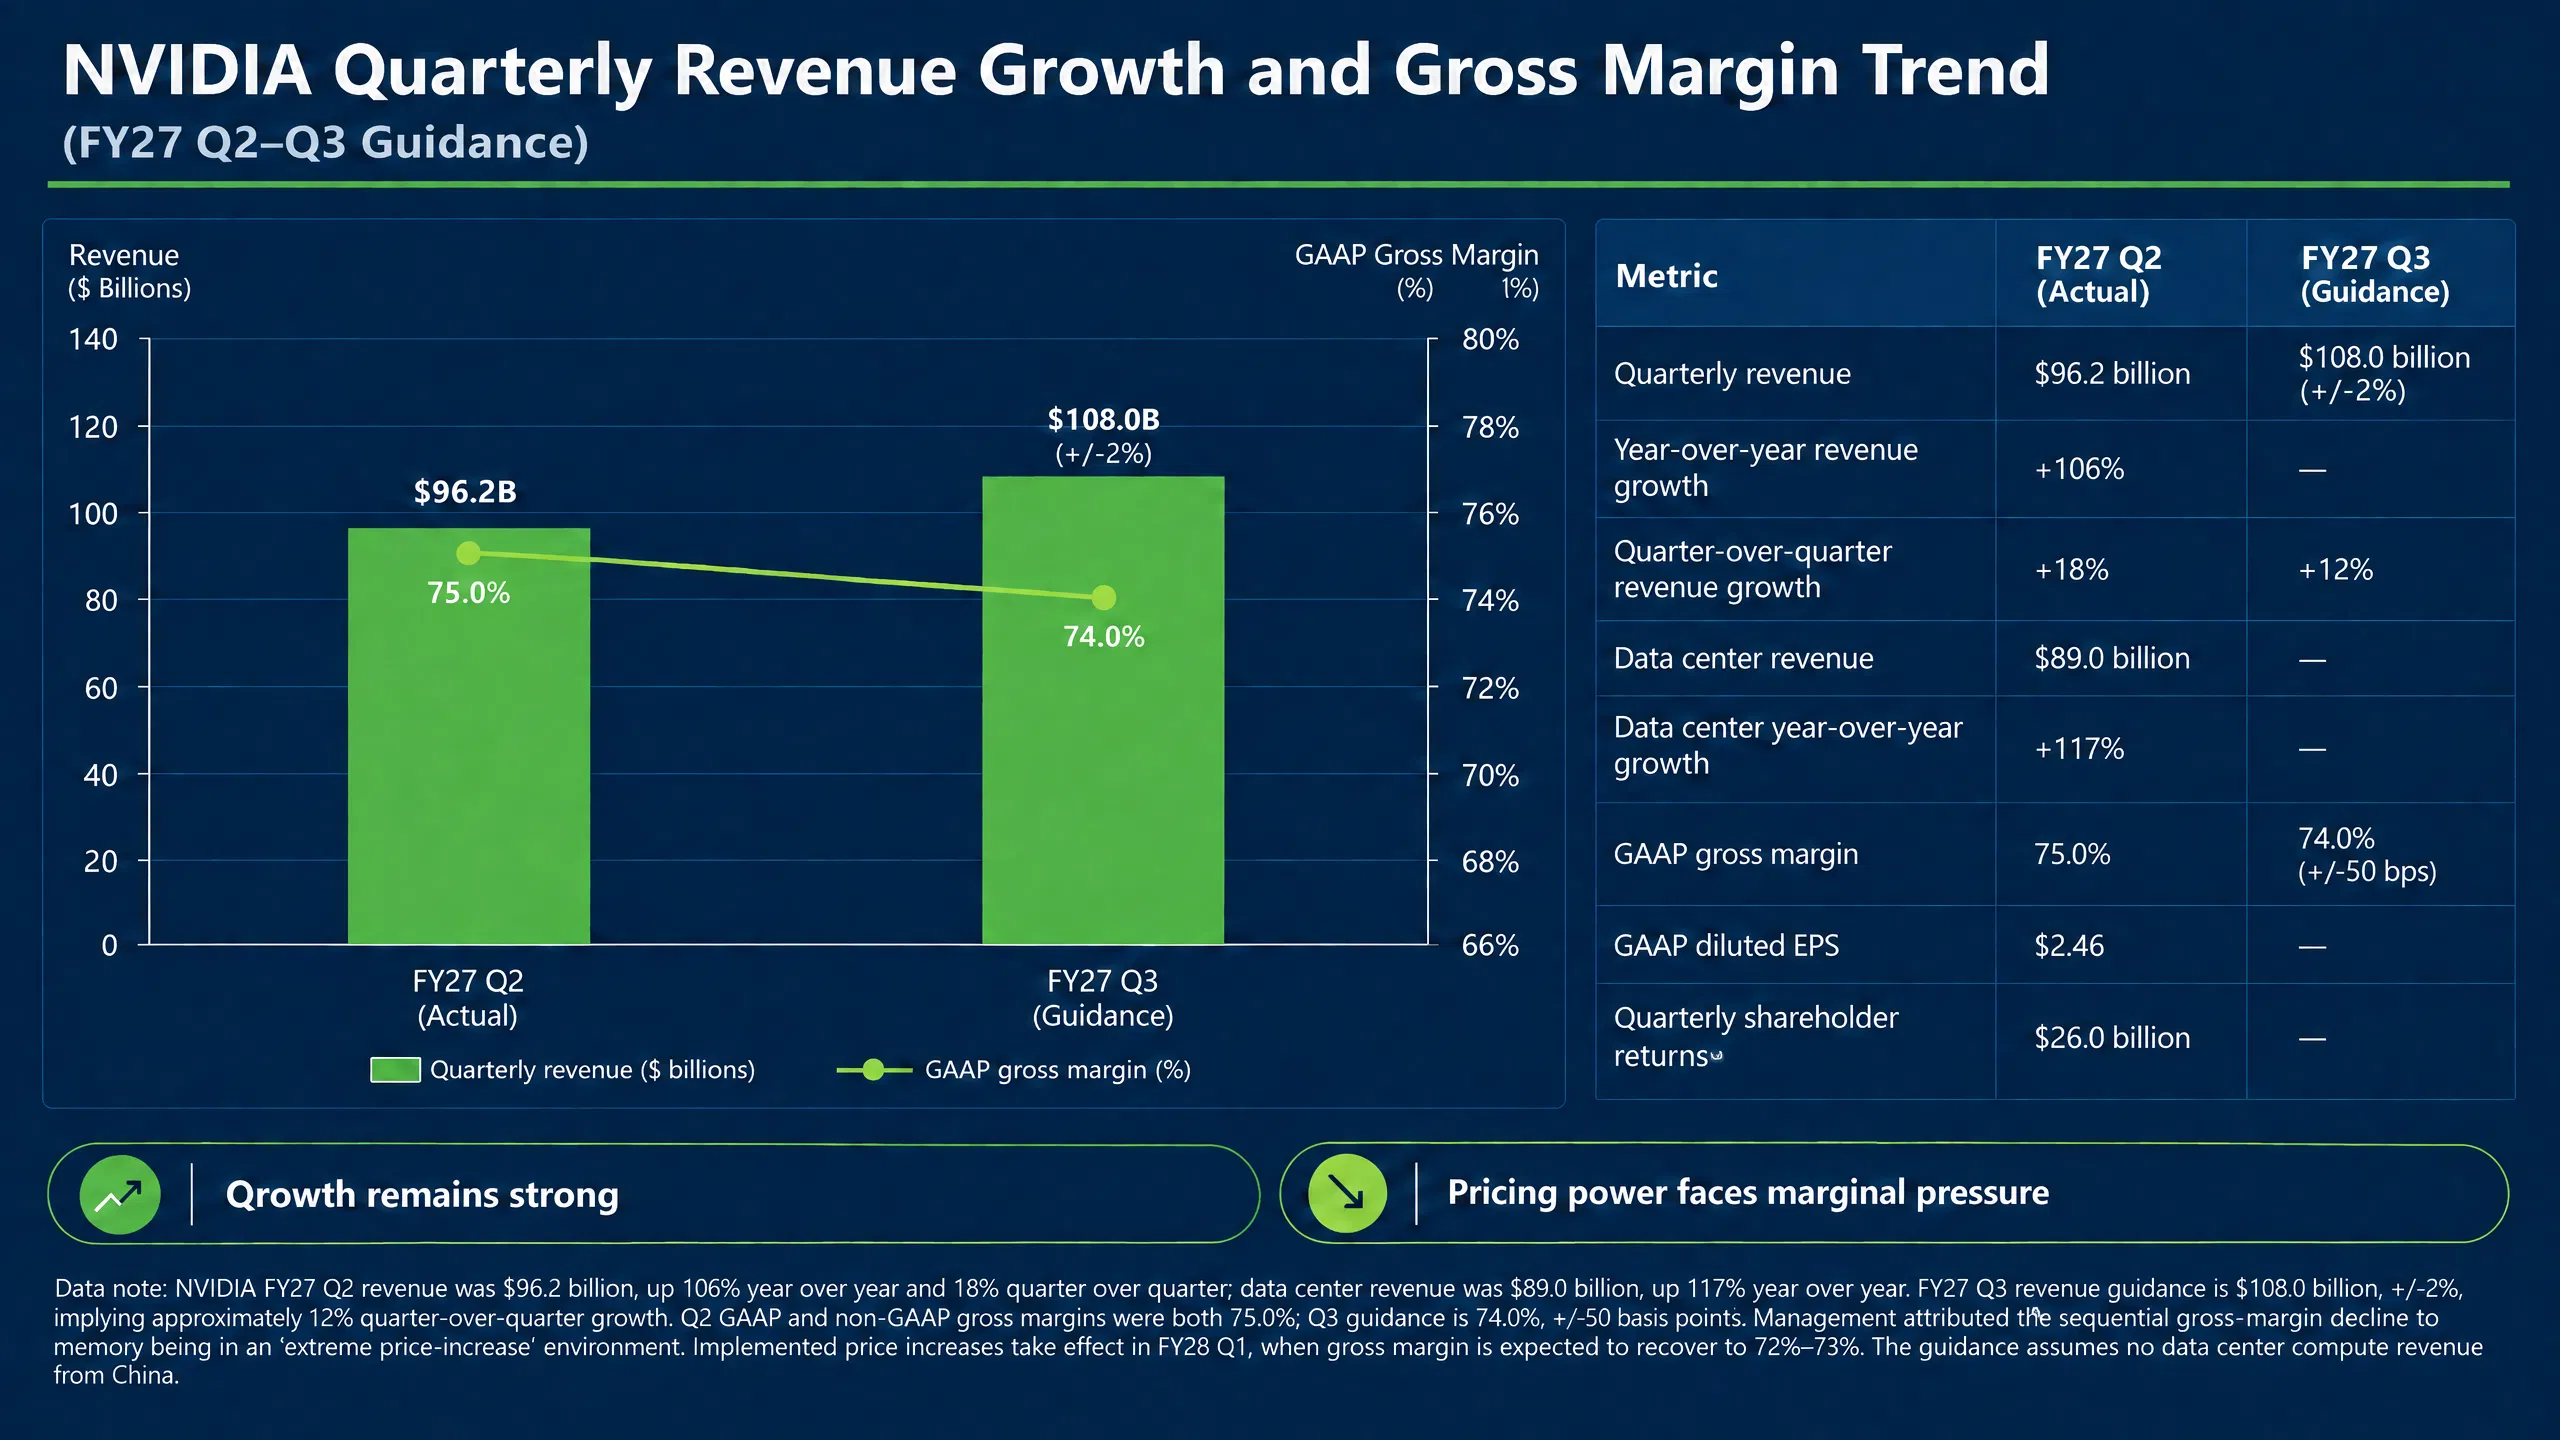
- 英伟达发布了 1080 亿美元的季度营收指引,超过此前 962 亿美元的指引。
- 首席执行官黄仁勋将于下周与中国国家主席习近平出席国宴,讨论人工智能标准。
来源:Gate 股票行情
这组数据透露出一个关键矛盾:市值仍处于全球上市公司首位,市盈率却较过去两年的高位明显收敛。市场并非不再相信 AI,而是开始要求 AI 资本开支给出更清晰的盈利证据。黄仁勋在 2026 年 9 月 20 日发表的深度采访中,试图回答这一质疑;但空头与谨慎投资者同样提出了可验证的反驳。争论的核心,不是 AI 有没有价值,而是当前投资强度与回报周期是否匹配。
从研发到量产:黄仁勋的核心论据
黄仁勋在采访中提出了一个阶段划分:AI 行业最初 10 到 15 年处于研发阶段,2026 年发生了变化,技术开始变得实用,AI 产品的产出也开始盈利。他用“高产能爬坡”定义当前状态,认为像 OpenAI 和 Anthropic 这样的公司正从实验室走向产品商业化,增加计算能力的速度超过了历史上任何一家公司。
支撑这一判断的,是英伟达自身的财务指引。公司上月发布的季度营收预期为 1,080 亿美元,高于此前预期的 962 亿美元。黄仁勋表示,这一增长反映了公司向“高产能爬坡”阶段的转变。1,080 亿美元本身已是历史级别数字,在此基础上仍能给出高于市场预期的指引,说明下游客户的采购需求至少在当前阶段具备真实可见的支撑。
黄仁勋还驳斥了人工智能可能在 2030 年前终结人类的预测,称这种说法没有科学依据。这一表态的意义在于,他将讨论从“生存风险”拉回到“商业落地”。如果 AI 的主要矛盾是安全监管,那么资本开支可能因政策不确定性而放缓;如果主要矛盾是产能与盈利,那么投资逻辑就更接近传统科技基础设施周期。
英伟达营收增长与毛利率变化
市场并未完全接受:9 月 14 日抛售与空头逻辑
在黄仁勋发表上述乐观采访之前,市场已经历了一轮抛售。2026 年 9 月 14 日,在 Anthropic 公司的 Dario Amodei、OpenAI 的 Sam Altman 和埃隆·马斯克都支持放缓人工智能开发速度后,英伟达股价下跌 3.4%,芯片股普遍走低。Amodei 撰文指出,业界在人工智能风险问题上撒谎太久了。这一表态的冲击力不在于内容本身,而在于它来自 AI 行业内部。当产业领袖开始讨论“减速”,市场自然质疑当前投资强度是否已超越合理边界。
投资者迈克尔·伯里增持了英伟达的空头头寸,称该股估值过高。空头的核心论据并非“AI 没有价值”,而是“当前投资强度需要更长时间才能产生匹配回报,而金融市场耐心可能不足以覆盖这个时间差”。英伟达市值约 5.36 万亿美元,是市值最高的上市公司,这使得黄仁勋的信誉与他所捍卫的支出计划紧密相连。
政治层面的表态同样值得关注。唐纳德·特朗普总统站在黄仁勋一边,称人工智能安全担忧是骗局,并表示数据中心很棒,它们让人们致富,也让国家富裕起来,人工智能比互联网更重要。黄仁勋表示,他将于下周出席与中国国家主席习近平举行的国宴,并计划在会上敦促制定人工智能标准。包括萨姆·奥特曼和埃隆·马斯克在内的其他几位行业高管预计也将出席。这些事件可能影响市场对 AI 监管路径与全球算力供应链的预期。
盈利验证的三个可观测指标
争论双方都无法在当下给出最终答案,但可以通过三个可观测指标追踪“资本开支转化为盈利”的实际进度。
第一个指标是英伟达营收指引的兑现度。1,080 亿美元季度指引是当前多头逻辑的核心锚点。如果实际营收接近或超过这一水平,说明“高产能爬坡”仍在加速;如果明显低于指引,估值将面临重新定价压力。
第二个指标是毛利率与定价权。毛利率是衡量英伟达产品议价能力的直接指标。若毛利率维持高位,说明下游需求仍大于供给,客户愿意为算力支付溢价;若毛利率系统性下行,则可能意味着竞争加剧或客户议价能力增强,这是需求端出现松动的早期信号。
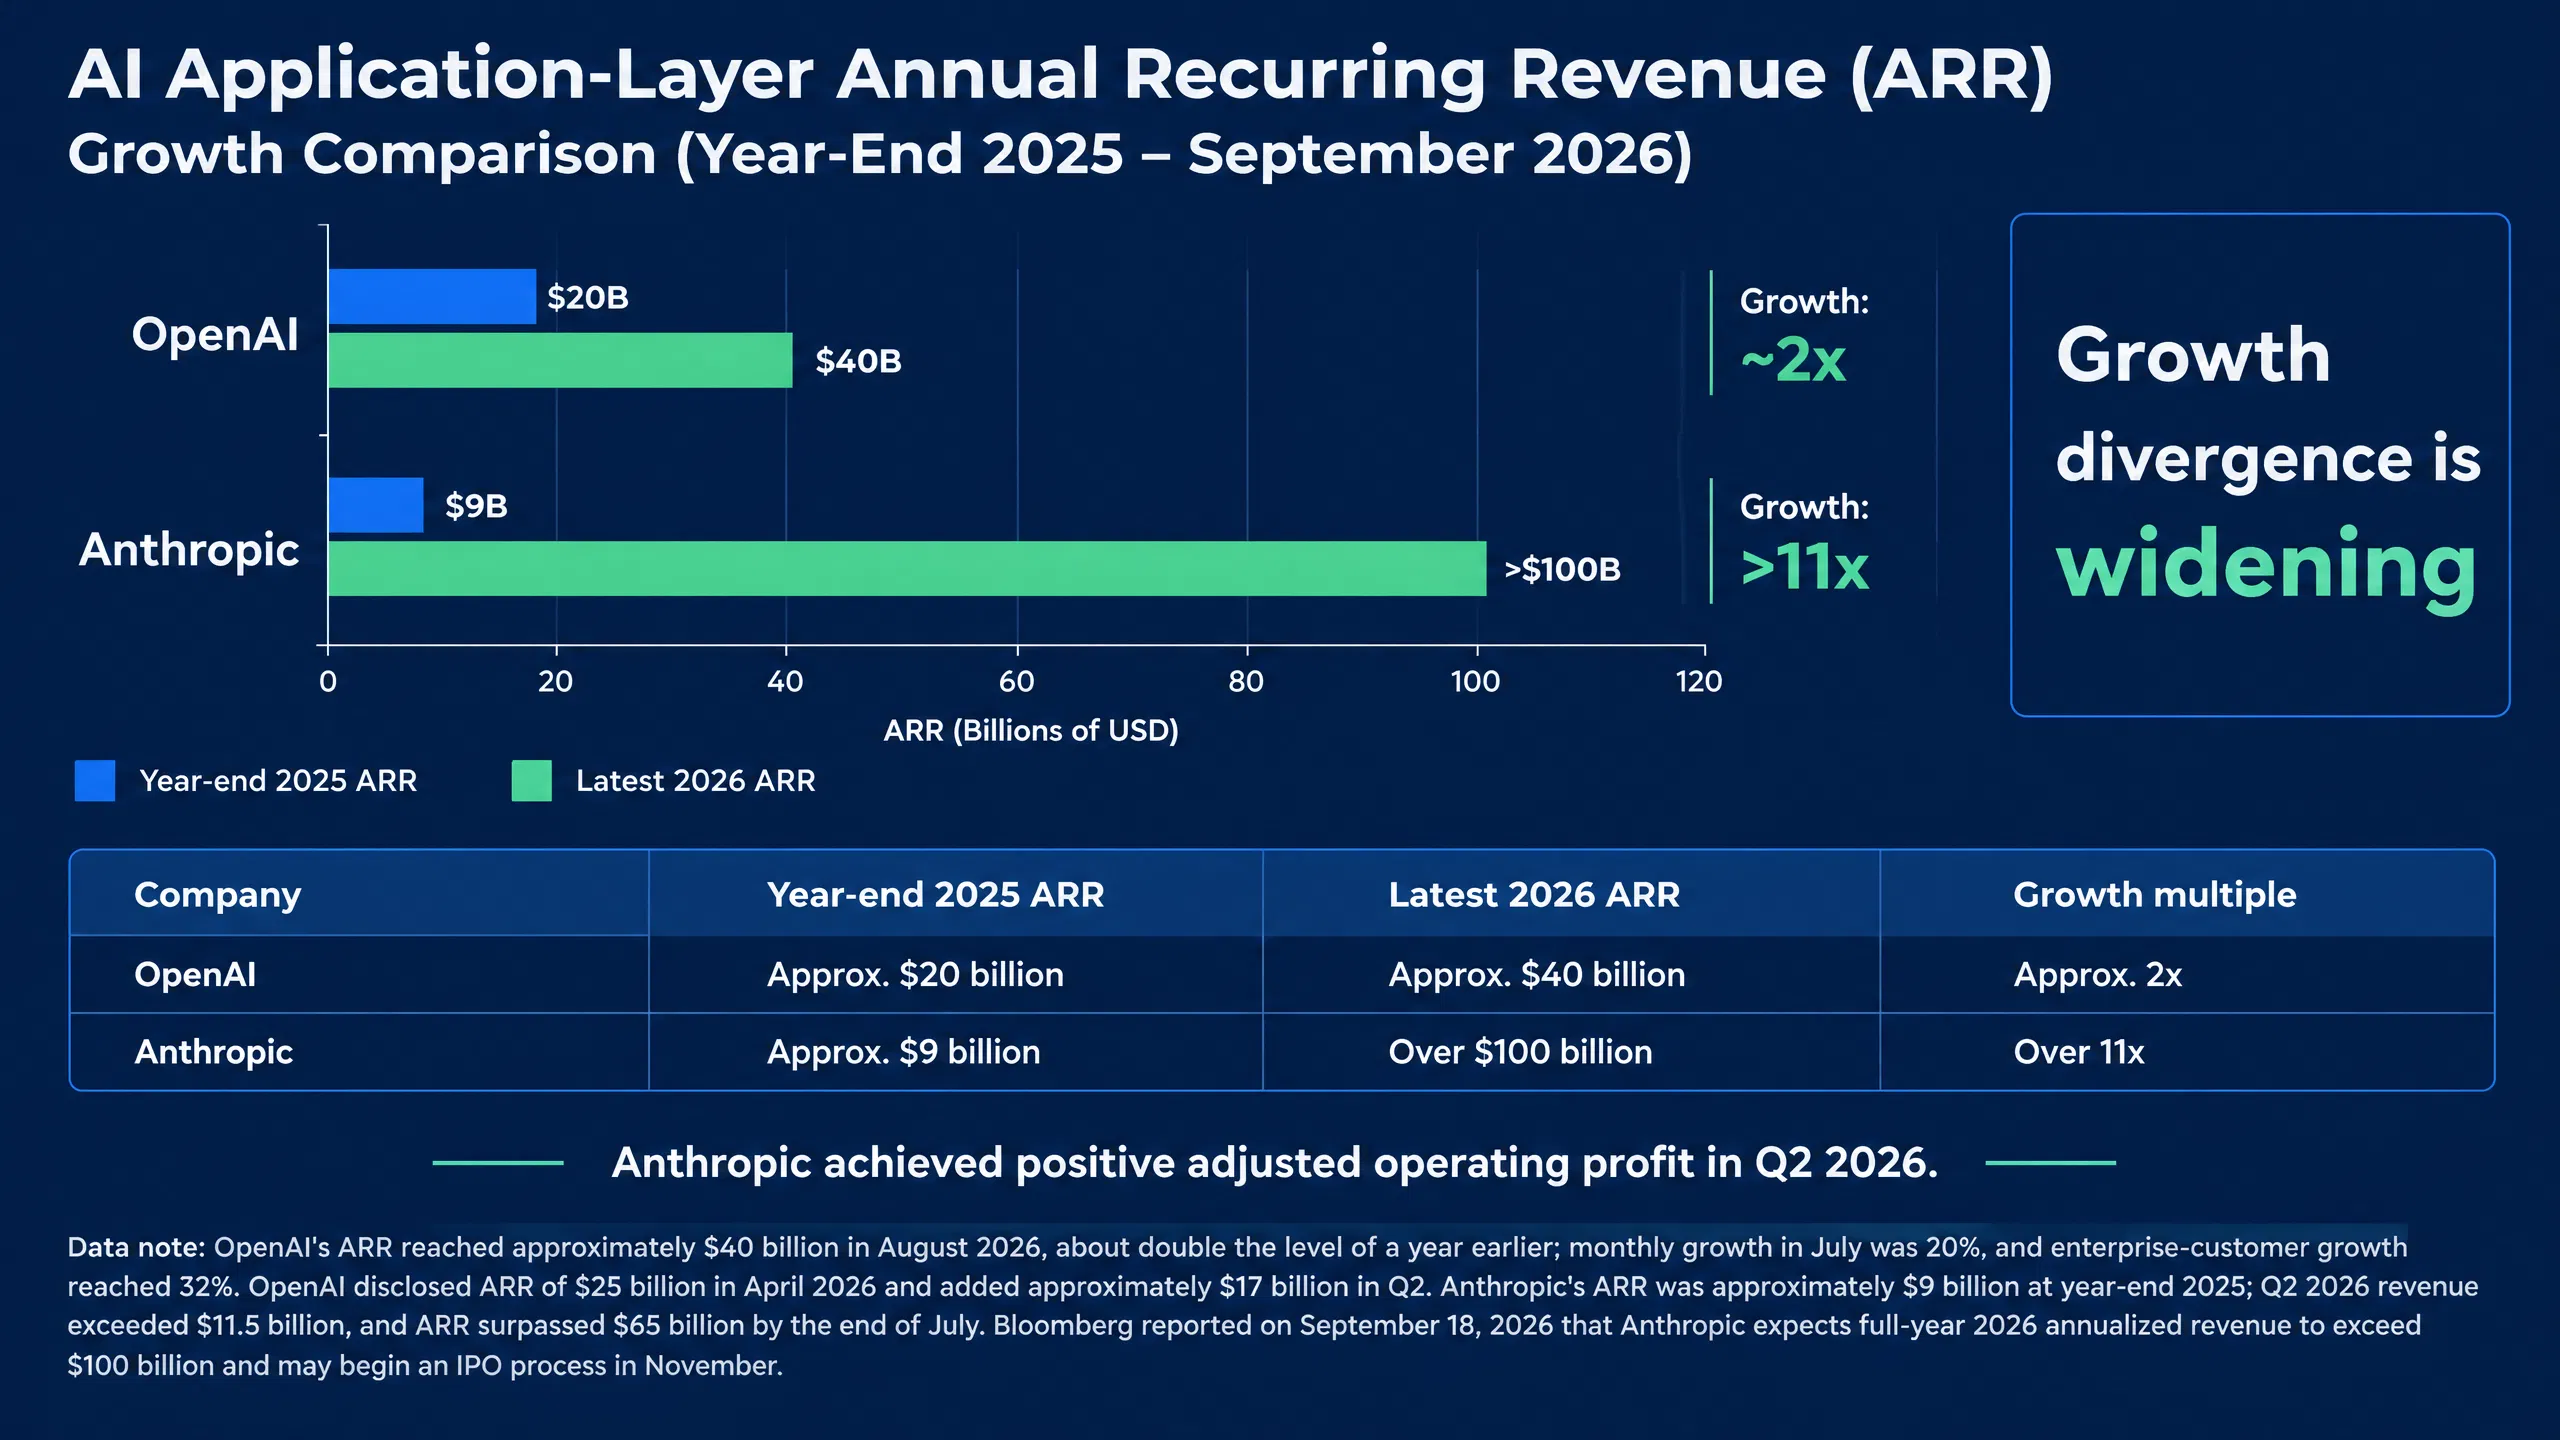
第三个指标是 AI 应用层的收入兑现速度。黄仁勋强调 OpenAI 和 Anthropic 已从实验室走向产品商业化。如果这些公司的年度经常性收入能在未来两个季度保持高速增长,将有力支撑“AI 产品已实现盈利”的论点;反之,如果收入增速放缓而算力成本继续攀升,泡沫论的证据链将更加完整。
AI 应用层收入兑现——OpenAI 与 Anthropic ARR 增长轨迹
估值、情绪与事件风险
从估值看,28.10 倍的追踪市盈率已较过去两年高点显著收敛。现价 222.27 美元距 52 周高点 236.54 美元约 6.0%,距 52 周低点 164.27 美元约 35.3%。股息率 0.45% 与季度股息 0.25 美元表明,英伟达的股东回报仍以资本增值为主,而非股息收益。
这意味着股价对增长预期的敏感度极高。9 月 14 日单日下跌 3.4% 已经证明,行业领袖关于“放缓 AI 开发”的表态足以引发短期抛售。下周国宴、AI 标准讨论以及下一份财报,都可能成为波动来源。若财报确认高产能爬坡仍在加速,市场情绪可能修复;若营收或指引不及预期,泡沫担忧将迅速升温。
英伟达的下一份财报将成为关键检验节点。1,080 亿美元营收指引能否兑现、毛利率能否维持、OpenAI 与 Anthropic 等公司的收入能否继续加速,这三个问题的答案将决定“AI 泡沫论”是被证伪还是被强化。
5.36 万亿美元市值建立在一个仍需验证的盈利假设之上。对投资者而言,保持对数据的敏感度,比追逐叙事更重要。AI 资本开支能否转化为真实盈利,最终不会由采访或政治表态决定,而会由财报中的营收、毛利率与现金流给出答案。
FAQ
英伟达当前估值是否合理?
据 Gate 股票行情数据显示,追踪市盈率 28.10 倍,52 周高点 236.54 美元,52 周低点 164.27 美元。估值较过去两年高点收敛,但合理性取决于 1,080 亿美元季度指引与 AI 应用收入兑现。若增速放缓,当前估值仍可能偏高。
黄仁勋“高产能爬坡”论据的核心是什么?
核心是 AI 从研发阶段进入量产商业化。英伟达季度营收指引 1,080 亿美元,高于此前预期 962 亿美元;OpenAI 和 Anthropic 等公司加速增加算力,产品从实验室走向商业化。该论据仍需下一份财报验证。
AI 资本开支盈利转化的主要风险有哪些?
风险包括:下游客户资本开支增速放缓;AI 应用收入兑现慢于算力投入;部分企业依赖债务融资,财务杠杆上升;若终端需求不及预期,供应商采购承诺可能形成资产减值压力。这些风险可通过财报与云厂商指引追踪。
9 月 14 日英伟达股价下跌 3.4% 说明什么?
当日 Dario Amodei、Sam Altman 和埃隆·马斯克支持放缓 AI 开发速度,Amodei 撰文批评业界在风险问题上撒谎太久。市场借此重新定价 AI 监管与投资节奏风险。单日下跌不改变长期趋势,但显示情绪对行业领袖表态高度敏感。
投资者应重点关注哪些先行指标?
关注三点:英伟达 1,080 亿美元季度指引兑现度;毛利率是否维持高位与定价权变化;OpenAI、Anthropic 等 AI 应用公司收入增速。若三者同步向好,资本开支转化为盈利的论据增强;若背离,泡沫担忧将升温。
相关快讯


