


英伟达 Forward P/E 跌破 17 倍:股价近 52 周高点,估值为何持续回落?
关键要点
- 英伟达的远期市盈率已降至 17 倍以下,尽管截至 2026 年 9 月,其股价仍接近 52 周高点。
- 英伟达的滚动市盈率为 28.93 倍,这意味着市场预期其未来 12 个月的收益将增长约 70%。
- 尽管收入增长预期保持不变,但市场对毛利率承压、云服务提供商自研芯片以及 AMD 竞争的担忧推动估值收缩。
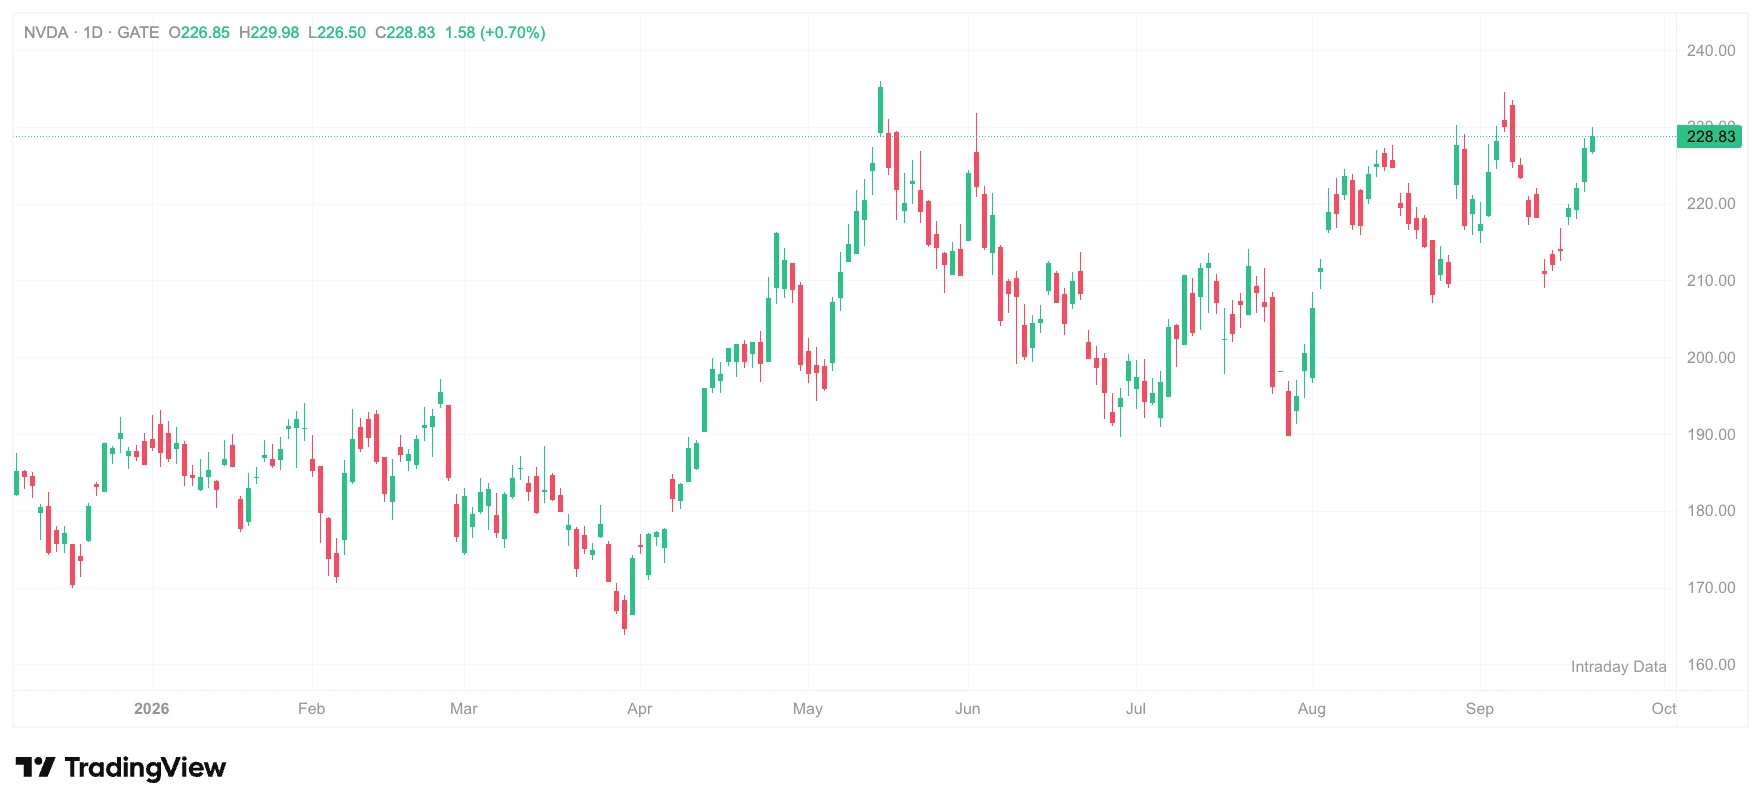
来源:Gate 股票行情
但估值指标给出了不同信号。英伟达当前 TTM 市盈率为 28.93 倍,而 Forward P/E 已降至 17 倍以下。若以 28.93 倍 TTM 市盈率和不足 17 倍 Forward P/E 倒推,市场预期未来 12 个月每股收益将增长约 70%。一家盈利预期高速增长的公司,为何只获得不足 17 倍的远期估值?这成为当前 AI 芯片板块最值得拆解的问题。
估值回落的表象:股价接近高位,远期市盈率却跌破 17 倍
理解英伟达当前估值,不能只看股价。股价接近 52 周高点,说明市场并未系统性抛售英伟达。但 Forward P/E 跌破 17 倍,说明市场愿意为未来 12 个月预期利润支付的价格正在下降。
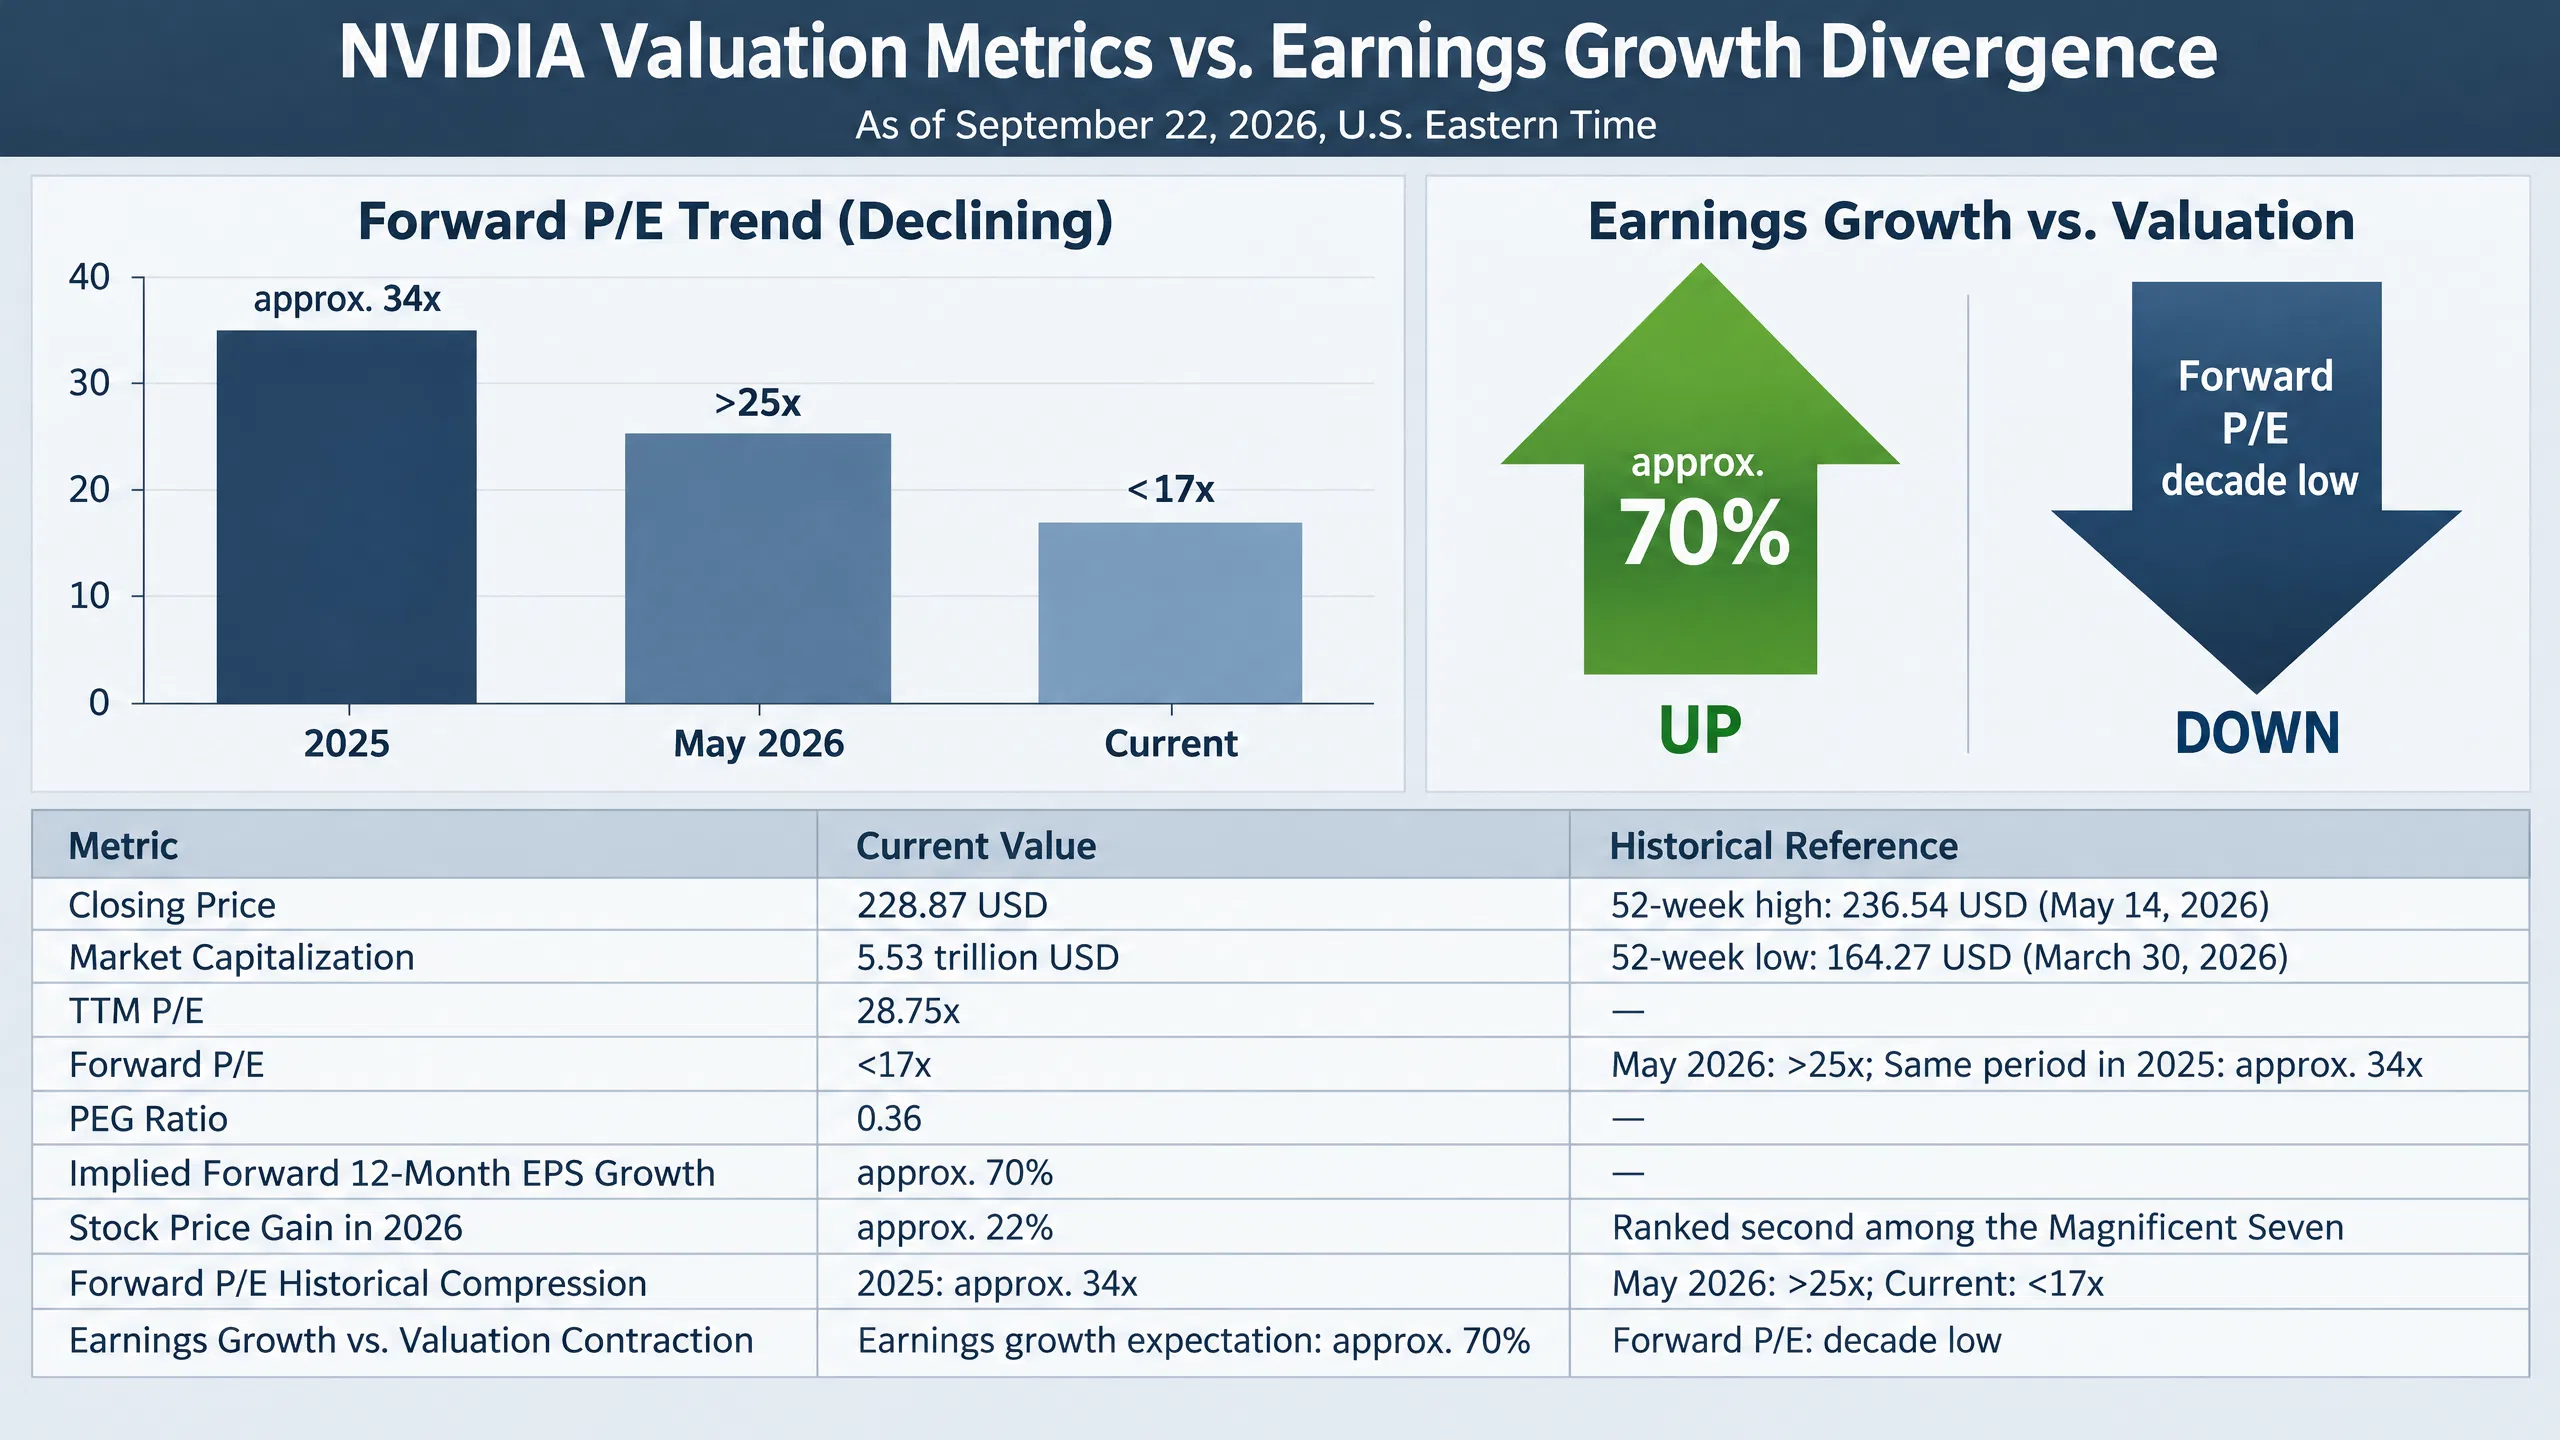
英伟达估值指标与盈利增长的背离
估值压缩通常来自三种力量:第一,盈利预期上调速度快于股价上涨速度;第二,市场对盈利预期本身产生怀疑;第三,无风险利率或风险溢价上升,压低成长股估值倍数。英伟达当前的情况,更接近第二种和第三种力量的叠加。
如果市场完全相信未来 12 个月盈利增长约 70% 的预期,那么 17 倍以下的 Forward P/E 确实偏低。但问题在于,这个盈利预期建立在 AI 芯片需求持续高增长、毛利率维持高位、竞争格局不显著恶化的假设之上。一旦其中任一假设被打破,Forward P/E 的“低”就可能只是表象。
增长与估值的背离:市场在担心什么
英伟达的核心增长引擎是数据中心 AI 芯片。过去多个季度,数据中心业务贡献公司接近九成收入,成为全球 AI 资本开支周期中最直接受益的资产之一。云厂商、互联网平台、主权 AI 项目和企业级 AI 部署,共同推动高端 GPU 和加速卡需求。
但市场定价的不是过去,而是未来现金流的可持续性。当前估值回落,反映的是投资者对以下问题的分歧:AI 资本开支能否在未来 12 至 24 个月继续维持高增速?英伟达的高毛利率能否抵御成本上升和客户议价?云厂商自研芯片会分流多少份额?
这些问题没有简单答案,但它们共同决定了 Forward P/E 的合理区间。如果市场认为增长只是短期脉冲,那么 17 倍并不低;如果市场认为增长具备多年持续性,那么 17 倍以下就存在明显低估。
利润率压力:高毛利并非永续变量
英伟达估值压缩的第一个可验证逻辑,来自利润率压力。AI 加速卡的核心成本包括高带宽内存、先进封装、晶圆代工和系统集成。其中,高带宽内存成本上升、先进封装产能紧张,都会对毛利率形成挤压。
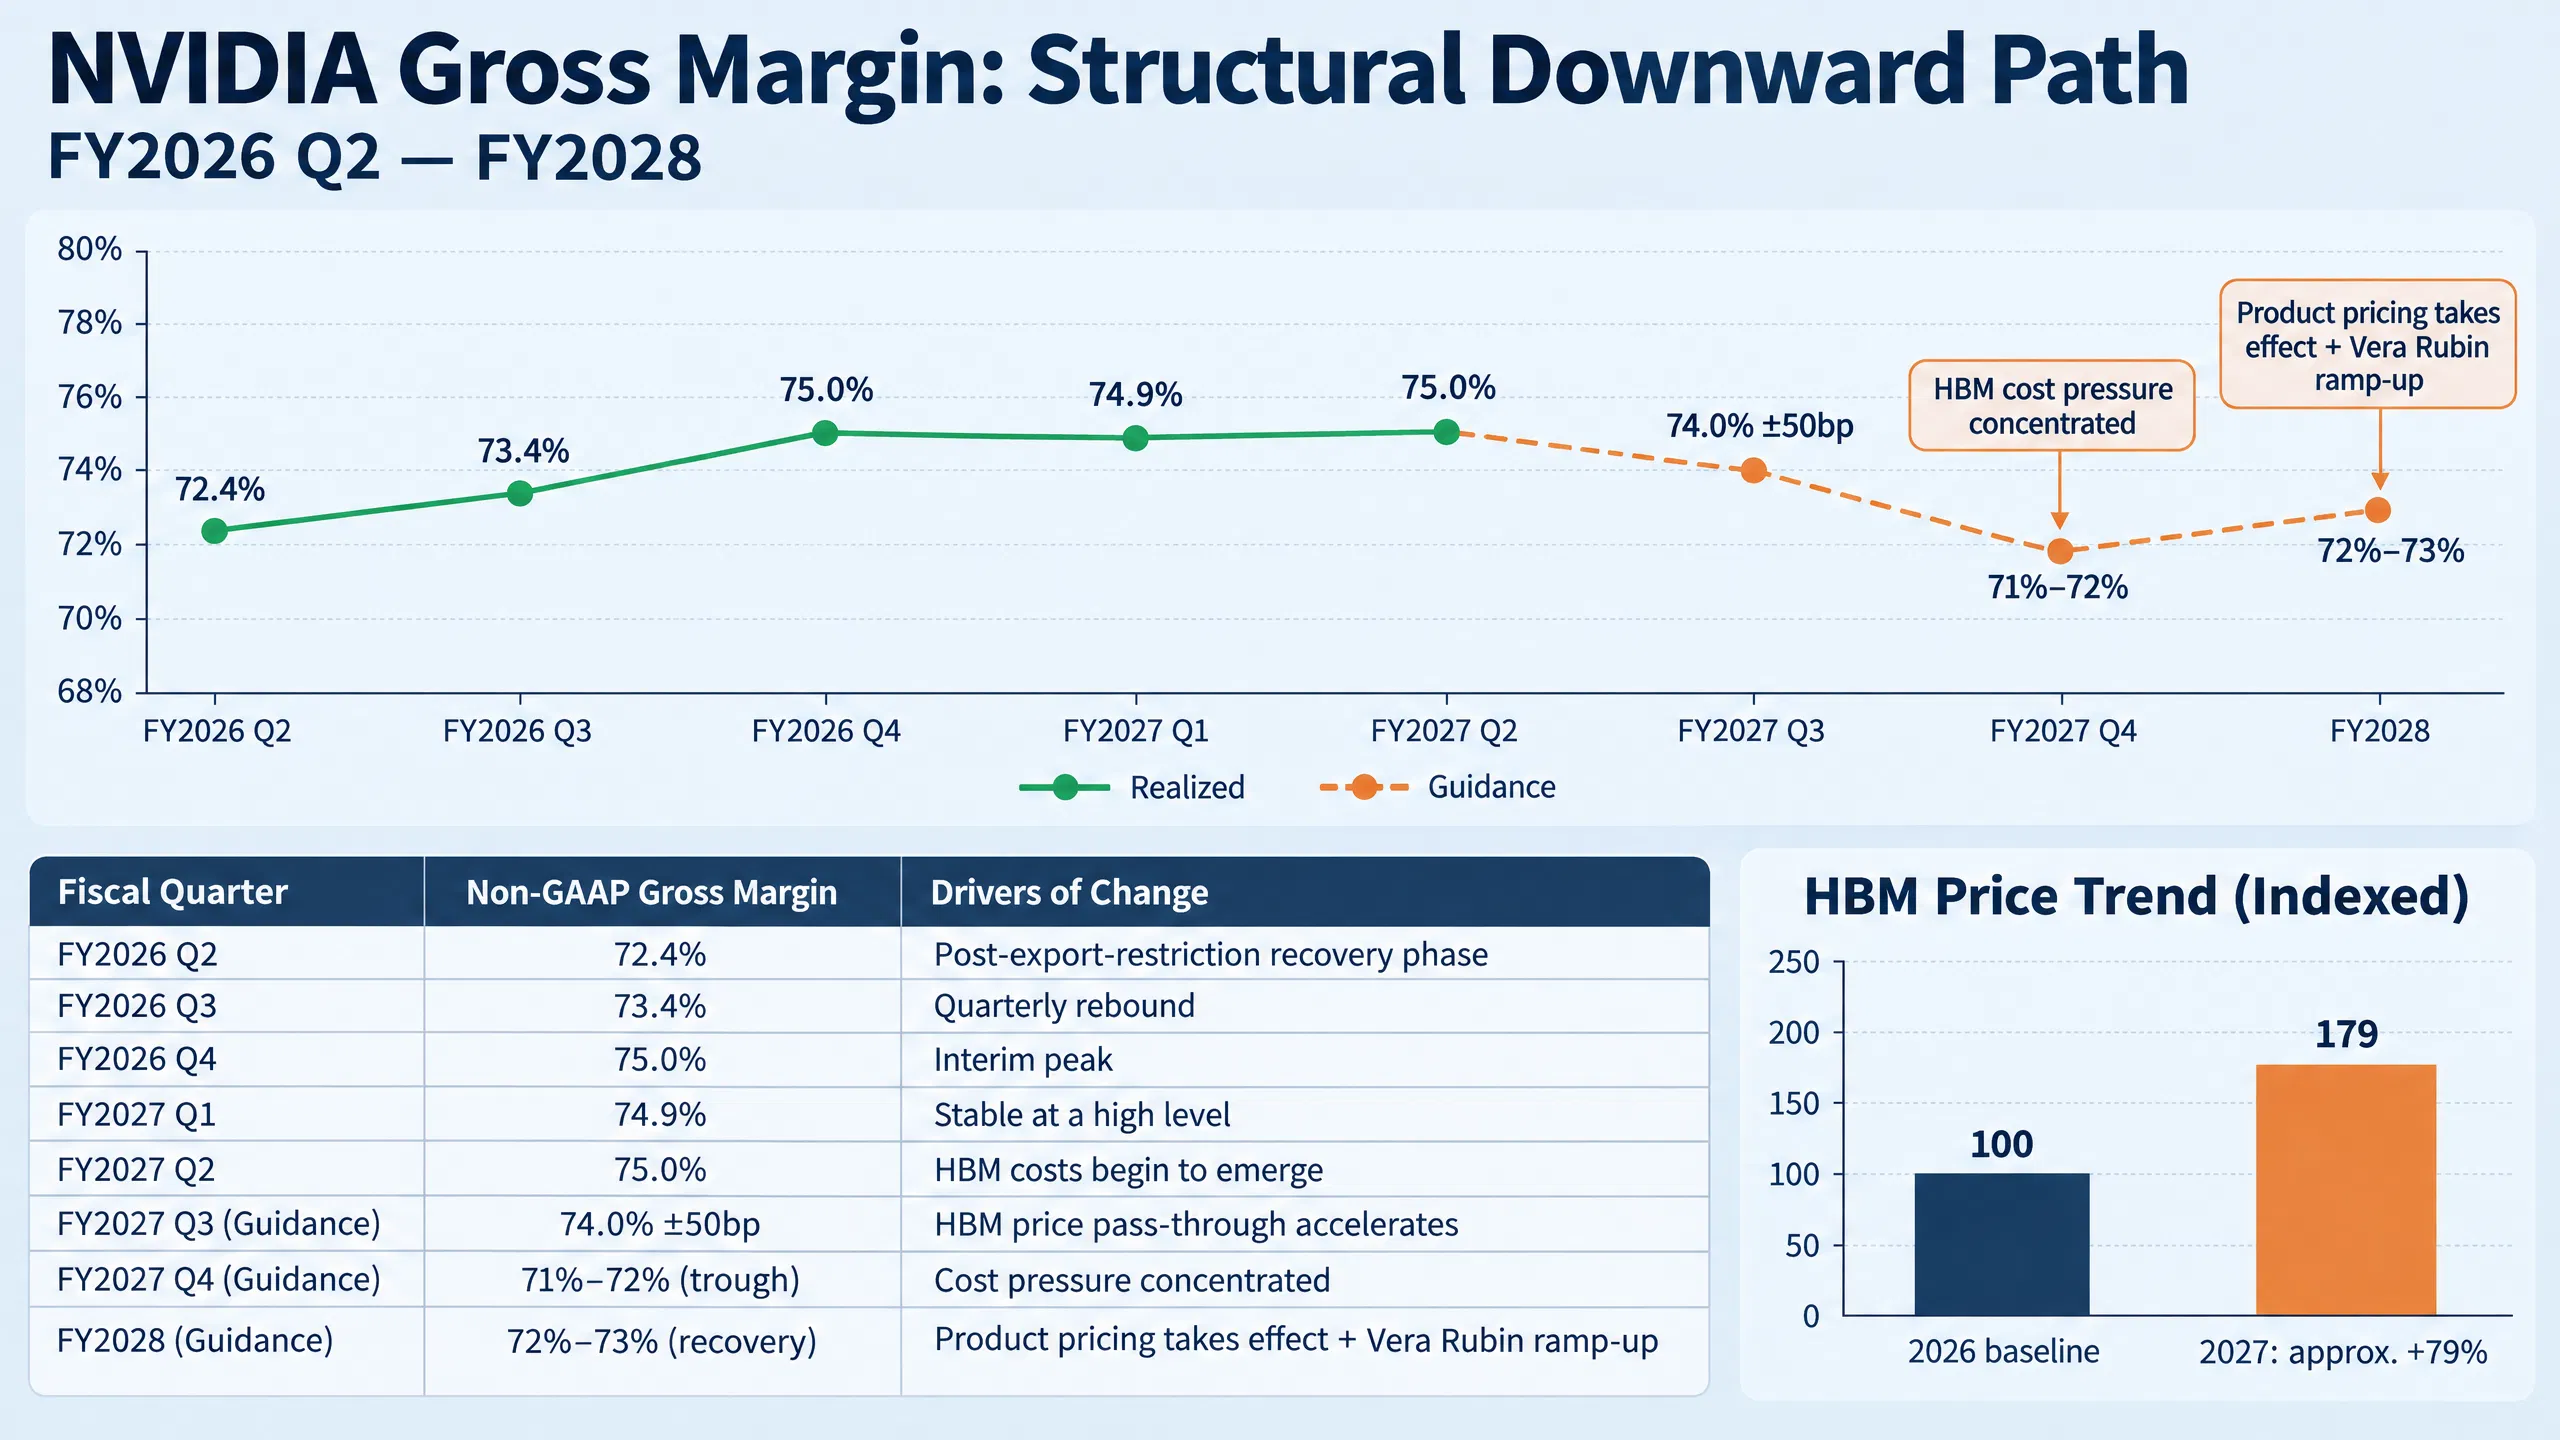
英伟达毛利率结构性下行路径(FY2026 Q2 — FY2028)
与此同时,英伟达部分最大客户正在推进自研 AI 芯片。云厂商自研芯片的动机非常明确:降低对单一供应商的依赖,优化特定工作负载的能效,并在长期谈判中获得更强议价能力。即便自研芯片短期无法完全替代英伟达,它们也会削弱英伟达在部分订单中的定价权。
因此,市场对英伟达未来毛利率的假设正在从“维持高位”转向“高位回落”。如果毛利率从 70% 以上逐步下行,即便营收继续增长,净利润增速也会低于营收增速。Forward P/E 低于 17 倍,可能正是对这种利润率正常化的提前定价。
竞争格局:AMD 追赶与云厂商自研芯片的双重挑战
在 AI 加速器市场,英伟达的龙头地位仍然显著,但竞争正在从单一维度扩展到多个维度。
AMD 持续推进 MI 系列产品,在内存容量、带宽和系统集成方面缩小差距。虽然 AMD 在软件生态上仍弱于英伟达的 CUDA 平台,但云厂商对第二供应商的需求客观存在。多供应商策略不仅能降低采购成本,也能提高供应链安全性。
更长期的挑战来自云厂商自研芯片。大型云厂商拥有资金、场景和工程团队,能够围绕自身业务定制 AI 芯片。这类芯片在通用性上不如英伟达 GPU,但在特定推理和训练任务中具备成本和能效优势。随着 AI 工作负载逐渐分化,自研芯片的市场空间会逐步扩大。
竞争加剧并不一定意味着英伟达收入下降,但会压制估值倍数。市场愿意给垄断者更高市盈率,却会给面临竞争的龙头更低市盈率。Forward P/E 跌破 17 倍,与竞争格局变化存在逻辑关联。
AI 资本开支周期:需求持续性的关键变量
英伟达的长期增长,最终取决于全球 AI 资本开支周期。当前需求主要来自三类主体:大型云厂商、AI 原生公司和主权 AI 项目。云厂商资本开支指引是观察需求持续性的核心指标。
如果云厂商继续上调资本开支,英伟达订单能见度将维持高位;如果资本开支增速放缓,市场会迅速下调盈利预期。AI 训练需求具有项目制特征,推理需求则更依赖应用落地和用户规模。两者能否接力,是判断 AI 芯片需求是否见顶的关键。
英伟达下一代架构 Vera Rubin 已进入市场沟通阶段,新产品通常能带来性能提升和客户更新需求。但供应受限、成本上升和客户等待新产品,也可能造成短期订单波动。低 Forward P/E 反映了市场对周期波动的谨慎,而非对 AI 趋势的否定。
英伟达 Forward P/E 跌破 17 倍,是 AI 芯片龙头进入新估值阶段的信号。股价接近 52 周高点,但远期估值持续压缩,说明市场正在从“叙事驱动”转向“盈利质量与持续性驱动”。
长期增长能否支撑当前定价,取决于三个核心变量:毛利率能否维持在合理水平,竞争是否显著分流份额,以及 AI 资本开支周期能否延续。如果这三个变量保持稳定,17 倍以下的 Forward P/E 具备估值修复基础;如果变量恶化,低估值也可能只是盈利预期下修的前奏。对英伟达而言,真正的考验不是股价能否创新高,而是盈利增长能否兑现市场已经计入的乐观预期。
FAQ
英伟达 Forward P/E 低于 17 倍意味着什么?
Forward P/E 低于 17 倍,意味着市场对英伟达未来 12 个月预期利润的定价倍数处于十多年低位。结合当前 TTM 市盈率 28.93 倍,市场隐含预期未来 12 个月盈利增长约 70%。这并不自动代表低估,而是说明市场对增长持续性和利润率存在分歧。
为什么英伟达股价接近高点,估值却持续回落?
因为盈利预期上调速度快于股价上涨速度,同时市场对 AI 资本开支周期、毛利率压力和竞争格局的担忧上升。股价反映当下强势,Forward P/E 反映未来不确定性。两者背离,说明市场正在重新评估增长质量。
英伟达面临的主要风险有哪些?
主要风险包括高带宽内存和先进封装成本上升导致毛利率下行,云厂商自研芯片分流份额,AMD 等竞争对手追赶,以及 AI 资本开支增速放缓。这些风险都会影响未来盈利预期,从而压低估值倍数。
云厂商自研芯片会取代英伟达吗?
短期难以完全取代。英伟达 CUDA 生态、系统集成能力和产品迭代速度仍具优势。但自研芯片会在特定工作负载中分流订单,并增强云厂商议价能力。长期看,英伟达份额可能从绝对主导转向主导但竞争加剧。
投资者应该关注哪些核心指标?
应关注数据中心收入增速、毛利率趋势、云厂商资本开支指引、下一代 Vera Rubin 出货节奏,以及 AMD 和自研芯片的实际部署规模。这些指标决定盈利预期能否兑现,也决定 Forward P/E 是修复还是继续压缩。
相关快讯

