


AI 芯片行业最新动态:英伟达启动史上最大规模股票回购,NVDA 逆势收涨
关键要点
- 英伟达于2026年9月28日宣布将股票回购授权上调150亿美元,使总额增至2350亿美元。
- 英伟达2026财年第二季度数据中心收入达到890亿美元,同比增长117%;AI云和企业客户增长138%。
- 英伟达管理层预计明年收入将增长约70%,NeoCloud合作伙伴预计到2026年底总容量将达到8吉瓦。
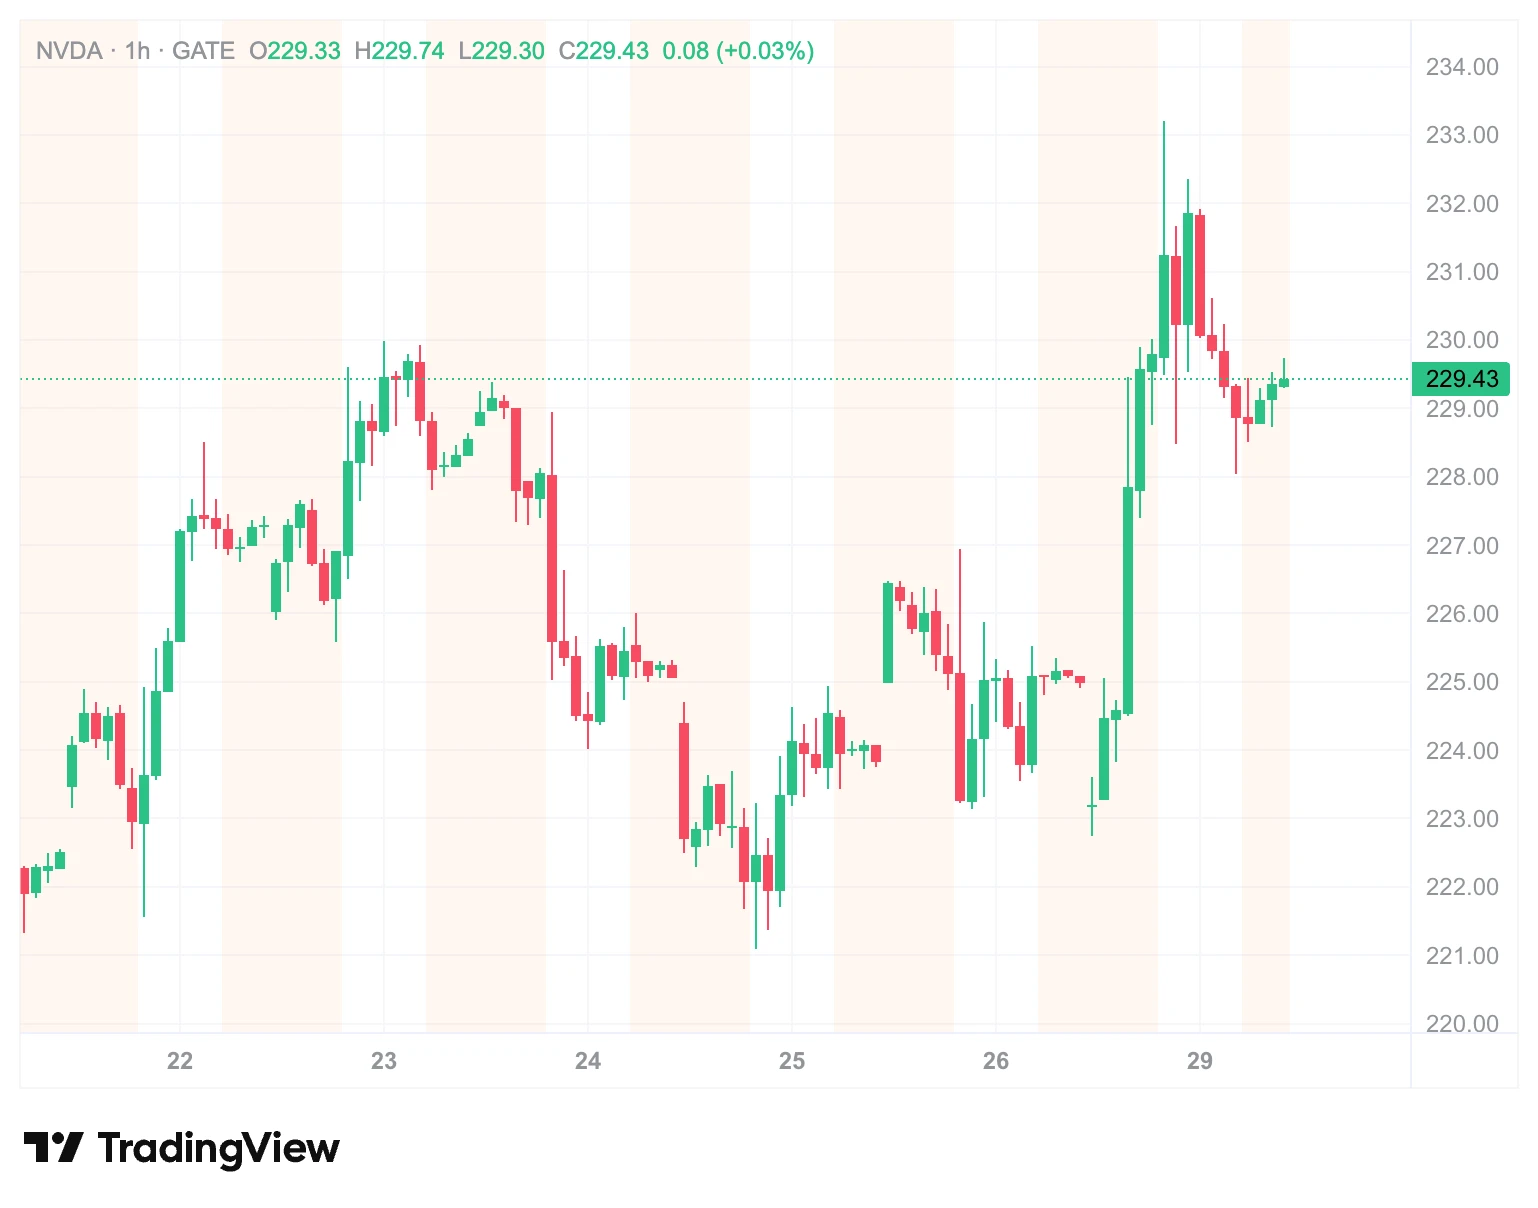
2026 年 9 月 28 日,英伟达(NVDA)在美股常规交易时段收报 228.86 美元,较前一交易日上涨 3.79 美元,涨幅 1.68%,总市值维持在 5.52 万亿美元附近。同日,公司宣布将股票回购授权规模扩大 150 亿美元,总回购额度从 85 亿美元提升至 235 亿美元,创下美股历史上最大规模的单次回购授权增幅。股价盘中一度触及 233.21 美元,随后小幅回落,呈现高位震荡格局。
这一组合——创纪录回购叠加股价逆势上行——引发了市场对 AI 芯片巨头估值逻辑、行业竞争走向以及加密基础设施联动效应的多维讨论。
回购为何成为股价的直接催化剂?
150 亿美元的回购授权增幅,从绝对值看已超过多数标普 500 成分股的全部市值。英伟达首席财务官此前在分析师电话会议中表示,公司预计明年营收将增长约 70%,而此前分析师的普遍预期为 44%。这一前瞻指引为回购提供了基本面支撑。
回购本身传递两层信号:其一,管理层认为当前股价未能充分反映公司的长期现金流生成能力;其二,在 AI 资本开支周期仍处于扩张阶段的背景下,英伟达具备同时进行大规模研发投入和股东回报的财务弹性。截至第二财季末,公司持有约 990 亿美元的剩余回购授权。
花旗在最新报告中维持对英伟达的“买入”评级,目标价 315 美元,认为回购授权是正面催化剂。里昂则将目标价从 360 美元上调至 425 美元,强调主权 AI 业务占数据中心收入比重已增至 20%,Rubin 平台的平均售价明显高于市场预期。
AI 算力需求是否正在改变收入结构?
英伟达第二财季(截至 2026 年 7 月)的财务数据提供了关键线索。当季营收达到 962.21 亿美元,同比增长 106%;数据中心业务收入 890 亿美元,同比增长 117%,其中超大规模客户贡献 487.1 亿美元,AI 云、工业与企业客户贡献 403.1 亿美元,后者增速高达 138%。
收入结构的这一变化值得关注。超大规模客户仍是基本盘,但 AI 原生企业、主权 AI 项目和企业级客户的增速更快。管理层预计 NeoCloud 合作伙伴将在 2026 年底达到 8 吉瓦的装机容量,而 2025 年底约为 3 吉瓦。这一扩容节奏意味着算力需求正从少数科技巨头向更广泛的行业主体扩散。
毛利率方面,非 GAAP 口径维持在 75%,Blackwell Ultra 的出货组合优化抵消了部分成本压力。库存环比增至 315.8 亿美元,反映公司正在为 Vera Rubin 平台的量产做准备。
竞争格局是否正在从单极走向多极?
英伟达在 AI 加速器领域仍占据主导地位,但竞争维度正在拓宽。Gartner 最新研究指出,英伟达在 AI 网络架构领域是“标杆企业”,其 NVLink 和 Spectrum-X 以太网方案在规模扩展和规模外延场景中均保持性能优势。然而,随着推理需求超越训练需求,超大规模客户正加速向开放以太网方案迁移,这可能对英伟达的专有协议生态构成中长期压力。
竞争的另一面来自定制化 ASIC。OpenAI 已联手博通发布首款自研推理芯片,高通也推出了数据中心产品组合并拿下 Meta、微软等客户。AMD 凭借 MI300 系列加速器持续扩张份额,在中国市场,华为昇腾系列芯片的替代进程亦在推进。
不过,多数机构分析师认为 ASIC 崛起的威胁被过度放大。里昂在研报中明确指出,英伟达已成功取得 Anthropic 的业务份额,Rubin 平台的隐含平均售价显著高于此前预期,生态锁定效应短期内难以被替代。
加密矿业与 AI 算力是否存在结构性交汇?
对加密行业参与者而言,英伟达的算力扩张正在间接重塑矿业经济模型。随着比特币区块奖励递减,多家上市矿企已将现有电力基础设施和高密度冷却系统重新用于 AI 托管服务。HIVE Digital、Hut 8 和 TeraWulf 等公司已开始承接 AI 计算工作负载。
英伟达于 2026 年 7 月推出的 Rubin 服务器为这一转型提供了硬件基础。Vera Rubin NVL72 机架将 72 颗 Rubin GPU 与 36 颗 Vera CPU 通过 NVLink 6 互联,据公开规格,每瓦推理吞吐量可达上一代的 10 倍。矿企在电力协议和场地资源方面的既有优势,使其在 AI 数据中心建设中具备一定的成本竞争力。
与此同时,去中心化计算网络也在尝试与英伟达生态对接。基于 TON 区块链的 Cocoon AI 平台已签署 4,600 万美元算力协议,购入 576 颗英伟达 B300 芯片,用户可通过出租 GPU 获得 Toncoin 奖励。Bittensor 上的分布式训练项目亦获得了英伟达 CEO 黄仁勋的公开关注。
技术面释放了哪些信号?
从技术分析视角看,228.87 美元的收盘价处于一个关键区间的上沿。232 至 234 美元区间构成短期阻力带,5 月高点 236.54 美元是多头需要突破的关键水平。下方支撑位于 224 至 225 美元附近,更强的需求区间在 210 至 213 美元。
日均真实波动幅度约为 4.06 美元,当前价格与阻力位之间的距离略低于一个完整的日均波动范围,意味着短期内方向选择可能在数个交易日内完成。
从更长周期看,英伟达年初至今回报率为 23%,一年回报率为 28.74%,三年回报率达 432.72%。61 位分析师的共识评级为“强力买入”,平均目标价 327.7 美元。
估值框架是否需要重新校准?
英伟达当前市盈率(TTM)约为 28.5 倍,远期市盈率约为 18.68 倍。对于一家营收同比增长超过 100%、毛利率维持在 75% 的公司而言,这一估值水平在绝对意义上并不极端。
市场分歧的核心在于增长持续性的判断。看多方认为,AI 基础设施建设周期将以数十年计,类比电网和互联网的长期投资周期,当前仍处于早期阶段。看空方则担忧超大规模客户的资本开支增速可能在 2027 年后放缓,届时英伟达需要依赖更分散的客户结构来维持增长斜率。
值得注意的是,公司战略投资组合的非上市证券持仓已从 223 亿美元增至 434 亿美元,近乎翻倍。这一变化表明英伟达正在通过直接持股算力密集型客户的方式,构建更紧密的生态绑定关系。
FAQ
Q1:英伟达 9 月 28 日收盘价是多少?
A:据公开市场数据,英伟达 9 月 28 日收报 228.86 美元,涨幅 1.68%,盘中最高触及 233.21 美元。
Q2:150 亿美元回购授权对英伟达意味着什么?
A:这是美股历史上最大规模的单次回购授权增幅,使总回购额度达到 235 亿美元。管理层在 Q2 财报中给出了明年营收增长约 70% 的前瞻指引,回购反映了对长期现金流的信心。
Q3:英伟达数据中心业务的最新表现如何?
A:2026 财年第二财季,数据中心业务收入达 890 亿美元,同比增长 117%。其中超大规模客户贡献 487.1 亿美元,AI 云及企业客户贡献 403.1 亿美元,后者增速达 138%。
Q4:加密矿业与英伟达 AI 算力有何关联?
A:多家上市矿企正将电力基础设施和冷却系统改造为 AI 数据中心,用于托管英伟达 GPU 算力。去中心化计算平台也在接入英伟达芯片,例如基于 TON 的 Cocoon AI 平台已购入 576 颗 B300 芯片。
Q5:分析师对英伟达的共识评级如何?
A:据 S&P Global 汇总的 61 位分析师数据,共识评级为“强力买入”,平均 12 个月目标价为 327.7 美元。
Q6:英伟达当前面临的主要竞争威胁是什么?
A:AMD 的 MI300 系列加速器、OpenAI 与博通合作的定制推理芯片、谷歌 TPU 以及华为昇腾系列是主要的竞争力量。竞争焦点正在从训练场景向推理场景迁移,定制 ASIC 和开放以太网方案对英伟达的专有生态构成中长期挑战。
相关快讯