


英特尔暴涨 9.05%:CPU 涨价、AI 推理与代工突破能否撑起 120 美元目标价?
关键要点
- 英特尔股价在 9 月 8 日飙升 9.05%,至 $104.47,此前有报道称公司计划提高 PC CPU 价格。
- 美国政府持有英特尔 9.9% 的股份;自 2025 年 8 月买入以来,未实现收益已超过 3637 亿美元。
- Northland Securities 将英特尔评级上调至“跑赢大盘”,目标价为 $120,理由是盈利能力扭转以及服务器处理器短缺。
美东时间9月8日,据 Gate 股票行情数据显示,英特尔(INTC)股价盘中一度飙升9.5%,收盘报104.47美元,单日涨幅9.05%,市值单日增加约45亿美元。直接触发因素来自供应链消息:英特尔计划于10月初将PC CPU价格再度上调约10%。这一看似“利空”的涨价举措,却被市场解读为盈利战略转向的积极信号——投资者将其视为英特尔将捍卫每颗芯片利润而非追求销量的重要表态。
此番上涨使美国政府持有的英特尔9.9%股份账面浮盈再增约36亿美元,累计浮盈已超过360亿美元。与此同时,Northland Securities将英特尔评级上调至“跑赢大盘”,目标价120美元,指出扭亏为盈势头、服务器处理器短缺以及马斯克Terafab芯片项目为三大核心依据。
在AI推理需求重构CPU供需格局、先进制程产能持续向数据中心倾斜的产业背景下,英特尔能否通过连续涨价实现盈利能力的根本修复?120美元的目标价究竟是合理估值还是过度乐观?本文将从涨价逻辑的产业基础、美国政府持股的特殊结构以及代工业务的验证节点三个维度,对英特尔当前的估值重估逻辑进行系统性拆解。
涨价信号:从份额优先到利润优先的战略转折
美东时间9月8日,据 Gate 股票行情数据显示,英特尔股价收盘报104.47美元,涨幅达9.05%。直接触发因素来自供应链消息:英特尔计划于10月初将PC CPU价格再度上调约10%,这将是该公司自2025年底以来的第三轮连续涨价。
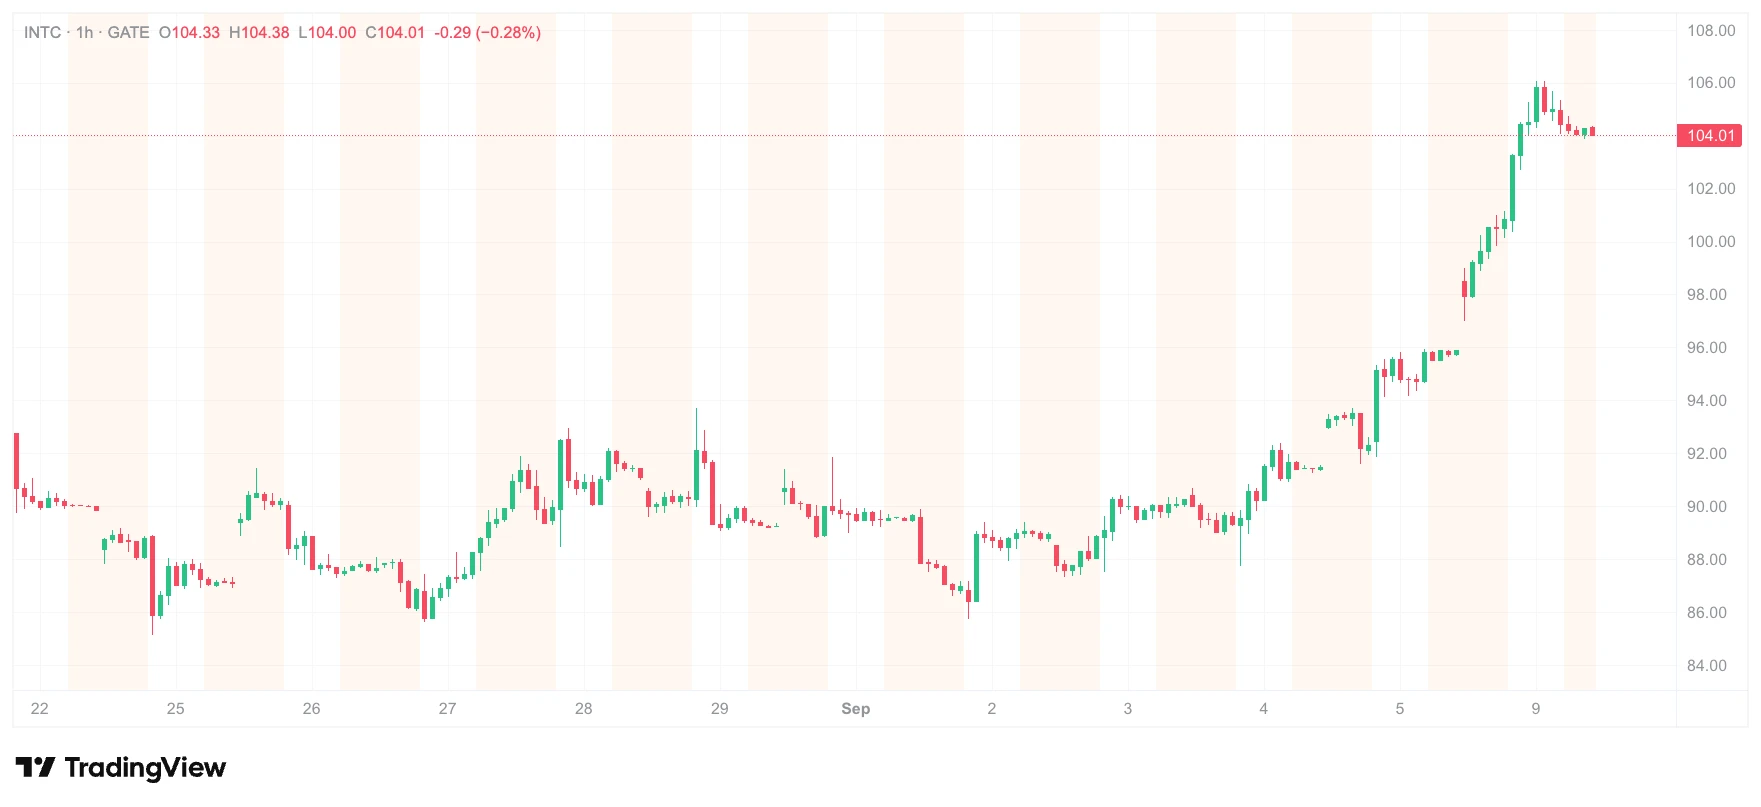
来源: Gate 股票行情
在传统半导体行业逻辑中,涨价往往被视为需求疲软时的被动防御行为。但此次市场解读截然不同——投资者将这一举措视为英特尔盈利优先战略的明确信号。自CEO陈立武2025年底上任以来,公司持续削减低利润率产品线,甚至评估将毛利率较低的Small Core产品线停产退市。在PC处理器市场份额仍维持在约78%的前提下,通过持续拉高平均售价来改善盈利能力,已成为英特尔当前的核心策略。
Northland Securities在消息公布后将英特尔评级从“与市场表现一致”上调至“跑赢大盘”,目标价设定为120美元。该机构指出,评级上调的核心依据包括英特尔的扭亏为盈势头、服务器处理器供应短缺格局以及马斯克Terafab芯片项目的潜在催化效应。
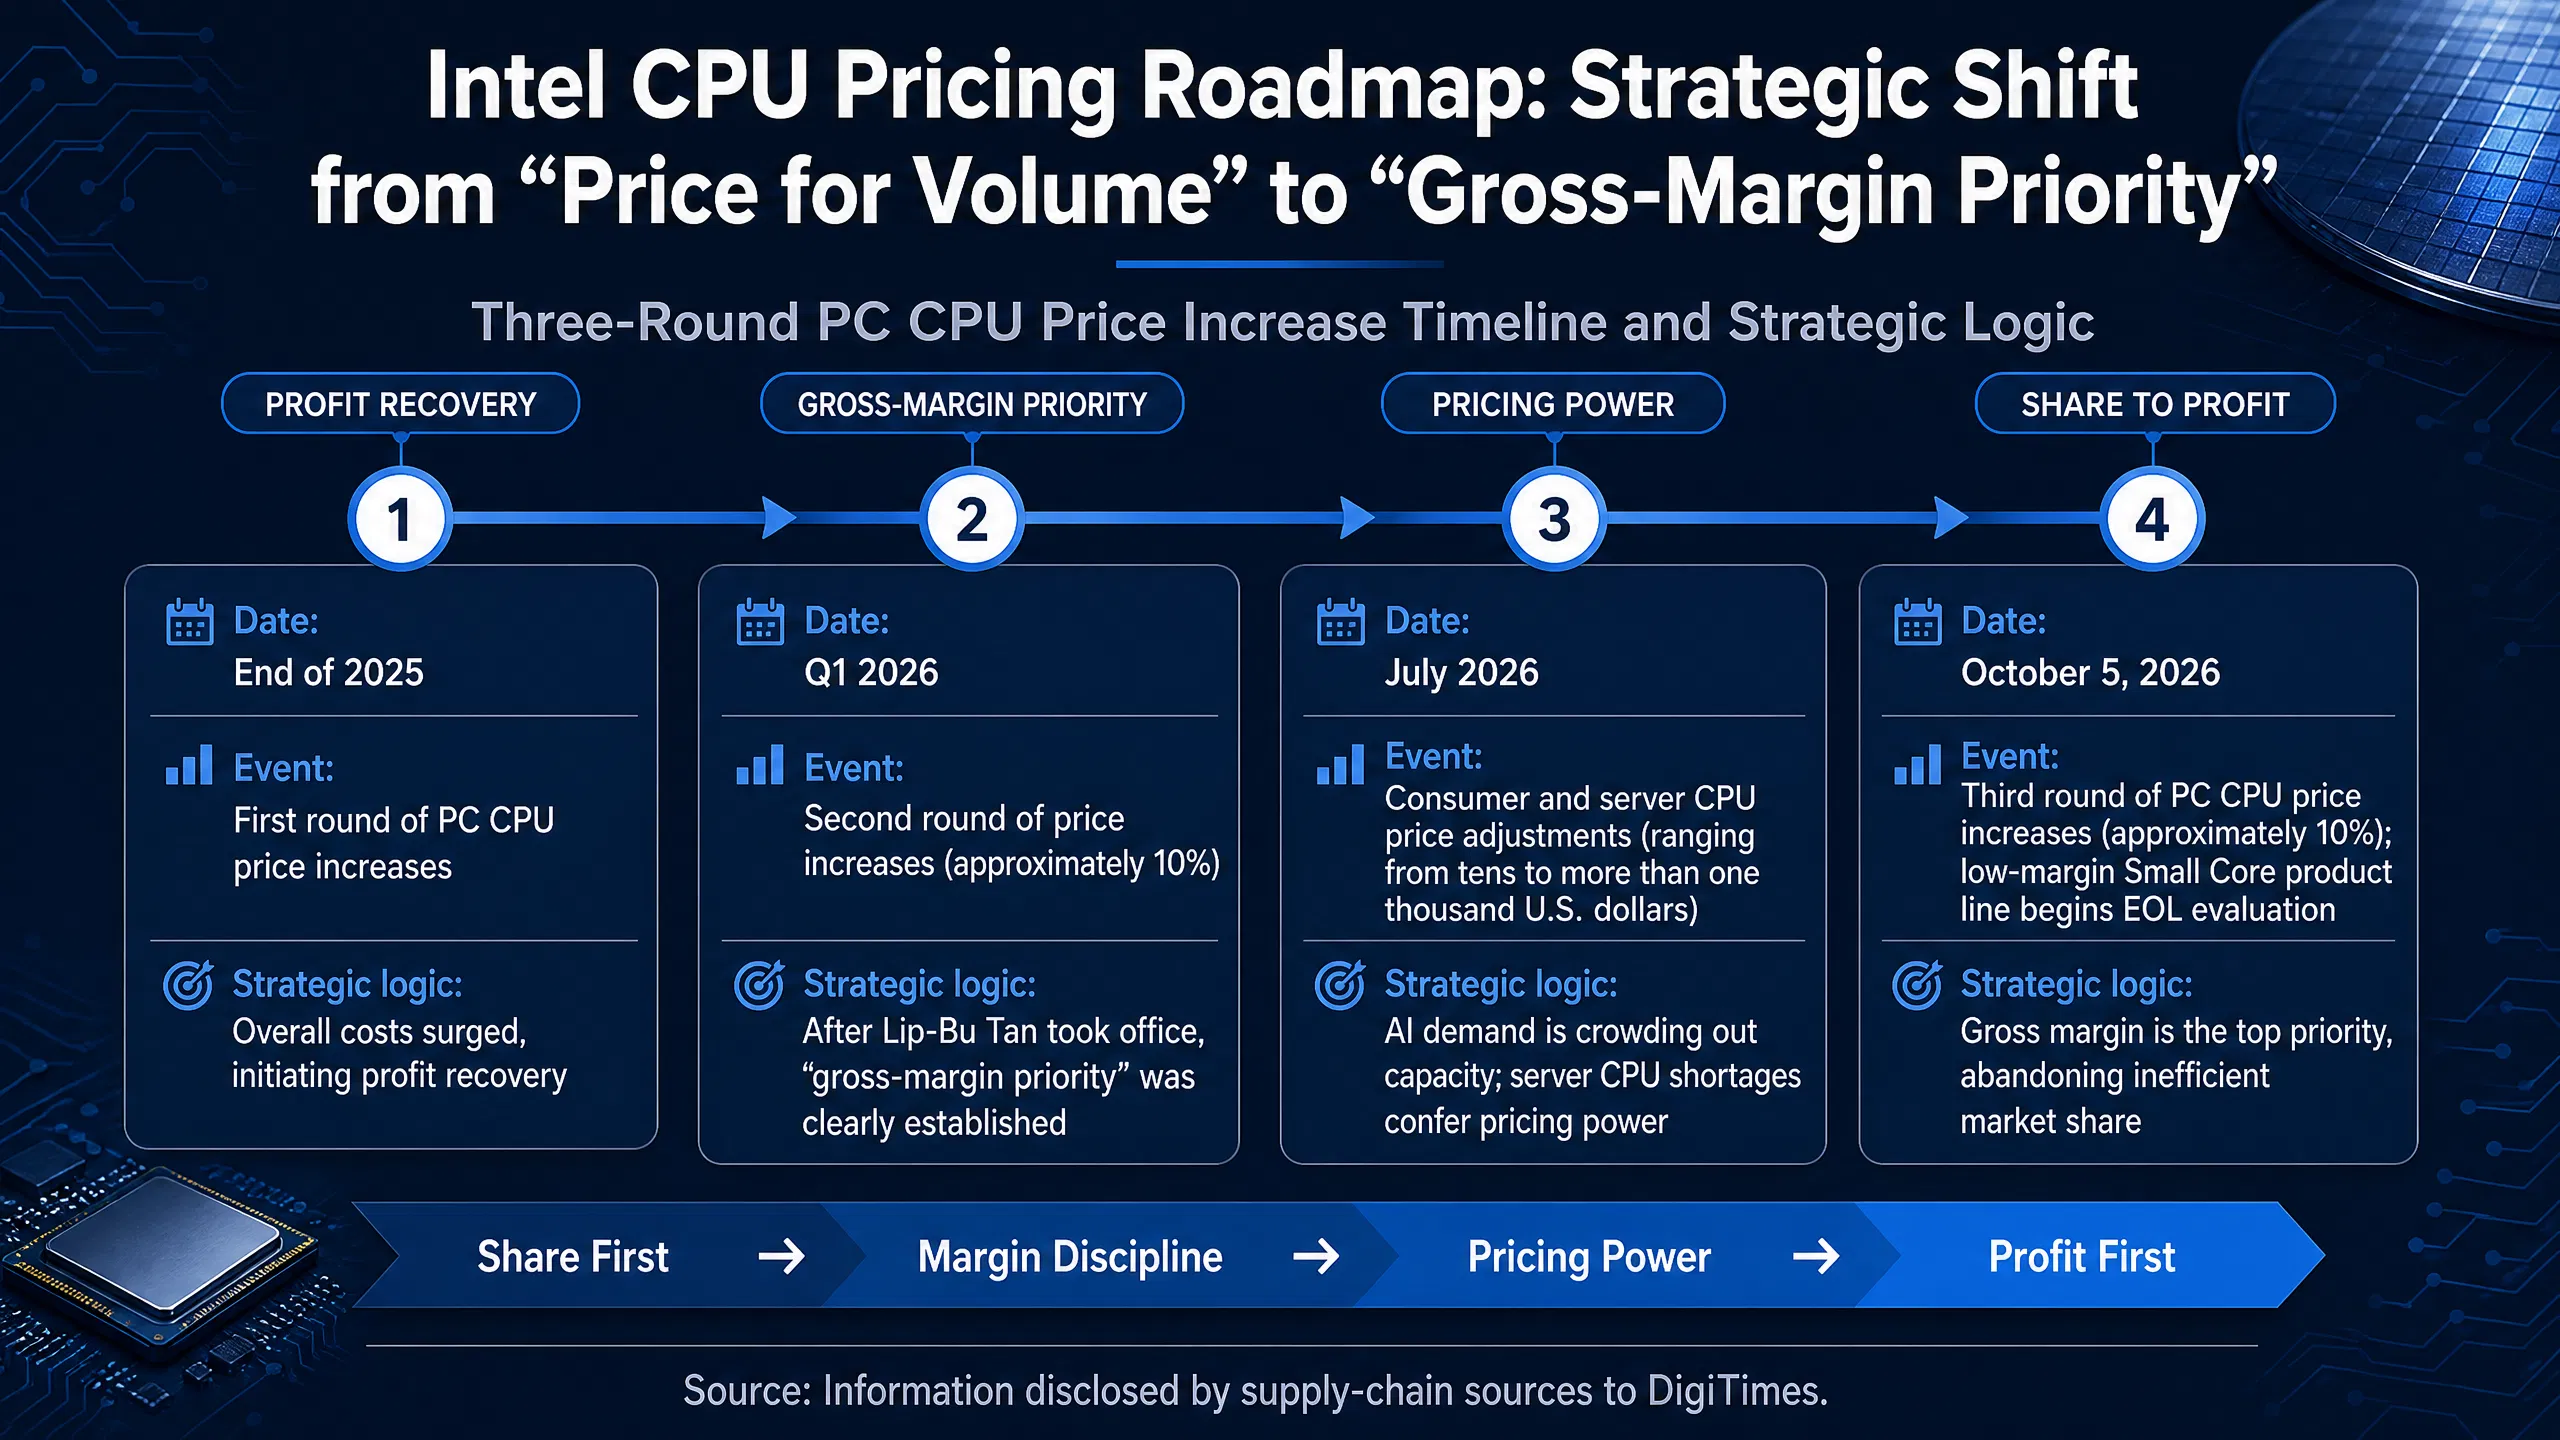
英特尔PC CPU三轮涨价时间线与战略逻辑示意图
美国政府持股浮盈360亿美元:一笔特殊的“国家投资”
英特尔股价的飙升使其最大单一股东——美国政府的账面收益进一步扩大。2025年8月,美国政府以每股20.47美元的价格购入4.333亿股英特尔普通股,总投资额约89亿美元,持股比例约9.9%。按美东时间9月8日收盘价104.47美元计算,该笔持仓市值约452.7亿美元,账面浮盈约363.7亿美元。
这笔交易的结构颇为特殊。资金来源中,57亿美元来自《芯片与科学法案》已批准但尚未拨付的补助资金,另有32亿美元来自一项安全芯片开发政府项目。美国政府获得的系被动持股,不享有董事会席位、治理权或知情权,在需要股东批准的事项上与公司董事会保持一致。此外,政府还获得了一项认股权证:若英特尔晶圆代工业务股份降至51%以下,政府可再以每股20美元的价格增持5%股份。
英特尔CFO津斯纳曾表示,该认股权证本质上是“一种摩擦力”,防止公司走向政府不希望看到的业务剥离方向。从投资回报角度看,这笔交易的账面收益率已超过400%,但其战略意义远不止于财务收益——它标志着美国产业政策从“市场修补者”向“市场塑造者”的角色转变。
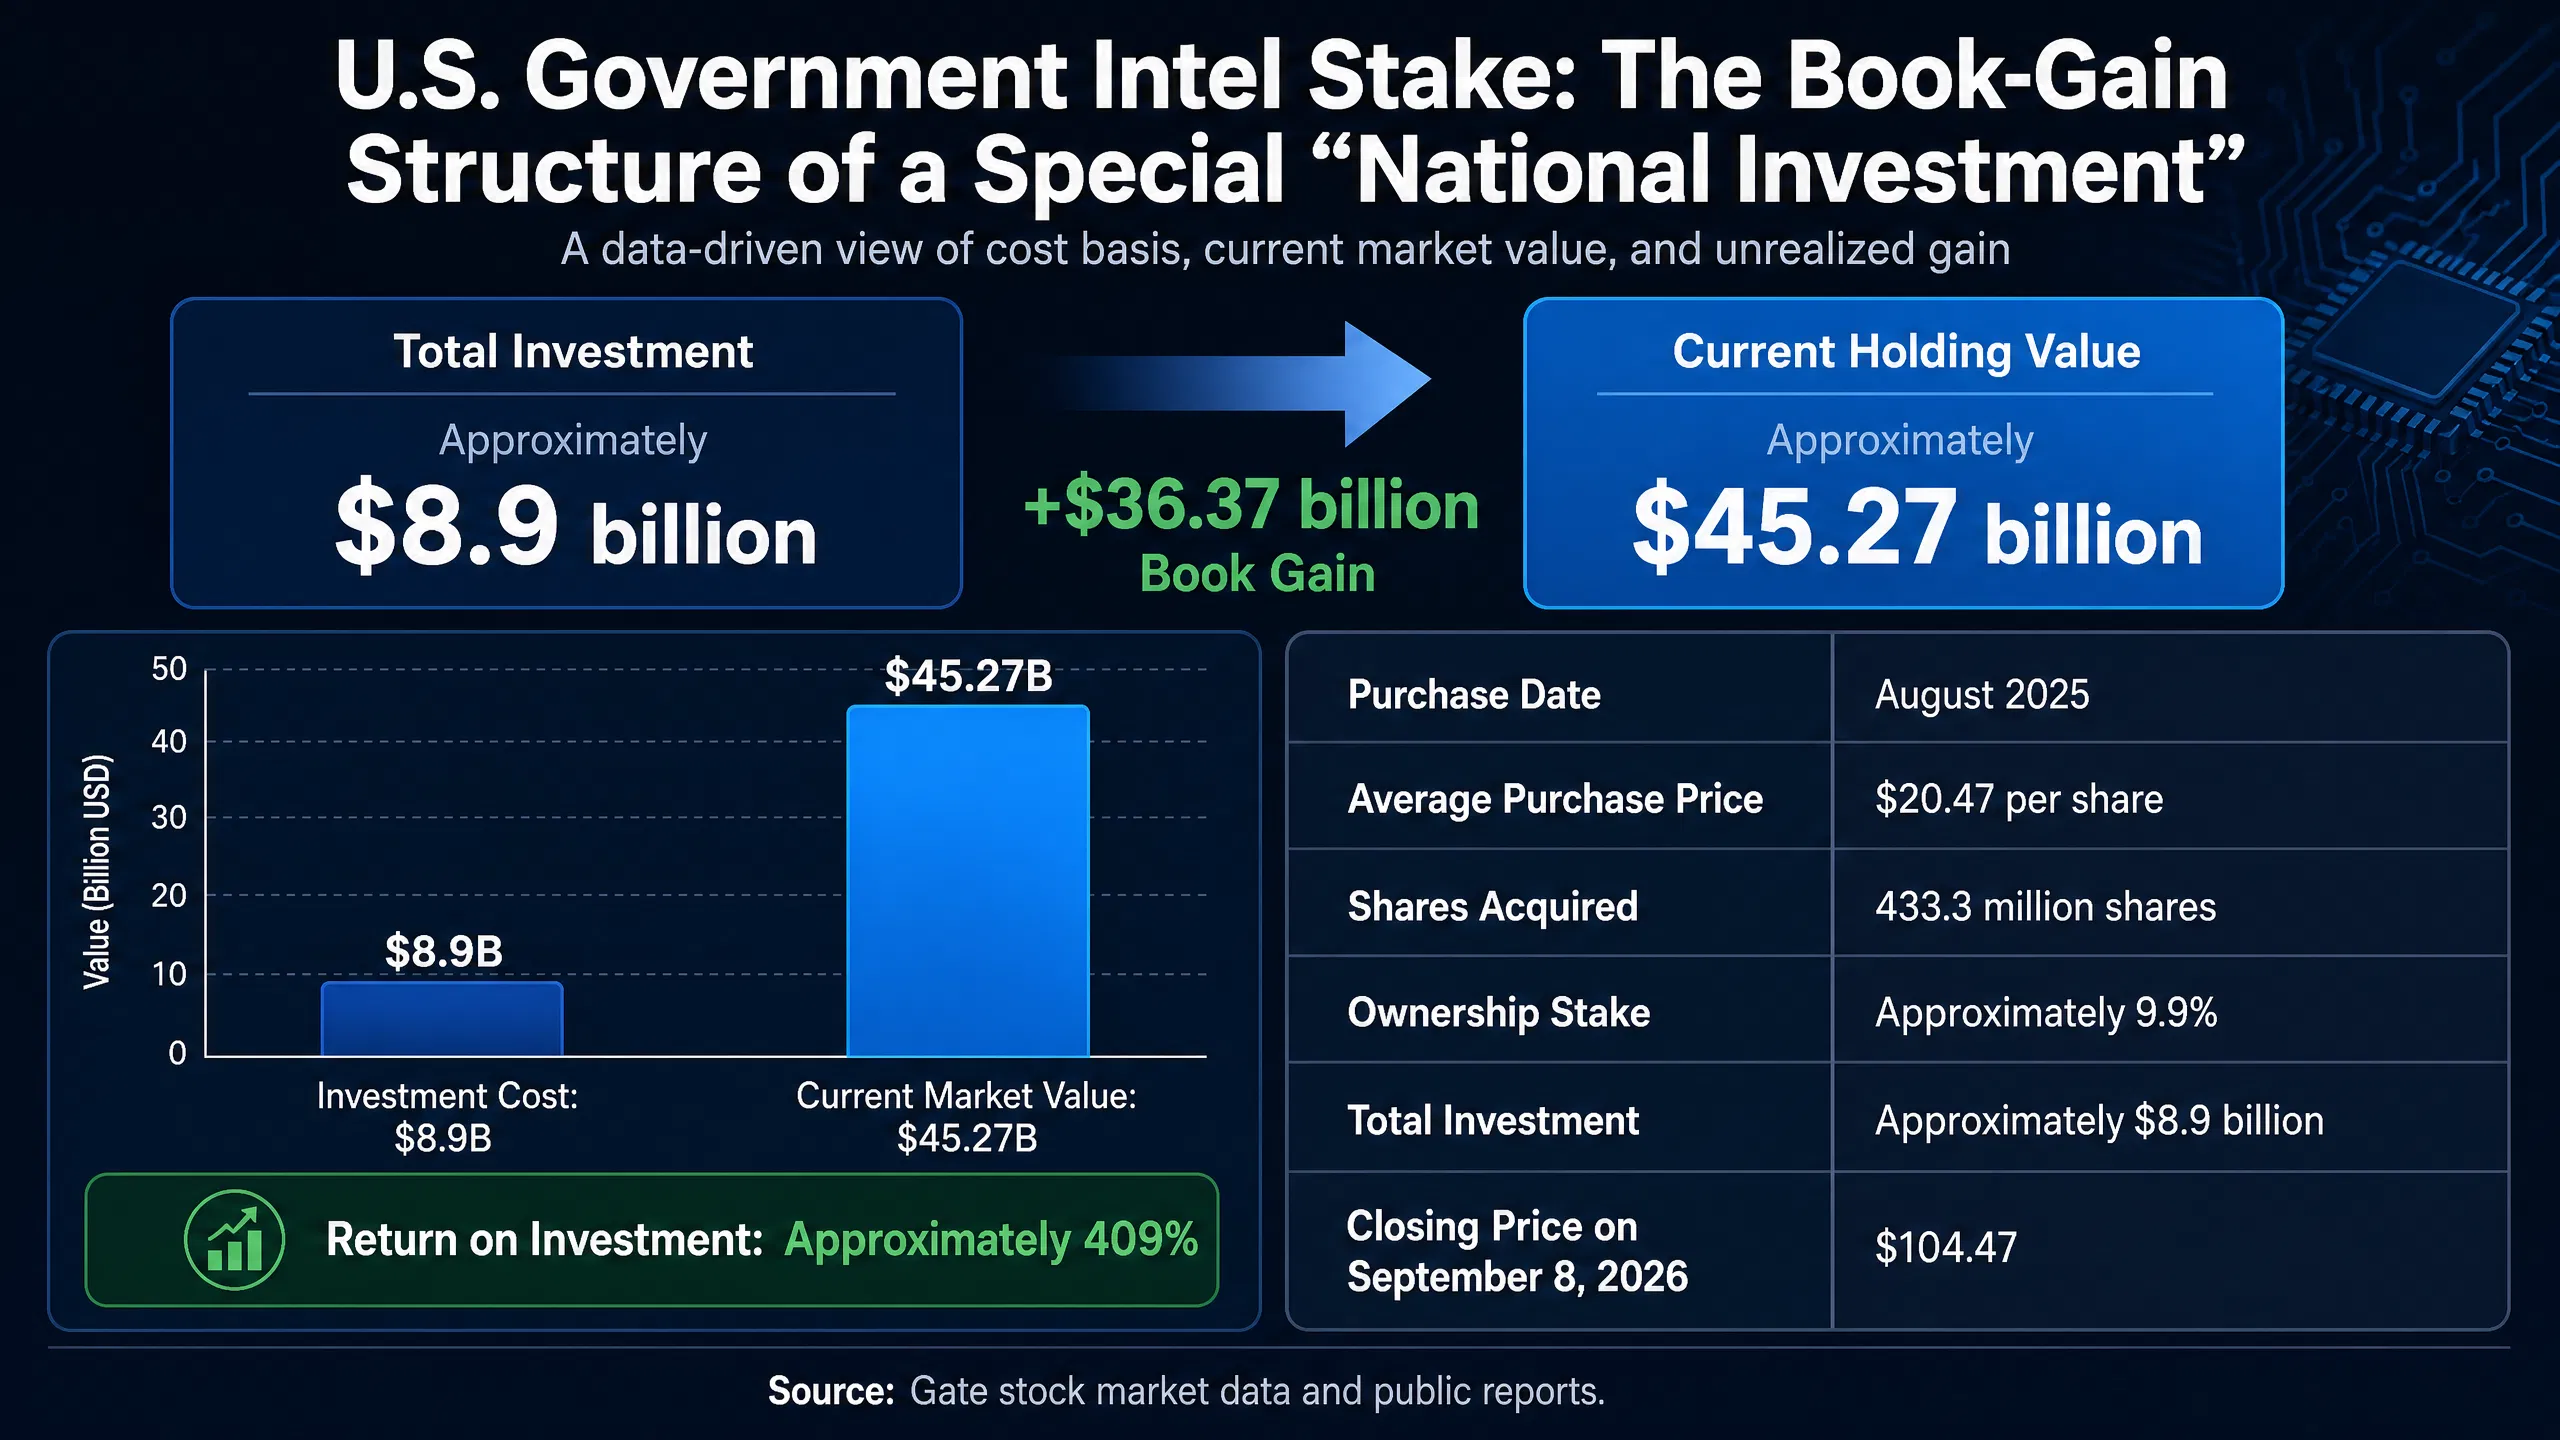
美国政府英特尔持股收益结构图
涨价逻辑的产业基础:AI推理需求重构CPU供需格局
英特尔敢于逆势涨价,其产业逻辑基础在于AI算力需求正在根本性改变CPU市场的供需关系。
过去两年,全球科技公司持续扩大AI数据中心投资,高性能GPU之外,服务器CPU、DRAM、先进封装资源需求同步激增。越来越多的先进产能向利润更高的数据中心市场倾斜,消费电子端的供应则持续收紧。TrendForce报告显示,2026年全球AI服务器出货量预计同比增长28%以上,服务器总出货量同比增长12.8%。在此背景下,英特尔和AMD 2026全年的服务器CPU产能已接近售罄,两家公司均计划将服务器CPU价格上调10%-15%。
更值得关注的是AI推理场景对CPU需求的拉动。2026年第一季度,英特尔甚至将此前已减记的库存CPU重新售出,一季度股价一度因此大涨超过24%。首席财务官辛斯纳承认,部分售出的产品是“已经搁置的旧产品”,后经与客户协调重新出货。
这一现象揭示了一个深层趋势:AI训练阶段GPU是绝对主角,但AI推理的规模化部署正在让CPU重新站回产业中心。 英伟达已感知到这一风向变化,罕见发布了自有CPU产品。对于英特尔而言,AI推理带来的增量需求为其提供了涨价和盈利修复的战略窗口。
估值重估的前提:价格传导与代工进展的双重验证
英特尔股价自2025年以来累计涨幅超过120%,当前估值约为未来12个月预期利润的90倍,创下有记录以来最高水平,明显高于AMD的37倍和英伟达的22倍。高估值隐含的市场预期是:涨价战略能够持续改善毛利率,代工业务能在2027年前实现实质性突破。
但价格传导的实际效果仍待验证。此次PC CPU涨价能否被电脑制造商顺利消化,将在10月底公布的第三季度财报中首次得到量化反馈。与此同时,高通的Arm架构芯片正借英特尔产品线收缩之机切入市场,这构成了对英特尔市场份额的潜在威胁。
在代工业务端,英特尔与特斯拉就下一代14A制程达成合作,与马斯克Terafab芯片项目的关联被Northland视为重要催化因素。但代工业务此前已连续多个季度录得巨额亏损,14A制程的量产时间表和大规模客户导入节奏,仍是估值重估能否兑现的关键变量。
FAQ
1. 英特尔此次涨价的直接导火索是什么?
美东时间9月8日,供应链消息称英特尔计划于10月初将PC CPU价格上调约10%,直接触发股价单日大涨9.5%。这是英特尔自2025年底以来的第三轮连续涨价,市场将其解读为公司从“份额优先”转向“利润优先”战略的明确信号。
2. 美国政府持有英特尔股份的盈利情况如何?
2025年8月,美国政府以每股20.47美元购入4.333亿股英特尔股票,持股约9.9%,总投资约89亿美元。按9月8日收盘价104.47美元计算,该笔持仓市值约453亿美元,账面浮盈约364亿美元,收益率超过400%。
3. AI推理为何能拉动CPU需求?
AI训练阶段GPU是核心,但AI推理的规模化部署正在让CPU重新回到产业中心。推理任务对低延迟、通用计算的需求与CPU架构高度匹配,这使得此前被视为“传统”的CPU市场迎来结构性增量需求,也为英特尔涨价提供了产业逻辑支撑。
4. 分析师给出120美元目标价的依据是什么?
Northland Securities上调评级的三大依据包括:英特尔扭亏为盈势头良好、服务器处理器供应短缺格局下定价能力增强,以及马斯克Terafab芯片项目的潜在催化效应。但120美元目标价能否实现,仍需三季度财报验证价格传导效果。
5. 英特尔估值是否已过高?
当前英特尔股价对应未来12个月预期利润约90倍,创历史新高,明显高于AMD的37倍和英伟达的22倍。高估值隐含市场对毛利率持续改善和代工业务突破的乐观预期,但代工业务此前持续巨亏,14A制程量产进度仍是核心不确定性因素。
相关快讯
