


油价下跌超 5%,比特币却持续走弱:美伊谈判释放了什么信号?
关键要点
- 美伊80亿美元霍尔木兹协议推动布伦特原油单日下跌6.02%,但比特币同期跌破50周均线至74,853.4美元,未能随油价回落而反弹。
- 根据CME FedWatch数据,美联储12月加息25基点概率升至84.2%,实际利率预期维持高位,压制了比特币高久期资产的估值。
- 美国现货比特币ETF在11月2日至6日当周累计净流出12.82亿美元,创2026年下半年最大单周流出,机构需求疲弱加剧比特币承压。
2026 年 11 月 10 日,全球风险资产呈现出一幅令不少交易者困惑的图景。美股三大指数集体强劲反弹,道指收涨 2.15%,标普 500 涨 2.35%,纳指涨 2.74%;现货黄金同步走高,收于 4,140.94 美元/盎司附近。与此同时,据 Gate 行情数据显示,布伦特原油报 90.86 美元/桶,单日下跌 6.02%,WTI 价格 85.61 美元/桶,跌幅 5.03%。油价的重挫来自一条明确的消息:据报道,美伊正在推进一项价值 80 亿美元的霍尔木兹海峡协议,美方解冻伊朗资金,伊朗重新开放海峡通行并停止对海湾航运的袭击。
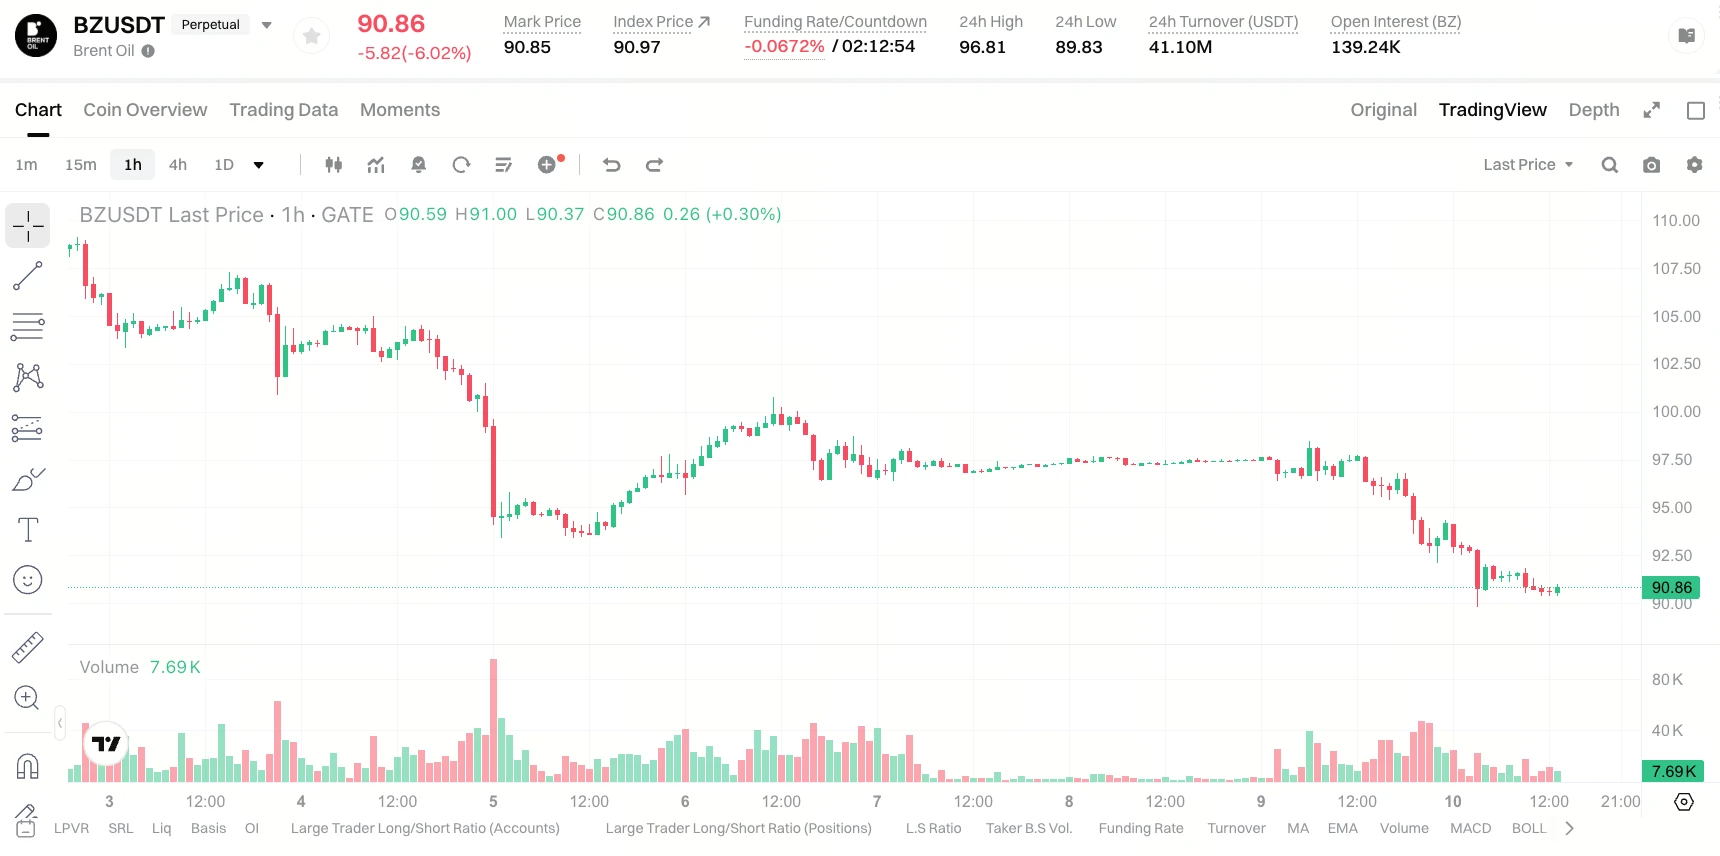
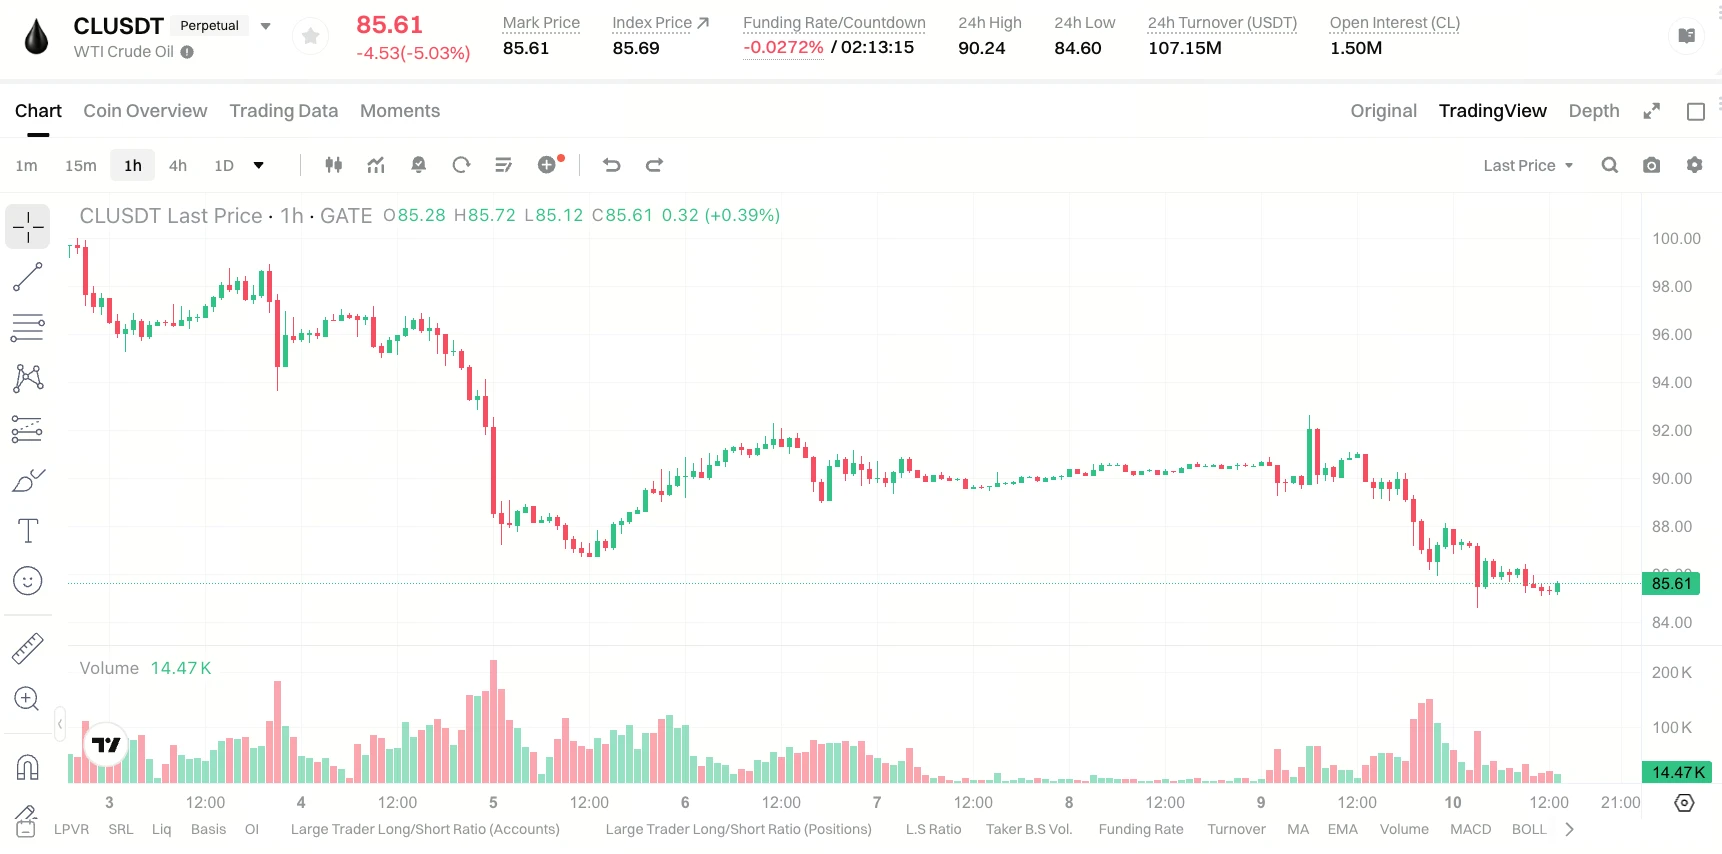
来源:Gate 行情数据
按照教科书式的宏观传导,油价下跌压低通胀预期、削弱加息压力、利好高久期风险资产。但比特币没有参与这场反弹。截至北京时间 11 月 10 日,据 Gate 行情数据显示,比特币(BTC)报价约 74,853.4 美元,24 小时最低触及 73,739.8 美元,市值约 1.57 万亿美元,较 2025 年 10 月 6 日的历史高点 126,080 美元回撤约 40.63%。过去 7 天 BTC 下跌 2.69%,30 天跌幅扩大至 7.98%。油价与比特币之间的常规负相关叙事,在这一刻失效了。
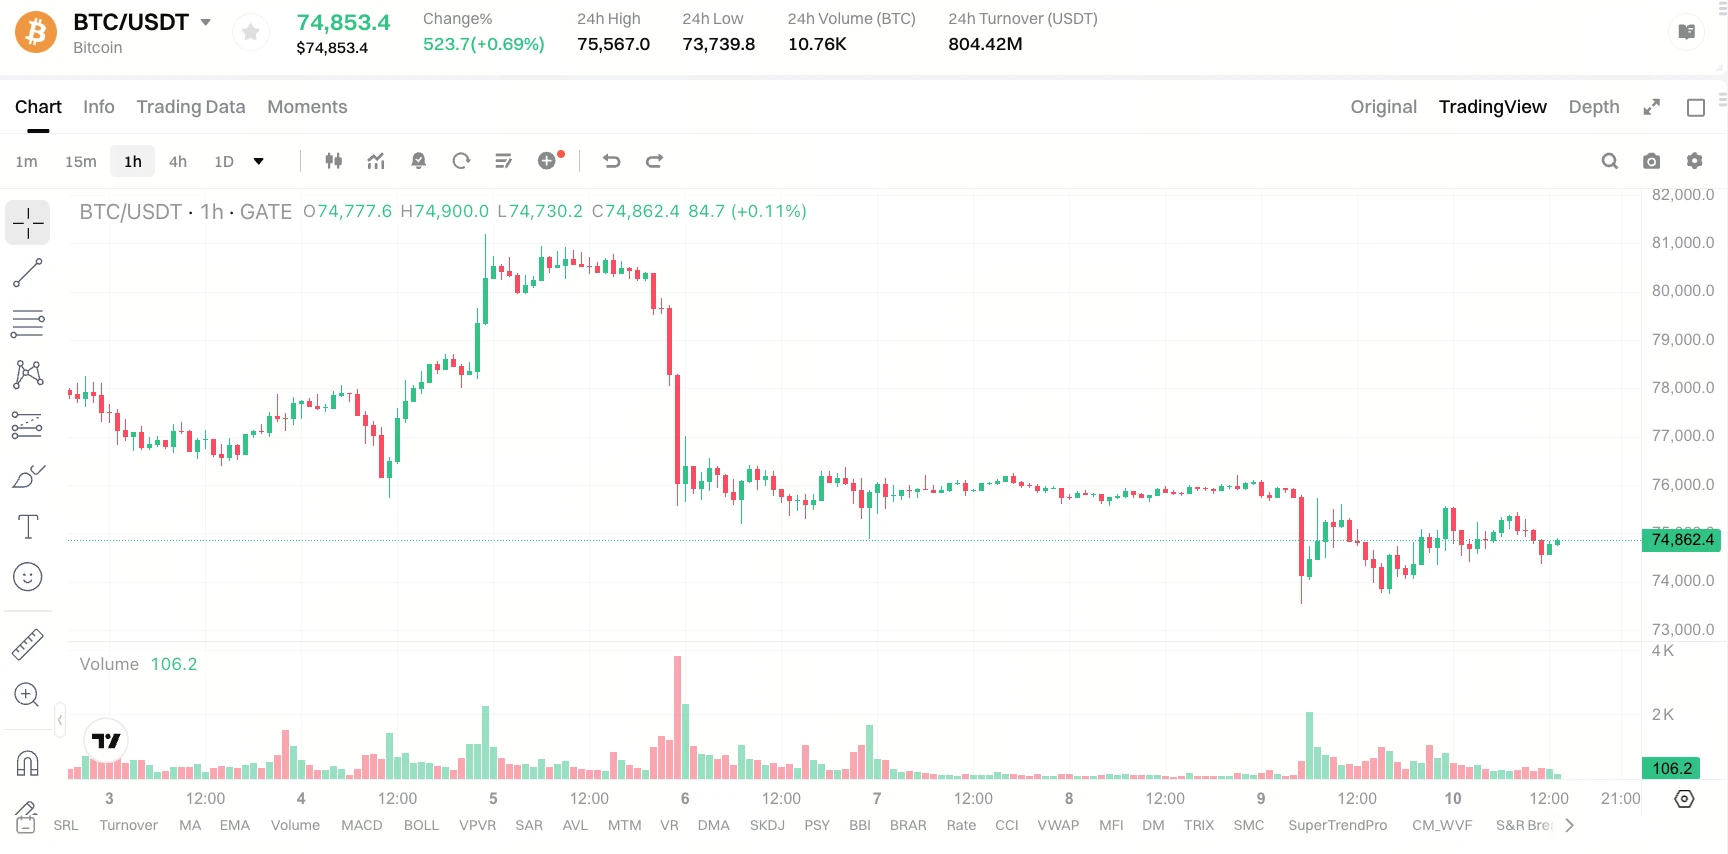
来源:Gate 行情数据
失效本身比涨跌方向更值得拆解。
地缘溢价出清:被“剪掉”的是通胀尾部,不是流动性约束
霍尔木兹海峡对加密市场的意义,并不通过原油现货交割直接传导,而是通过一条更长的链条:海峡通行受阻→油价上行→通胀预期抬升→降息路径推迟→流动性收紧→高久期资产承压。比特币作为典型的高久期、纯流动性敏感资产,定价重心落在远端现金流折现与实际利率预期上,对这条链条的敏感度远高于传统现金流资产。
80 亿美元协议如果落地,等于把“油价失控”这一通胀尾部风险从定价中切除。问题在于,切除尾部风险并不自动等于注入流动性。市场在 11 月 9 日至 10 日的定价,正是在交易这一区分:油价下跌缓解的是通胀的供给端压力,但利率路径的核心约束并未解除。CME FedWatch 数据显示,美联储 12 月加息 25 个基点的概率在 11 月 10 日已升至 84.2%,维持利率不变的概率仅为 15.8%。换言之,油价下跌带来的通胀预期边际改善,尚未转化为对加息路径的实质性重新定价,而比特币定价所依赖的,恰恰是后者。
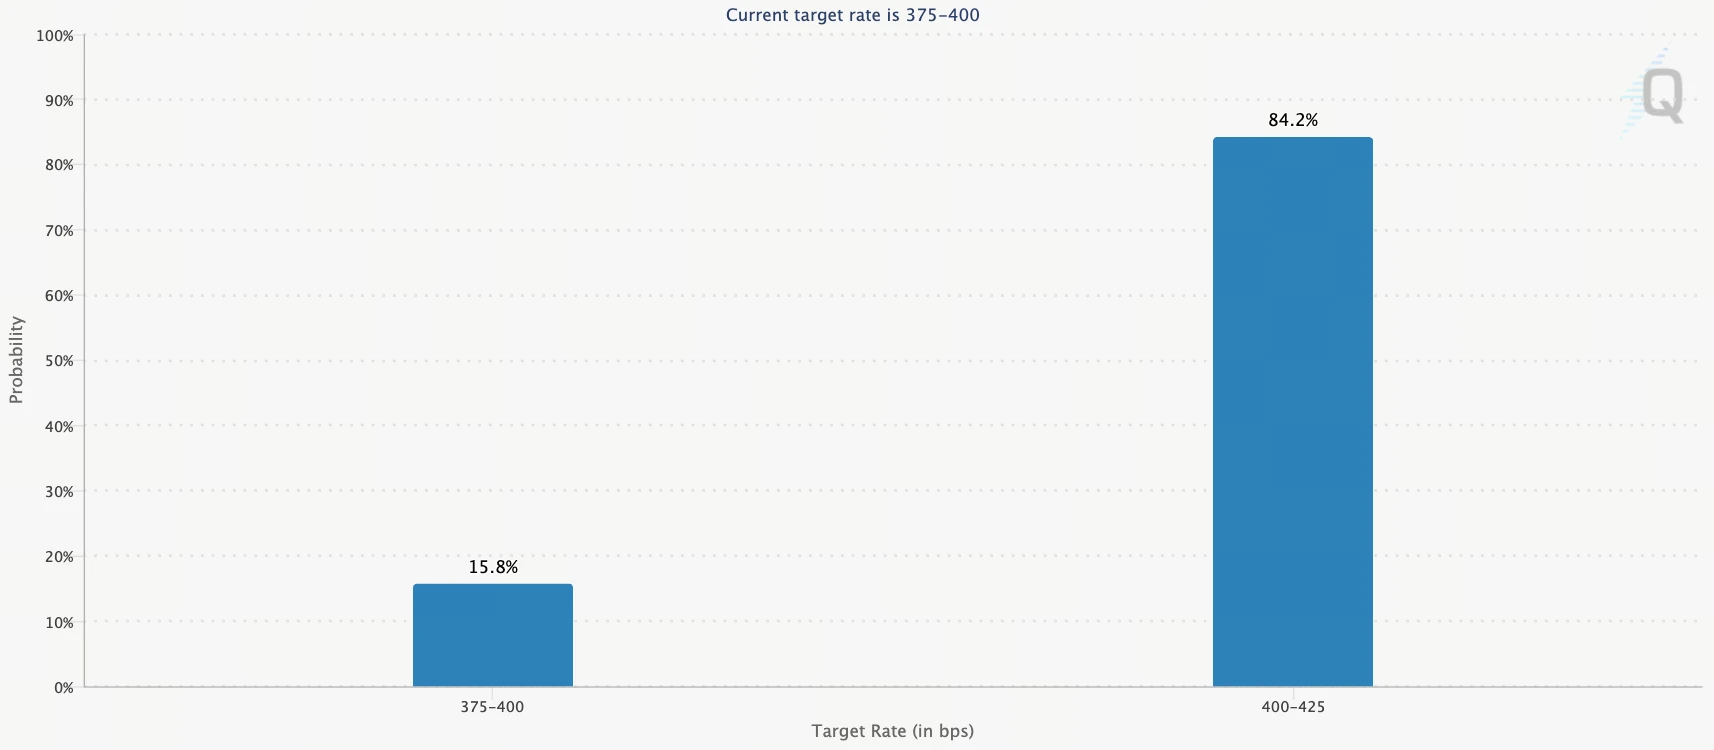
来源:CME FedWatch 数据
协议本身也远未到“确定性落地”的阶段。副总统万斯在推动谈判,国务卿鲁比奥与财政部长贝森特则表示反对,协议不涉及伊朗核计划,且 2026 年 5 月瑞士达成的类似安排在伊朗油轮袭击后已经破裂过一次。市场面对的是一个概率事件,而非既成事实,这决定了地缘溢价只能部分出清,而无法被彻底定价为“风险解除”。
利率“更高更久”才是比特币走弱的主约束
把视线从油价移开,比特币 11 月以来的弱势有更直接的宏观来源。10 月非农就业数据大幅超出预期,新增就业 16.5 万人,远高于市场预估的 5.9 万人,随后多名美联储官员释放审慎调整货币政策的信号。在这一背景下,即便 10 月 CPI 如机构预期般小幅降温——整体 CPI 环比上涨约 0.3%,核心 CPI 环比上涨约 0.2%——距离 2% 的通胀目标仍有明显距离,不足以打消 12 月再加息一次的可能性。
比特币对利率预期的敏感,在价格结构上留下了清晰的痕迹。本周比特币周线收盘约 74,968 美元,跌破 50 周移动平均线,该均线位于 75,200 至 75,500 美元区间,结束了此前连续七周运行于该指标上方的走势。50 周均线被广泛视为长期趋势的参考基准,持续运行于其下方,在历史周期中往往对应较长时段的疲软结构。衍生品层面的信号同样偏谨慎:Glassnode 数据显示,Hyperliquid 上流动性较强的大型交易者已将比特币永续合约头寸从净多头转为净空头,空头规模处于 2025 年 10 月以来的最高水平。过去 24 小时加密衍生品市场清算规模约 12 亿美元,其中约 10.4 亿美元来自多头仓位,比特币相关清算约 3.24 亿美元,约 87% 为多头。
这些数据指向同一个判断:当前比特币的约束不在“油价太高”,而在“利率下不来”。油价下跌改善的是通胀的边际读数,但加息概率不降反升,实际利率预期维持高位,高久期资产的估值分母没有获得实质性松绑。
为什么美股和黄金接住了利好,比特币没有
同一则地缘消息,美股、黄金与比特币的反应分化,暴露了各自定价重心的差异。美股在油价回落缓解通胀担忧与科技股买盘推动下强劲反弹,道指单日上涨逾 1,100 点,标普 500 十一大板块全线上涨。黄金则同时受益于美元走软与通胀忧虑降温,现货金价单日上涨约 1.72%。两者的共同点在于,它们都能从“油价下跌→通胀压力缓和”这一环节中直接获得现金流预期或避险需求的改善。
比特币的问题在于,它既没有黄金那样的即时避险买盘承接,也没有美股盈利预期对油价成本的直接敏感。它所依赖的流动性预期改善,被加息概率的抬升所抵消。更关键的是,加密市场内部存在一条独立的资金约束:美国现货比特币 ETF 在 11 月 2 日至 6 日当周累计净流出约 12.82 亿美元,创下 2026 年下半年以来最大单周流出纪录,并直接拖累全年累计资金流向转为净流出 9.14 亿美元。ETF 是衡量机构需求的重要渠道,当这一渠道从“增量买盘”转为“持续赎回”,比特币在风险偏好回升时缺乏足够的边际买方来承接,价格对利好消息的反应自然被压缩。
后续验证节点:CPI 环比读数与协议落地概率
短期而言,有两个可验证的变量将决定当前“油价跌、比特币弱”的背离是阶段性现象还是趋势的延续。
第一个变量是北京时间 11 月 10 日 21:30 公布的美国 10 月 CPI 数据。由于 2025 年政府停摆导致基期数据缺失,本次报告将不发布同比读数,市场只能依赖环比数据判断通胀方向。机构基准预期整体 CPI 环比上涨约 0.3%,核心 CPI 环比上涨约 0.2%,若数据符合或低于预期,长端利率存在边际下行的空间,理论上有利于比特币估值分母的修复。但需要看到的是,一次环比降温并不足以改变 12 月加息的基准情景,真正的重新定价需要连续的通胀放缓来驱动。
第二个变量是美伊协议的落地概率。当前的 80 亿美元安排仍处于“据报道推进”的阶段,白宫内部存在明确反对声音,协议不覆盖核计划,且 5 月瑞士先例的破裂提供了可参照的失败路径。若协议最终落地,油价的地缘溢价将进一步出清,通胀预期的改善会为利率路径创造更多松动空间;若谈判反复或破裂,油价重新上行反而会强化“更高更久”的利率叙事,比特币面临的是地缘风险与利率压力叠加的场景,而非单纯的避险买盘。
油价下跌与比特币走弱同时出现,并不构成对“油价—通胀—利率—加密”传导链的反驳,反而精确标出了这条链上当前被卡住的位置。地缘溢价出清确实切除了一部分通胀尾部,但美联储 12 月加息概率升至 84.2%、比特币跌破 50 周均线、ETF 单周流出 12.82 亿美元,共同说明流动性约束尚未松动。对于关注比特币与油价关系的读者而言,更值得跟踪的不是油价单日跌幅本身,而是加息路径是否被通胀数据实质性改写,以及机构资金通道是否从净流出重新转为净流入。在这两个条件出现之前,地缘利好向加密市场的传导,大概率仍会被利率与资金面的双重约束所截断。
FAQ
油价下跌为什么没有带动比特币上涨?
油价下跌改善的是通胀的供给端读数,但美联储 12 月加息概率同期升至 84.2%,利率“更高更久”的预期没有松动。比特币定价的核心约束是流动性预期,而非油价绝对水平,因此地缘利好被利率路径抵消。
美伊 80 亿美元协议对比特币是利好吗?
方向上是利好,但程度有限。协议若落地,会切除油价失控的通胀尾部,为未来利率路径创造松动空间。但协议尚未最终达成,白宫内部存在反对声音,且不覆盖核计划,市场只给出部分地缘溢价出清,而非全面风险解除。
比特币跌破 50 周均线意味着什么?
50 周均线位于 75,200 至 75,500 美元区间,BTC 周线收于其下方,结束了连续七周高于该指标的走势。历史上持续运行于该水平下方往往对应较长疲软期,但短期快速收回也可能形成假突破。当前衍生品巨鲸净空头与 ETF 流出放大了这一技术信号的谨慎含义。
10 月 CPI 数据为什么对比特币重要?
本次 CPI 不发布同比读数,市场依赖环比数据判断通胀方向。若环比涨幅低于预期的 0.3%,长端利率可能边际下行,有利于比特币估值分母修复;但单次数据不足以改变 12 月加息基准情景,需要连续放缓才能驱动实质性重新定价。
当前比特币的主要风险来自哪里?
主要来自利率路径与资金结构的叠加。加息概率高企压制估值分母,ETF 单周净流出 12.82 亿美元削弱边际买盘,衍生品多头清算约 10.4 亿美元加剧价格波动。地缘协议若出现反复,油价重新上行可能进一步强化“更高更久”的利率叙事。
