前言
过去几年,加密行业的一个核心问题始终没有真正改变:区块链技术的发展速度,远远快于传统金融监管体系对它的分类速度。
同一个 Token 可以同时具备支付工具、投资资产、治理工具和网络使用凭证等属性;一个交易平台既可能提供现货交易,也可能涉及托管、借贷、衍生品和稳定币服务;一个 DeFi 协议甚至没有传统意义上的公司、柜台或者客户经理。于是,当监管机构尝试使用传统证券、商品和金融中介的框架去理解这些新型业务时,行业就很容易出现边界模糊的问题。
据 CoinDesk 援引报道,2026 年 9 月 15 日,美国参议院未能推进 Digital Asset Market Clarity Act,也就是通常所说的 CLARITY Act。程序性投票以 49 票赞成、50 票反对结束,未达到推进所需的 60 票门槛。该法案原本希望建立较完整的数字资产市场结构框架,并进一步明确 SEC 与 CFTC 在数字资产市场中的监管边界。
如果只把这件事情理解成一项法案在国会程序上暂时受阻,那么它的行业意义其实比较有限。更值得研究的是,这个过程再次暴露出一个长期问题:加密行业究竟应该按照什么逻辑被监管?
是按照资产长什么样来监管?
还是按照它承担什么功能来监管?
是把交易平台当作证券交易场所理解?
还是把它视为一种全新的数字资产市场基础设施?
而对于 Web3 来说,最重要的变化可能并不是某一部法案什么时候通过,而是监管机构、金融机构和行业参与者最终会不会形成一套更加稳定的“边界语言”。
核心要点
-
加密监管的核心难题正在从“是否监管”转向“如何分类与划分责任”
-
SEC 与 CFTC 的监管边界,会直接影响数字资产发行、交易和市场基础设施
-
稳定币、中心化交易平台与 DeFi 的商业模型不同,因此监管重点也不可能完全相同
-
更明确的市场结构规则可能影响企业注册、产品设计、托管、流动性和资本进入方式
-
Web3 行业未来的重要变化之一,是部分原本混杂在一起的业务可能逐渐专业化和分层
-
监管并不只是限制行业,也会重新定义哪些商业模式能够长期获得机构资本支持
-
判断 Web3 长期发展,不应只看某项法案进展,还需要观察实际规则、执法边界和市场基础设施如何演进
加密监管为什么越来越需要“重新分类”
早期的加密市场规模有限,监管机构面对的主要是一些简单的问题:某个 Token 是不是证券?某个交易平台是不是在提供未注册的金融服务?某个项目有没有向公众募集资金?
随着市场复杂度提高,单一分类越来越难覆盖实际情况。
一个 Token 本身可能不是证券,但围绕它的发行行为可能涉及投资合同;一个稳定币的主要功能可能是支付和结算,而不是投资;一个 DeFi 协议虽然没有传统公司结构,却可能提供与金融中介类似的交易、借贷或者衍生品功能。
美国 SEC 与 CFTC 在 2026 年 3 月发布的相关监管解释,就已经开始尝试建立更加细分的 Token 分类,包括 digital commodities、digital collectibles、digital tools、stablecoins 和 digital securities,并进一步讨论非证券型加密资产与 investment contract 之间的关系。
这其实是监管思路发生变化的重要信号。
它说明监管机构开始意识到,单纯问“这个 Token 是不是证券”并不能解决所有问题。还需要进一步问:它为什么存在?用户为什么持有?它的主要风险是什么?谁控制市场?谁负责客户资产?谁承担信息披露和市场诚信责任?
一旦问题变成这些,监管就会从“资产标签”逐渐转向“功能和风险”。
市场结构为什么比单个 Token 的分类更重要
很多加密行业讨论都会围绕某一个 Token 展开,但从行业发展角度看,真正影响企业行为的往往不是单个资产标签,而是整个市场结构。
因为一家企业如果不知道自己应该向谁注册、按照什么规则托管客户资产、什么情况下可以交易某种资产、哪些服务必须分拆,它就很难建立长期业务模式。
CLARITY Act 的目标之一,就是为数字资产市场建立更加系统的市场结构框架。美国众议院相关委员会此前对 H.R. 3633 的说明显示,该法案旨在进一步明确 CFTC 对数字商品的监管权限、SEC 对涉及数字资产投资合同的监管范围,并建立相应的客户保护机制。
这类市场结构规则的重要性,在于它会改变企业的组织方式。
例如,交易、托管、经纪、做市和资产发行过去可能集中在同一个加密平台内部,未来却可能逐渐出现更加专业化的分工。不同功能对应不同牌照、资本要求和风险管理体系,最终可能让整个行业从“一个平台做所有事情”逐渐转向多个专业化基础设施协作。
这与传统金融的发展路径其实存在某种相似性,但 Web3 的特点在于,很多功能最终可能通过智能合约和链上协议完成,而不一定都由传统金融机构承担。
SEC 与 CFTC 的边界为什么影响 Web3
监管边界之所以重要,是因为不同监管机构对应的规则体系、市场结构和企业责任并不完全一样。
2026 年 3 月 SEC 发布的解释明确表示,SEC 与 CFTC 将根据相关数字资产和交易的具体性质,对证券法和商品交易法分别发挥监管作用,同时对 staking、airdrop、wrapping 等具体场景进行了说明。
这意味着未来 Web3 企业面对的可能不再是模糊的“一套加密监管”,而是一组与具体业务功能对应的规则。
例如,一项主要涉及数字商品交易的业务,监管关注点可能集中在市场完整性、客户资产保护和衍生品规则;而涉及投资合同的发行活动,则可能更加关注证券法下的信息披露与投资者保护。
对于创业公司而言,这种区别会直接影响产品设计。
一个项目到底应该把自己定位成软件协议、资产发行平台、交易场所还是金融中介,并不只是营销问题,而会逐渐变成企业架构问题。
这也解释了为什么市场结构立法会对 Web3 产生长期影响:它最终改变的不是某个 Token 的故事,而是企业可以以什么方式经营数字资产业务。
稳定币为什么会成为监管结构中的独立问题
稳定币尤其值得单独讨论,因为它与 Bitcoin、Tokenized Securities 或 DeFi Token 的经济功能差异非常大。
如果用户持有一个稳定币,最直接的使用场景可能是支付、结算、交易对手之间的资金转移以及链上资产计价。它的核心问题往往不是“未来价格涨多少”,而是发行方有没有足够储备、赎回机制是否可靠、资产是否隔离以及结算网络是否稳定。
因此,稳定币监管越来越容易发展出独立的逻辑。
对 Web3 来说,这一点很重要,因为稳定币实际上处在多个市场之间:它既是加密交易的计价单位,也是 DeFi 的流动性工具,还可以成为支付与跨境结算基础设施。
当稳定币规模扩大之后,监管机构不仅要关注发行方本身,还需要关注稳定币进入银行体系、支付体系和资本市场之后可能产生的影响。近期围绕 CLARITY Act 的谈判中,银行业与加密企业围绕稳定币收益和银行存款之间关系的分歧,就是这一问题的一个现实体现。Reuters 报道称,银行业担心某些稳定币奖励结构可能与银行存款形成竞争,并进一步影响银行资金来源与放贷能力。
因此,稳定币不能简单被归类成“又一种 Token”。
它更接近 Web3 金融体系里的资金层。
DeFi 的出现让传统监管模式面临另一种挑战
如果中心化交易平台还比较容易找到传统金融中的对应物,那么 DeFi 就更加复杂。
一个 DeFi 协议可能通过智能合约完成交易、借贷和流动性管理,用户直接与代码交互,而不是通过一个持牌柜台完成服务。
这会产生一个核心问题:
谁承担责任?
如果没有传统意义上的中介机构,监管如何识别控制者?
如果协议由多个参与者共同维护,谁负责风险管理?
如果代码由全球开发者部署,适用哪个司法辖区?
这些问题不会因为某项市场结构法案没有推进而消失。
恰恰相反,它们会成为未来监管框架长期需要面对的问题。
这也是为什么市场结构规则最终可能不能只围绕“公司”设计,而需要进一步考虑协议、前端、开发者、治理机构、节点运营者和用户之间的实际功能关系。
但这并不意味着所有 DeFi 都必须按照同一种方式处理。
更合理的方向可能是根据实际功能和风险进行分层:提供交易撮合功能的协议、提供借贷功能的协议、提供稳定币结算的协议,以及单纯提供技术工具的协议,其风险结构并不相同。
更明确的监管为什么也会改变资本进入 Web3 的方式
监管规则对资本市场的影响,往往并不是简单的“限制”或者“放开”。
更清晰的规则可以让机构投资者更容易判断自己到底承担什么风险,也让企业更容易规划未来几年需要建立哪些合规和运营能力。
2026 年 8 月,SEC 主席 Paul Atkins 在关于 Regulation Crypto Assets 的讲话中明确表示,委员会正在推动更具针对性的加密资产规则,同时也认为长期、稳定的市场规则仍需要国会层面的立法来提供持续性。
这体现了监管与市场之间一个非常重要的关系。
企业真正需要的通常不是“完全没有规则”,而是能够预期规则。
因为只有这样,它们才更容易决定是否长期投入研发、建立托管体系、扩充合规团队、推出新产品以及与传统金融机构合作。
对于 Web3 来说,这可能意味着未来资本进入行业的方式逐渐发生变化。
过去资金可能更偏向投资 Token、交易平台或者早期协议;未来,如果市场基础设施更加清晰,资金也可能更多进入托管、支付、合规技术、资产发行和机构交易等环节。
法案受阻以后,真正值得观察的是什么
CLARITY Act 在参议院程序性投票中未能推进,并不意味着美国加密监管从此停止。相反,SEC 和 CFTC 已经在通过解释、规则和监管行动推进相关框架。美国众议院金融服务委员会也在参议院投票后表示,会继续推动数字资产市场结构立法。
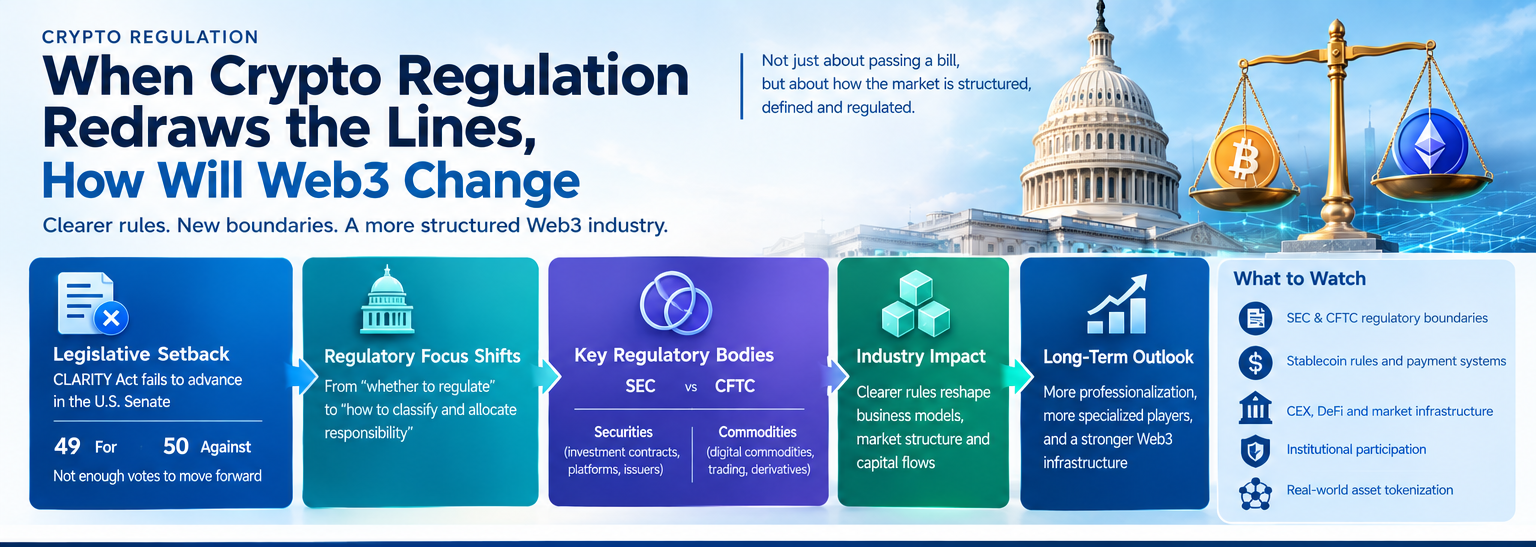
因此,对 Web3 行业而言,与其每天追踪某项法案是否“死了”或“复活”,不如持续观察几个更稳定的问题:SEC 与 CFTC 的边界是否继续明确,稳定币规则如何落地,中心化平台是否出现更加专业化的业务分工,DeFi 如何被纳入风险分类,以及机构托管和链上结算是否继续发展。
这些变量比单一法案的程序节点更加能够解释行业长期结构。
如果监管最终逐渐从模糊的“加密行业”转向稳定币、交易、托管、发行、DeFi 等不同功能的细分,那么 Web3 可能迎来的是一次行业专业化,而不仅仅是一次监管收紧或放松。
Web3 的下一阶段,可能是“结构更清楚”
加密行业早期最重要的优势之一,是快速创新。
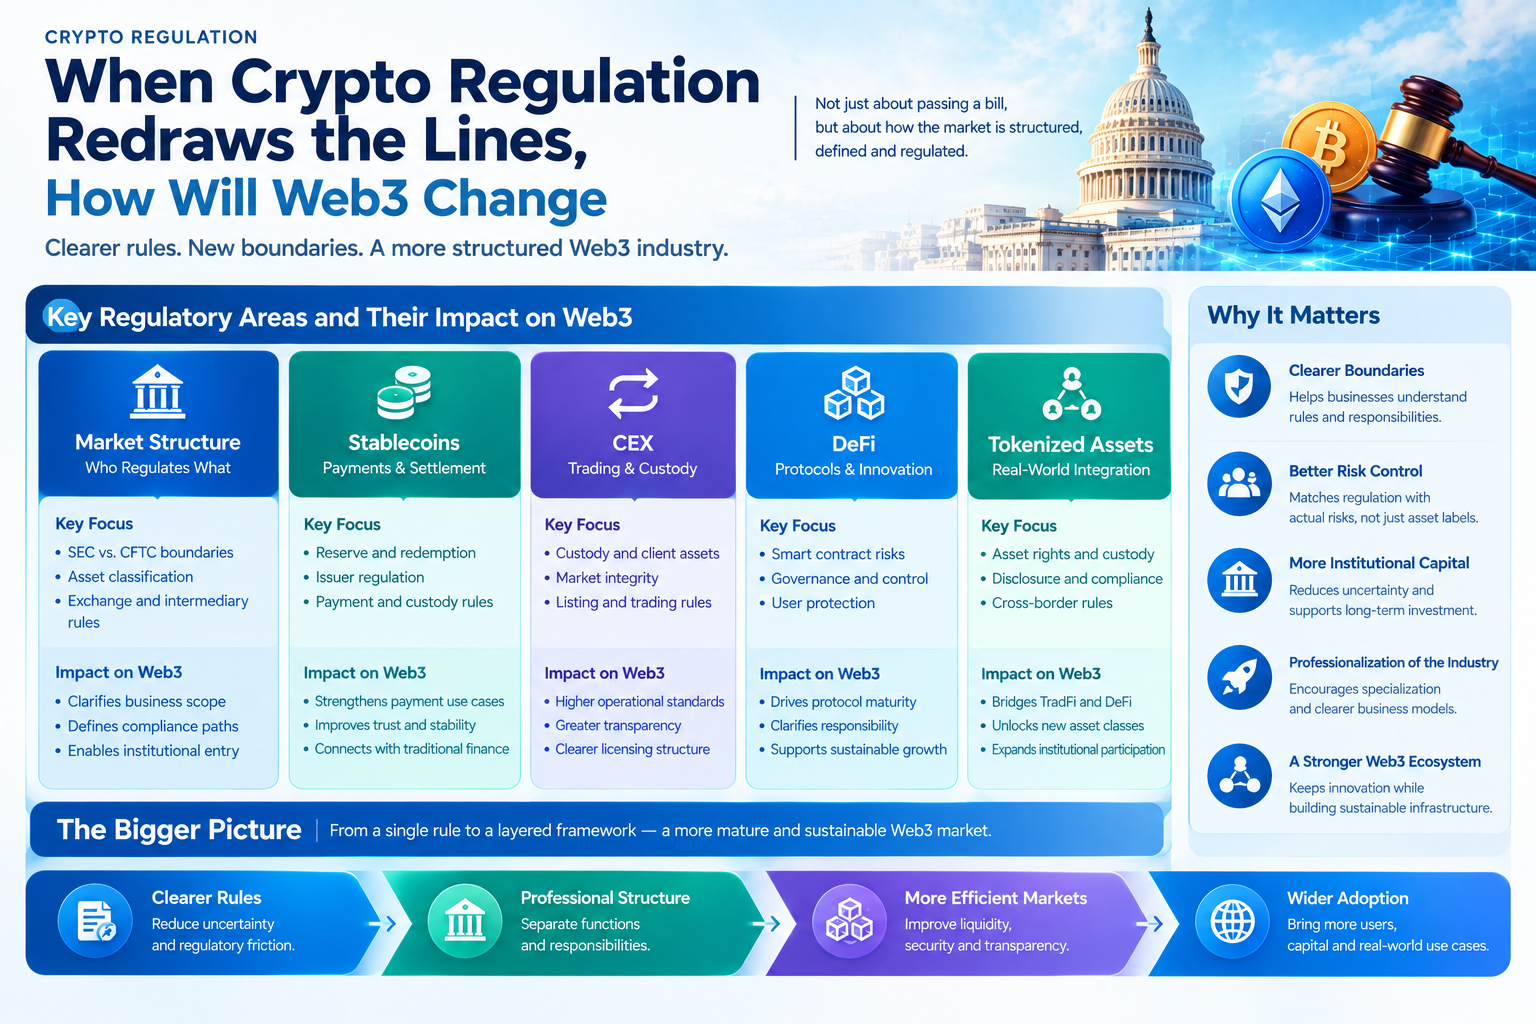
但当市场规模扩大、金融机构参与增加、稳定币承担更多支付和结算功能之后,行业需要解决的问题也会变化。
未来更重要的问题可能不是“能不能创造一个新 Token”,而是:
这个 Token 应该归属于什么类型?
谁负责发行?
谁负责托管?
谁负责市场流动性?
协议与用户之间是什么关系?
风险应该由谁承担?
这些问题看起来比“下一个热门叙事是什么”更枯燥,但它们实际上决定了 Web3 能否形成长期运行的金融基础设施。
从这个角度看,美国市场结构立法的反复,本身也是行业成熟过程的一部分。它暴露的是传统金融规则与区块链业务之间仍然存在结构性差异,而解决这些差异需要的也不会只是某一部法律。
真正长期重要的,是形成一套能够让资产、平台、协议、用户和监管机构都知道自己处在什么位置的市场结构。
这可能才是加密行业从早期实验走向成熟金融基础设施时,最值得观察的变化。
FAQ
CLARITY Act 主要想解决什么问题?
其核心目标之一,是建立更加系统的数字资产市场结构,并进一步明确 SEC 与 CFTC 对不同数字资产和相关交易的监管范围,同时设置相应的客户保护机制。
美国加密监管会因为一次法案投票受阻而停止吗?
不会。SEC 和 CFTC 已经通过解释、规则制定和其他监管行动推进数字资产相关框架,国会市场结构立法则属于另一层面的长期制度建设。
为什么稳定币需要单独研究?
因为稳定币主要承担资金、支付和结算功能,与以投资或治理为主的 Token 存在不同经济属性,因此其储备、赎回、发行主体和支付功能需要单独分析。
监管更加清晰是否一定不利于 Web3?
不能简单这样判断。规则变化可能增加部分企业的合规成本,同时也可能降低机构进入市场时面对的不确定性。长期影响取决于具体规则如何设计以及实际执行方式。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章

CKB:闪电网络促新局,落地场景需发力
ONDO 代币经济模型:如何激励平台增长与参与?
什么是加密货币中的完全稀释估值(FDV)?
JTO 代币经济学解析:分配、用途与长期价值
什么是 TAO?Bittensor 代币经济学、供应模型与激励机制详解