


STONKBROKER 的重要性来自它在多个产品间承担统一结算资产。NFT 购买创造代币需求,激活费形成销毁,生态交易对扩大使用场景,协议收入又受到代币价格影响。代币经济因此不是独立于产品的发行结构,而是整个 StonkBrokers 循环的核心。
判断 STONKBROKER 价值不能只观察销毁量或交易量。供应结构、外部资产收入、代币计价费用、NFT 周转率、流动性深度和未来发行节奏,共同决定其经济模型能否持续。
核心要点
-
STONKBROKER 的主要需求来自 Broker NFT 购买、激活、流动性和生态配对。
-
激活费有 50% 被销毁,但销毁只有在真实使用持续时才具备长期意义。
-
过去 30 天费用约 189 万美元,其中约 128 万美元来自代币计价的激活费。
-
FDV 高于流通市值,剩余供应、流动性和生态活跃度都会影响未来价格。
STONKBROKER 是什么
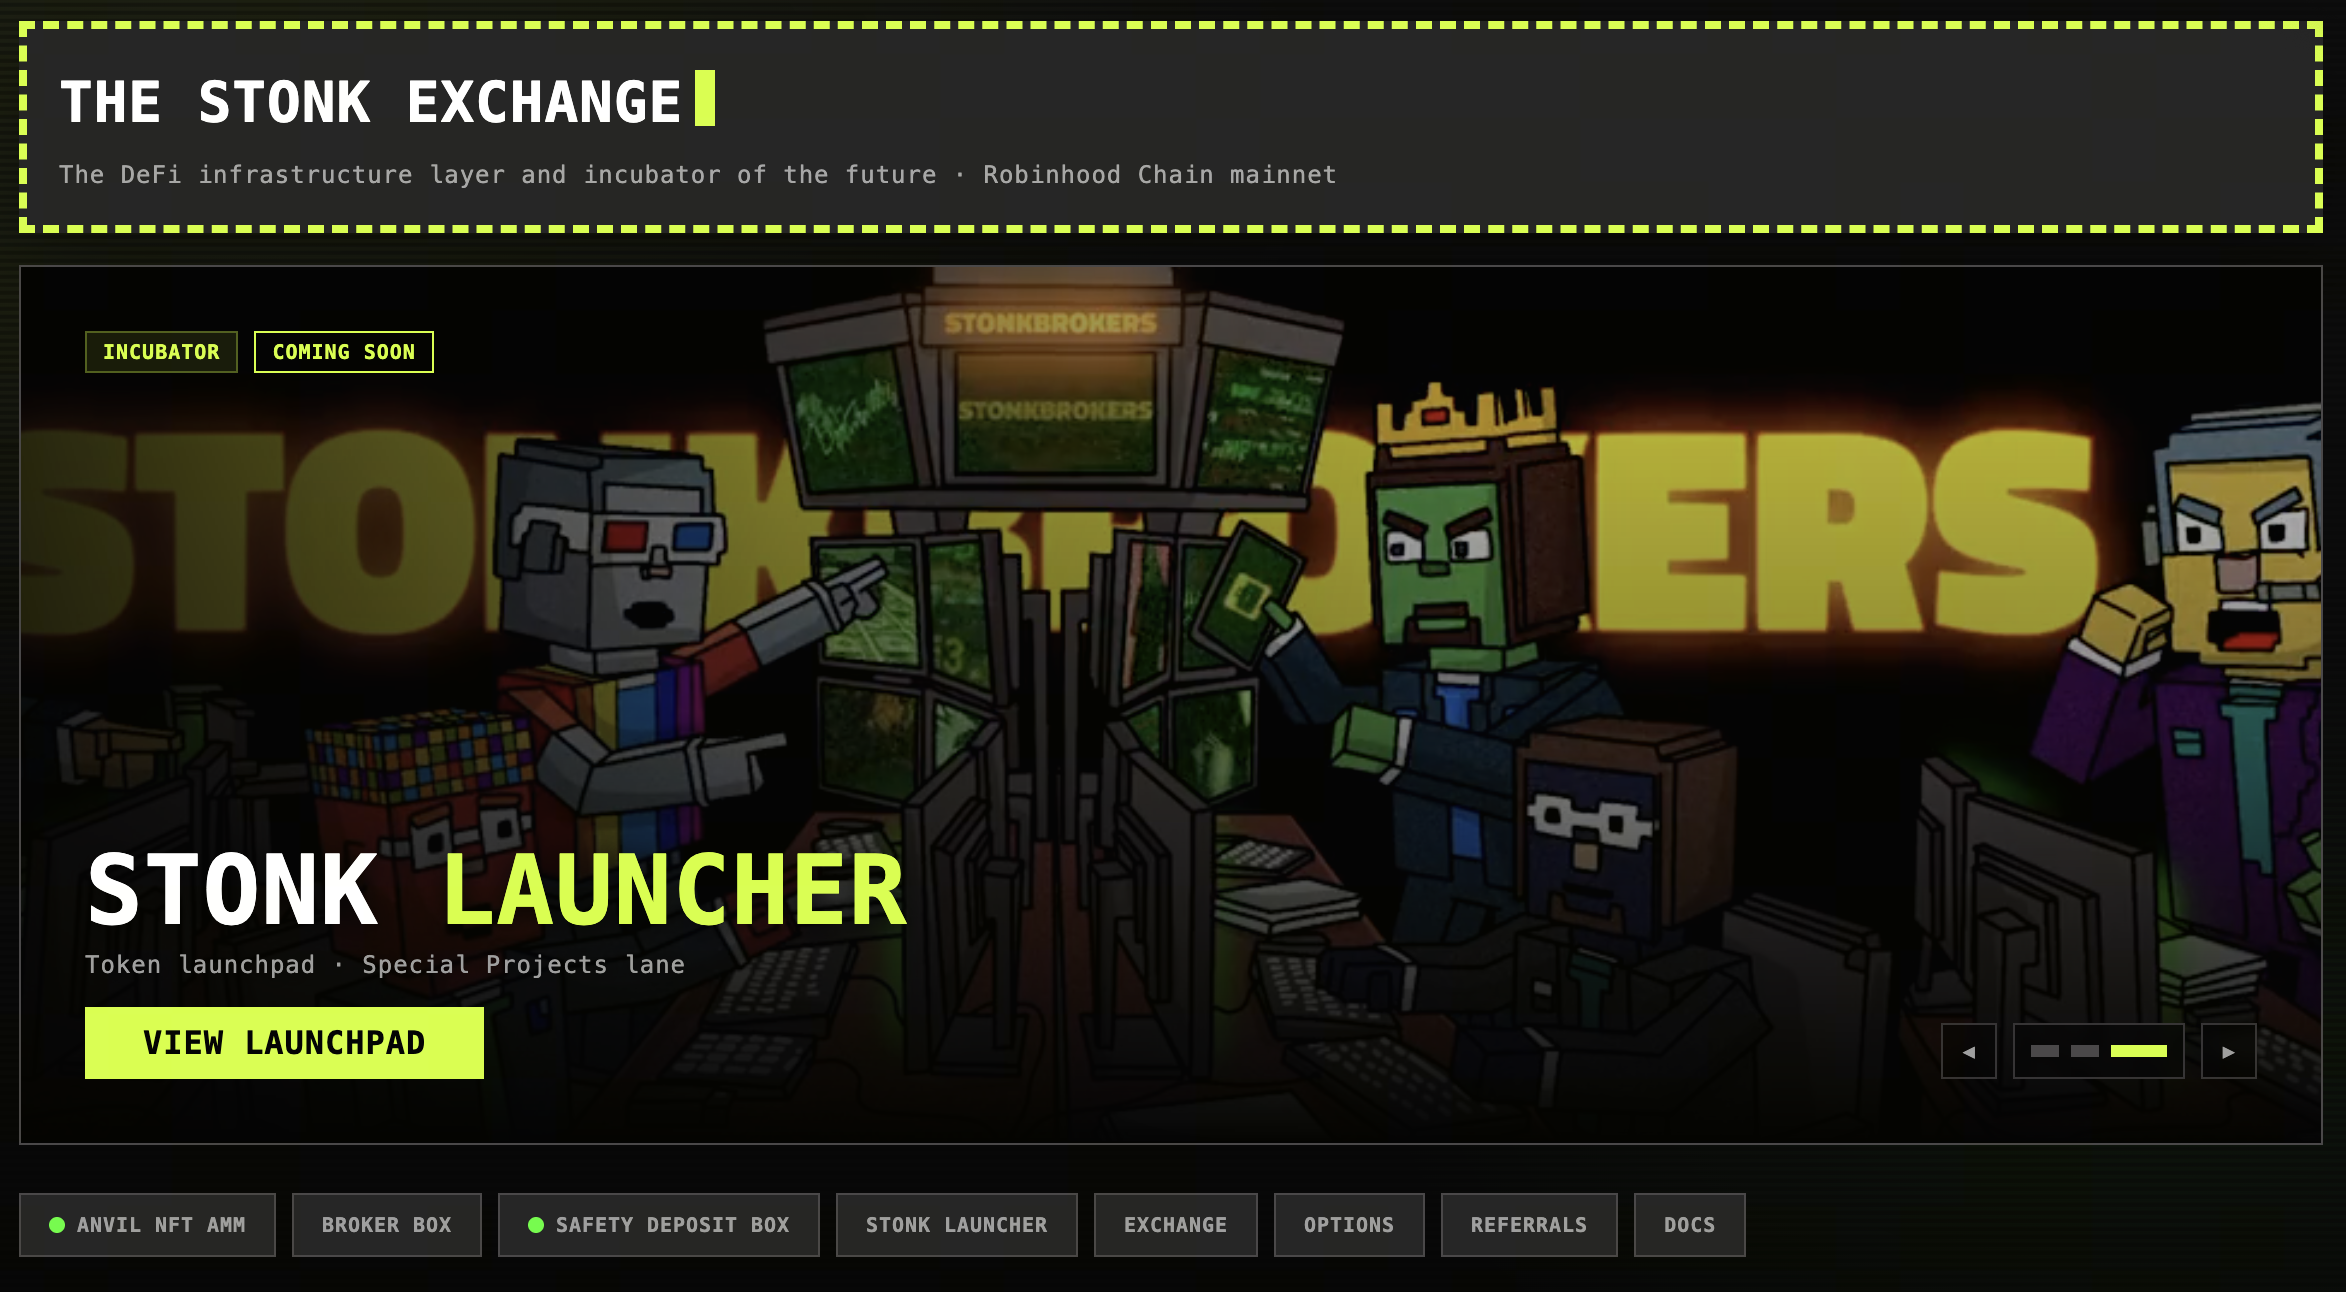
STONKBROKER 是 StonkBrokers 生态的功能与价值协调代币,并不代表 Robinhood 公司股权,也不等同于 Robinhood Stock Token。
其主要角色包括:
-
NFT AMM 的报价和结算资产;
-
Broker NFT 激活费用;
-
生态项目的配对资产;
-
流动性和 DEX 参与资产;
-
部分治理及费用导向工具;
-
未来 Launcher 的生态基础资产。
STONKBROKER 的需求主要来自协议内部,而不是外部支付或传统企业利润。因此,产品活跃度对代币价值具有直接影响。
STONKBROKER 有哪些实际用途
购买 Broker NFT
Anvil NFT AMM 使用固定数量的 STONKBROKER 为 Broker NFT 定价。官方文档显示,基础价格为 666,666 枚 STONKBROKER,另外收取 ETH 费用。
激活 Broker NFT
持有人需要支付不同数量的 STONKBROKER 开启股票代币奖励。高等级激活需要更多代币,也提供更高分配权重。
建立流动性
STONKBROKER 在 Uniswap V3、Uniswap V4 和 Up V3 等 Robinhood Chain DEX 上拥有交易池。
支持生态项目
官方规划要求部分 Special Projects 在发行完成时建立 STONKBROKER 流动性配对。如果 Launcher 获得使用,这可能扩大代币需求,但也可能让 STONKBROKER 承担更多新项目价格风险。
参与生态治理
项目将 STONKBROKER 与 Stonk Exchange 的费用和流动性导向联系起来,但实际治理权、投票范围和执行权限仍需结合具体合约观察。
代币供应结构如何
CoinGecko 截至核对时显示:
| 指标 | 数据 |
|---|---|
| 流通供应量 | 约 15.73 亿枚 |
| 总供应量 | 约 27.17 亿枚 |
| 流通比例 | 约 57.9% |
| 流通市值 | 约 4,000 万美元 |
| FDV | 约 6,900 万美元 |
| 市值/FDV | 约 0.58 |
约有 11.43 亿枚被 CoinGecko 标记在保留地址中。剩余代币是否锁定、何时释放、用于何种目的,以及能否进入市场,是估值分析的重要部分。
FDV 并不代表未来一定达到的市值,但它揭示了完全流通情况下的理论估值。若剩余供应快速进入市场,而实际需求没有同步增长,单位代币价格可能受到稀释压力。
激活费销毁如何影响供应量
项目规定 Broker NFT 激活和升级费用默认按照 50/50 分配:
-
50% STONKBROKER 被销毁;
-
50% 由协议留存。
销毁会永久减少链上总供应量,对现有持有人形成理论上的稀缺性支持。但销毁机制是否有效,需要同时观察三个指标:
-
新增销毁量是否长期高于新增流通量;
-
销毁是否来自真实用户使用,而非短期投机;
-
协议留存部分是否再次进入市场。
如果 NFT 活跃度快速下降,激活需求也会下降,销毁速度无法维持。若协议为支付运营费用出售留存代币,销毁产生的供给减少可能被新的卖压抵消。
因此,销毁不是自动升值机制,而是产品使用活动对代币供应产生的结果。
StonkBrokers 的收入从哪里来
DefiLlama 把项目收入拆分为:
-
NFT AMM 的 ETH 交易费用;
-
STONKBROKER 激活与升级费用;
-
NFT 抵押贷款费用;
-
Swap Desk 的 1% 应用费用;
-
Broker Box 价差和票券费用;
-
流动性锁仓协议费用。
截至 2026 年 8 月 13 日,DefiLlama 显示过去 30 天:
| 收入项目 | 估算金额 |
|---|---|
| 总费用 | 约 189 万美元 |
| 协议收入 | 约 145 万美元 |
| 激活费用 | 约 128 万美元 |
| NFT AMM 费用 | 约 56.7 万美元 |
| Swap Desk 费用 | 约 2.76 万美元 |
| 流动性锁仓费用 | 约 1.12 万美元 |
| NFT 贷款及其他模块 | 占比较低 |
这说明激活费是现阶段最重要的收入来源,其规模明显高于借贷、Broker Box 和流动性锁仓费用。
协议收入是否等于真实现金流
协议收入不一定等于可以支付员工和运营费用的现金流。
STONKBROKER 激活费虽然可以按照市场价格折算为美元,但其价值会随代币价格变化。如果协议持有大量 STONKBROKER,却无法在不影响价格的情况下出售,账面收入与可用资金之间会存在差异。
可以把收入分为三类:
-
外部资产收入:ETH、USDC 或其他高流动性资产;
-
自身代币收入:STONKBROKER 激活费;
-
持有人价值:被销毁的 STONKBROKER。
外部资产收入更接近传统现金流。自身代币收入高度依赖代币市场流动性。销毁则是潜在价值捕获,并不会直接为协议提供运营资金。
DefiLlama 显示的年化费用和收入,是用近期活动速度推算全年结果。对于上线时间短、活跃度波动大的项目,这类年化指标容易高估长期稳定水平。
市值与 FDV 应该如何理解
流通市值按照当前价格乘以流通供应量计算,FDV 则按照当前价格乘以总供应量计算。
STONKBROKER 当前市值/FDV 约为 0.58,说明大约 42% 的理论供应尚未被计入流通市值。
估值时至少需要比较:
-
流通市值与协议外部资产收入;
-
FDV 与协议总收入;
-
持有人销毁价值;
-
剩余代币释放计划;
-
DEX 流动性;
-
NFT 和 Launcher 的持续使用量。
直接使用协议收入计算估值倍数也需要谨慎,因为其中大部分来自 STONKBROKER 本身。代币价格上涨会同时推高收入美元价值和市值,可能制造经济基本面同步改善的假象。
STONKBROKER 的价格驱动因素
Broker NFT 需求
用户购买 NFT 需要 STONKBROKER。NFT 地板价上升或周转率提高,通常会扩大代币需求。
激活与重复激活
NFT 转让会清除激活状态,新持有人需要重新支付代币。活跃的二级交易可能同时提高激活需求和销毁量。
Stonk Launcher 上线
若新项目需要与 STONKBROKER 建立交易对,Launcher 活跃度可能扩大其流动性用途。但具体效果取决于项目质量和实际资金规模。
协议费用增长
更多外部资产费用能够改善协议收入质量,并降低经济循环对自身代币的依赖。
Robinhood Chain 活跃度
STONKBROKER 的主要交易和产品都集中在 Robinhood Chain。网络用户、资产和流动性增长会影响项目发展空间。
市场叙事
NFT、RWA、股票代币和 Robinhood Chain 均具有较强市场叙事属性。短期价格可能提前反映未上线产品预期,并在产品落地前后出现剧烈波动。
STONKBROKER 面临哪些风险
未流通供应风险。 总供应量明显高于当前流通量,剩余代币的释放方式需要持续关注。
自身代币收入风险。 激活费规模会随 STONKBROKER 价格变化,不能完全视为稳定美元收入。
流动性风险。 交易集中于新兴链上的 DEX,大额订单可能面临滑点和退出困难。
需求集中风险。 购买和激活 Broker NFT 是主要需求来源,NFT 热度下降会影响代币使用。
产品交付风险。 Launcher、Options 和部分新版模块尚未完全上线。
智能合约风险。 代币会与 NFT AMM、借贷、锁仓和 Launcher 合约交互,扩大组合风险。
底层链风险。 Robinhood Chain 的稳定性、跨链基础设施和资产支持会影响整个生态。
法律风险。 项目使用股票代币并提供金融化模块,不同地区可能对其采取不同监管解释。
价格反身性风险。 代币上涨会推高 NFT 美元价格和激活费收入,吸引更多投机者;价格下跌时,同一循环可能反向运行。
如何持续跟踪 STONKBROKER
可持续观察以下指标:
-
STONKBROKER 流通量和销毁量;
-
保留地址余额变化;
-
激活费中的协议留存与销毁比例;
-
NFT 每周成交量和重复激活次数;
-
外部资产费用占总费用比例;
-
DEX 主要池的买卖深度;
-
DefiLlama 的 30 天费用与收入;
-
Launcher 的真实发行数量和毕业率;
-
Robinhood Chain 用户及稳定币规模;
-
合约升级、审计和管理员权限变化。
STONKBROKER 的长期价值不取决于一次性销毁数量,而取决于生态能否用外部用户需求持续创造费用。若协议收入长期由自身代币计价,项目容易形成价格与收入相互强化的顺周期结构;若 ETH、USDC 和真实交易费用占比提高,经济模型才会更接近可持续业务。
总结
STONKBROKER 的价值逻辑并不只是依靠代币销毁或短期市场热度,而是建立在 StonkBrokers 生态需求是否持续增长之上。作为 Broker NFT 购买、激活、流动性配对和未来生态产品的重要媒介,STONKBROKER 将 NFT、股票代币和链上金融模块连接在一起,形成了一套围绕使用场景驱动的代币经济模型。
不过,销毁机制并不意味着代币必然升值。50% 激活费销毁能够减少供应,但长期效果取决于 NFT 活跃度、用户需求和新增流通量之间的平衡。同时,当前协议收入中较大比例来自 STONKBROKER 计价的激活费用,其价值会受到代币价格和市场流动性的影响,不能简单等同于传统企业的现金流。
评估 STONKBROKER 时,需要综合观察流通供应、FDV、代币释放计划、协议外部收入、NFT 交易活跃度、DEX 流动性以及未来产品落地情况。若 StonkBrokers 能够持续吸引真实用户,并通过 NFT、股票代币化、Launchpad 等产品创造更多外部资产收入,STONKBROKER 的经济模型可能逐步增强;反之,如果需求主要依赖代币价格上涨和内部循环,生态可能面临较大的反身性风险。
从更广泛的角度看,STONKBROKER 代表了一类新兴链上资产模型:代币不再只是治理或投机工具,而成为连接 NFT、RWA、DeFi 和 TradFi 产品的基础设施。未来价值捕获能力,最终取决于生态能否从“代币驱动”转向“真实使用驱动”。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章

不可不知的比特币减半及其重要性


如何选择比特币钱包?

Master Protocol:激活 BTC 生息潜力
