L2(Layer 2)是构建在以太坊之上的扩容网络,通过链下执行、批量提交数据和二层结算降低交易成本、提高处理速度。近年来,Base、Arbitrum 以及 Robinhood Chain 等 L2 快速扩大用户规模和交易活动,逐渐成为加密市场关注度最高的基础设施赛道之一。
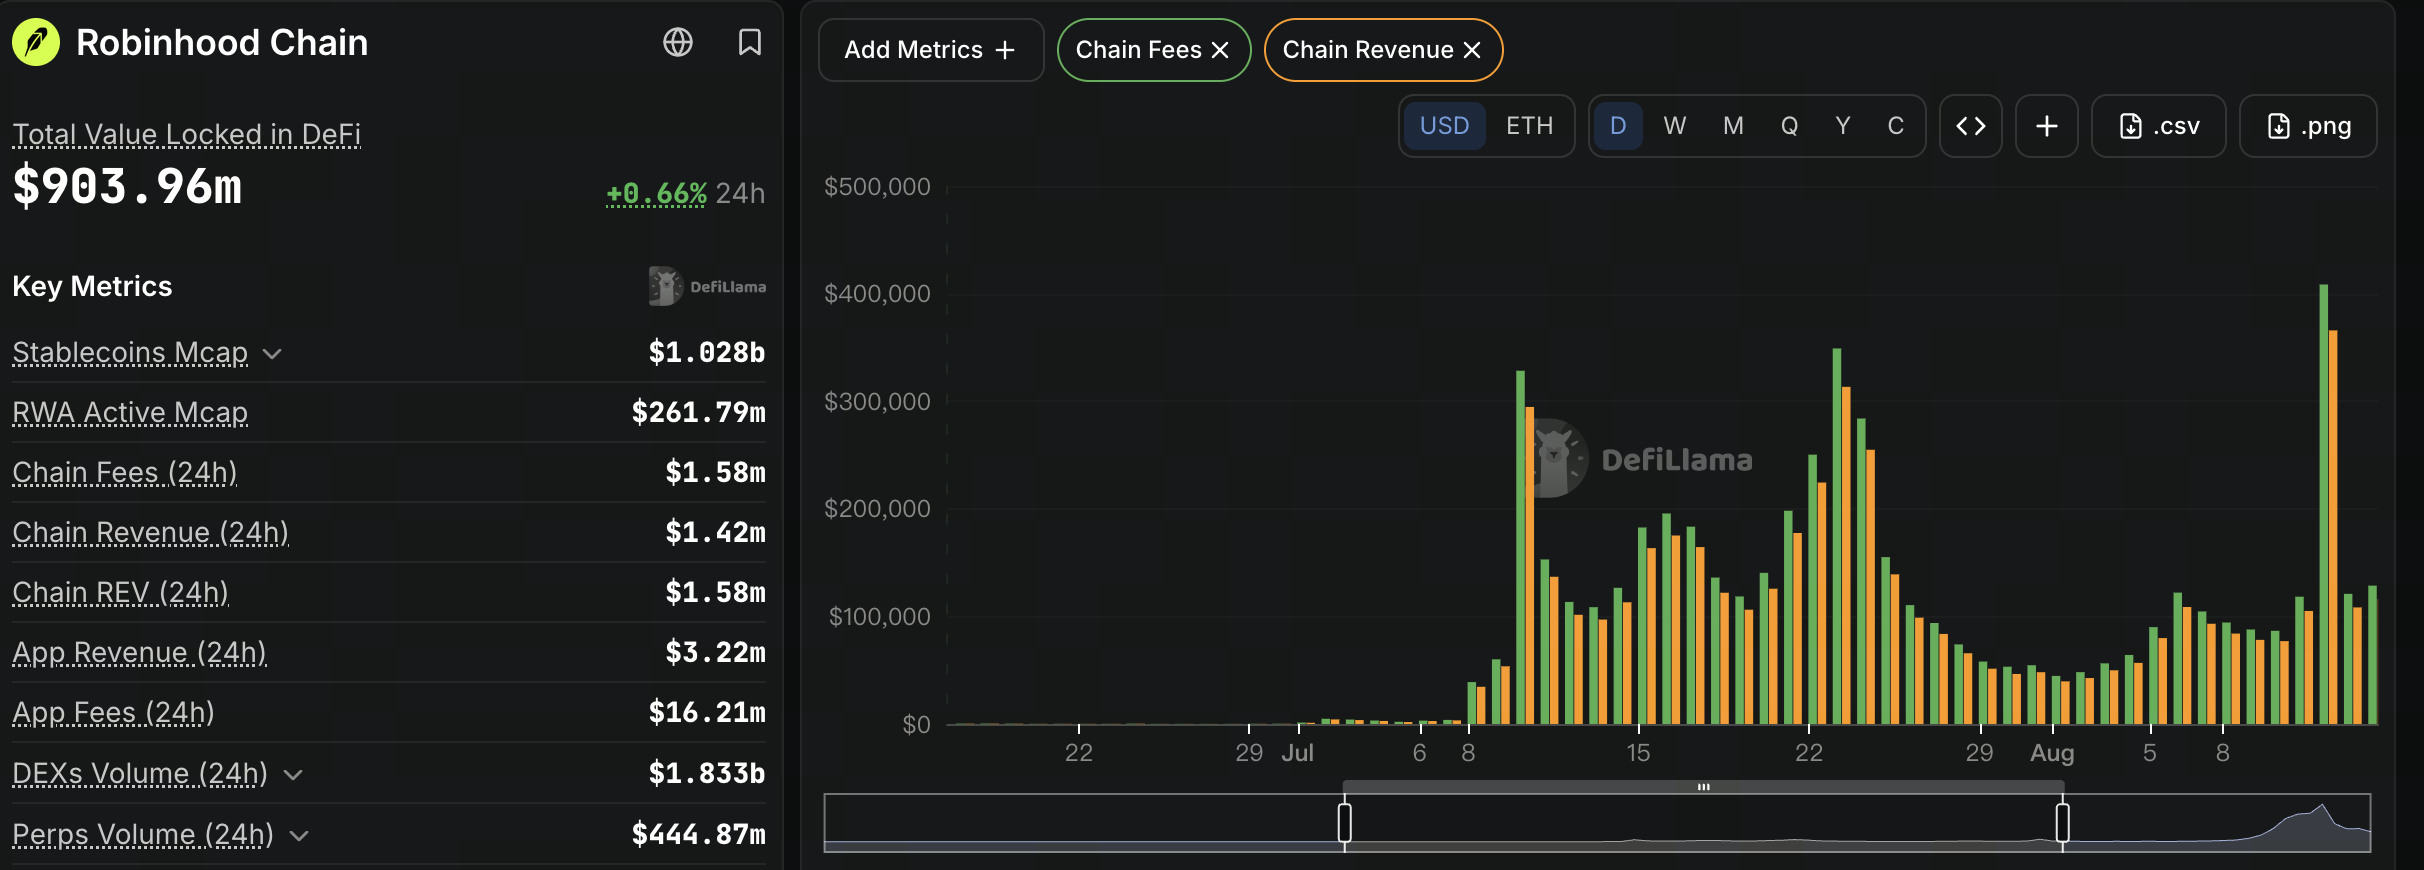 图源:DeFiLlama
其中,Robinhood Chain 凭借股票代币交易、稳定币支付和面向全球用户的链上金融服务持续升温,Base 则依托 Coinbase 的用户入口和应用生态,在交易量、锁仓规模与开发者活跃度方面表现突出。L2 运营商可以通过排序器手续费、应用服务和生态分发获得可观收入,使“L2 繁荣”成为支持以太坊扩容路线的重要市场叙事。
但 L2 的商业成功并不自动等于以太坊协议价值增长。L2 收取的手续费、以太坊获得的 Blob 与结算费用、ETH 的新增需求,以及用户是否真正依赖以太坊完成最终退出,属于不同层级的经济关系。区分这些价值来源,有助于判断热门 L2 究竟是在扩大以太坊的协议护城河,还是仅把以太坊作为一种低成本基础设施和品牌背书。
核心要点
-
L2 商业收入主要来自排序器手续费、应用服务和生态分发。
-
以太坊协议价值来自安全、数据可用性、最终结算、抗审查和 ETH 货币属性。
-
L2 交易量增长,不会自动带来以太坊收入同比增长。
-
Blob 是重要基础设施,但其供给扩张和替代方案会限制定价权。
-
L2 可以使用稳定币或自有代币作为 Gas,ETH 需求并非协议强制结果。
-
2 阶段 Rollup 通过用户退出权和无需许可证明,建立更强的以太坊结算关系。
-
企业型 L2 保留中心化权限,可能导致 L2 商业利益与以太坊协议目标错位。
-
判断 L2 价值时,应优先观察不可替代性、ETH 需求和最终结算权。
L2 商业收入与以太坊协议价值分别是什么
L2 商业收入属于运营层收入。它通常由某个公司、基金会或 DAO 控制,收入归排序器运营商、应用开发者、基础设施提供商或代币持有人所有。
L2 可以把大量用户交易收集起来,在链下或二层环境中执行,再将压缩后的数据、状态承诺或证明提交到以太坊。由于 L2 不需要每笔交易都在以太坊主网单独执行,它能够降低用户成本,并在手续费差价中获得利润。
以太坊协议价值则属于底层网络。它不只体现为一张“账单”,还包括以下几项能力:
-
结算能力。以太坊可以验证 L2 提交的状态和证明,并在满足条件时确定资产最终归属。
-
数据可用性。L2 需要把足够的数据发布到以太坊,确保第三方可以重建状态、验证交易和执行退出。
-
安全和抗审查能力。如果 L2 具备完善的证明系统与用户退出机制,运营商即使停止服务,用户仍可能依靠以太坊取回资产。
-
ETH 的货币属性。用户、验证者、DeFi 协议和 L2 运营商可能需要持有 ETH,用于 Gas、抵押、结算或流动性管理。
-
网络效应。开发者、钱包、交易所、基础设施和用户围绕以太坊形成的生态关系,构成难以短期复制的协议资产。
L2 商业收入更接近企业营业额,以太坊协议价值则更接近基础设施的定价权和长期产权。营业额很高,不代表底层基础设施一定获得了同等比例的收益。
L2 的钱从哪里来
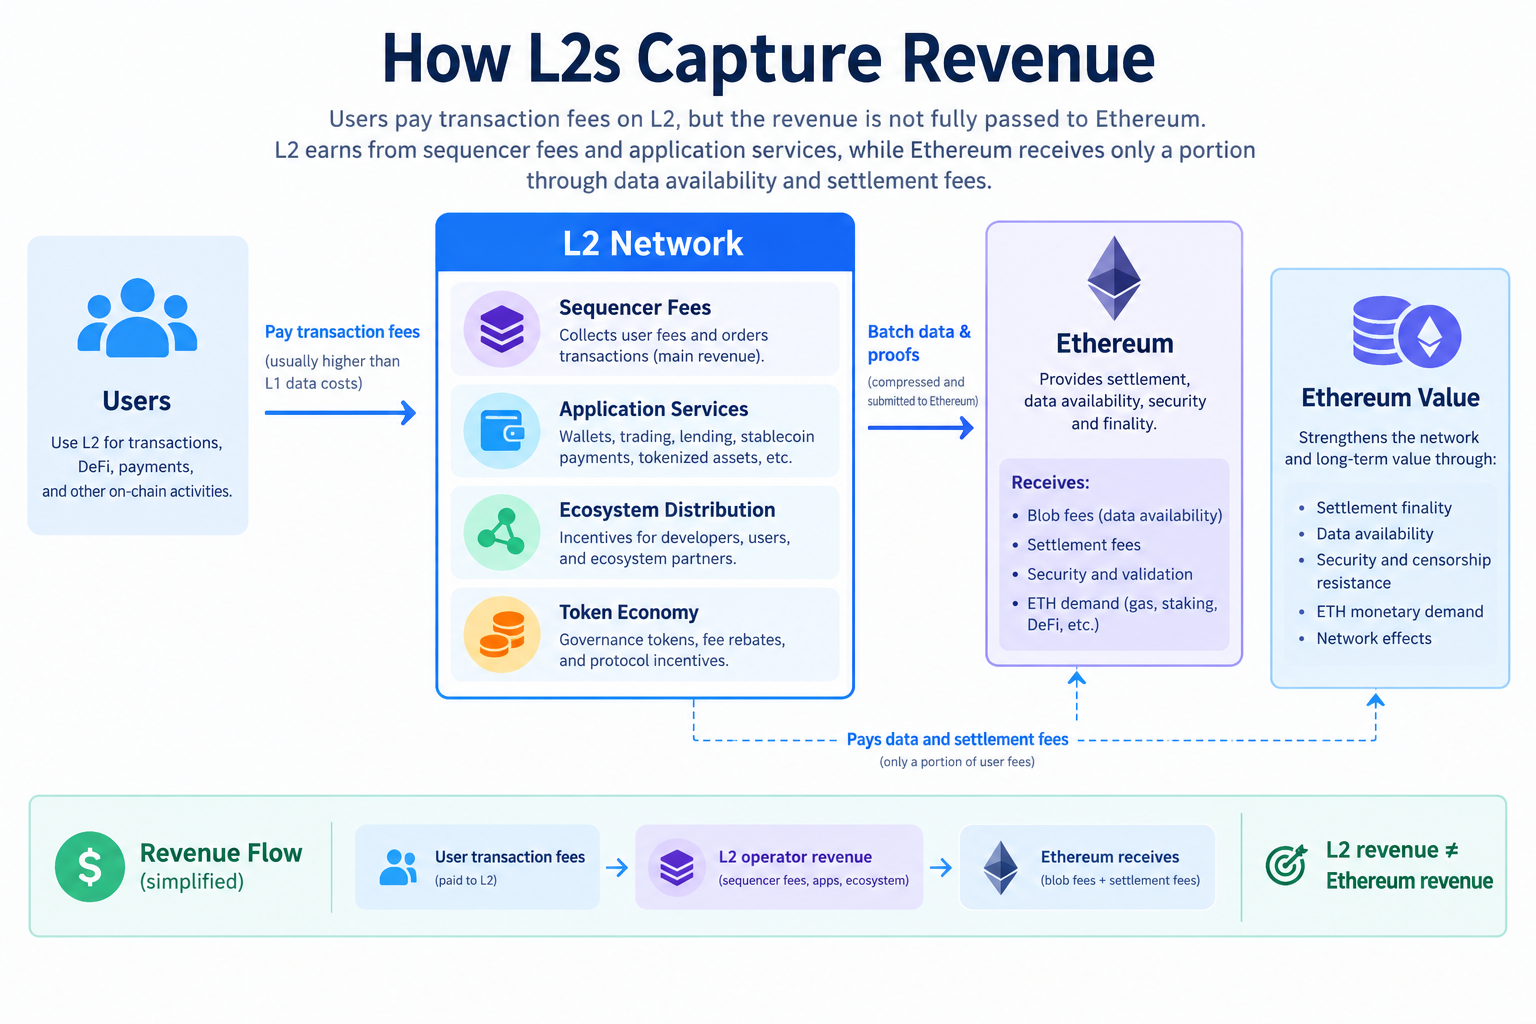
L2 最直接的收入来源是排序器手续费。排序器负责接收用户交易、决定交易顺序并生成批次。用户支付的手续费通常高于 L2 向以太坊提交数据和证明所支付的成本,差额就构成了排序器利润。
例如,某条 L2 可能向用户收取 0.01 美元的平均交易费,而批量压缩后,每笔交易分摊的以太坊数据发布成本只有极小金额。只要交易量足够大,排序器就能形成稳定的手续费收入。
第二类收入来自应用层服务。L2 运营方可以推出钱包、交易界面、跨链服务、借贷市场、稳定币支付和代币化资产平台。这些业务收入不一定通过以太坊结算,也不一定与 ETH 价格直接相关。
第三类收入来自生态分发。一些 L2 由交易平台、云厂商或金融机构运营,区块链本身可能是其更大业务体系的一部分。运营者可以通过链上交易获取用户、提高资产周转率,并把区块空间变成新的服务入口。
第四类收入来自代币经济。部分 L2 发行治理代币,用于激励开发者、补贴用户或支付排序器费用。代币发行可以带来融资和市场关注,但代币市值不等于协议现金流,代币价格也可能主要由投机需求推动。
这些收入具有一个共同特征:它们大多由 L2 运营商直接控制。运营商可以调整手续费、改变 Gas 代币、设置交易规则,甚至把部分收入转移到链下服务中。以太坊能够获得多少价值,取决于 L2 是否必须使用以太坊的资源,而不是取决于 L2 的收入规模本身。
以太坊协议价值如何形成
以太坊的协议价值,首先来自安全供给。验证者通过质押 ETH 参与共识,协议向其支付奖励,从而维持网络安全。ETH 的市值越高,攻击网络的经济成本通常越高,底层安全预算也越充足。
结算需求:L2、跨链协议和高价值金融应用需要一个可信的最终仲裁层。若某个网络拥有不可轻易篡改的状态和广泛认可的验证规则,其他系统就可能愿意为结算空间付费。
数据可用性需求:Rollup 不仅需要把一个哈希提交到主网,还需要发布足够的数据,使用户和第三方能够重建状态。以太坊通过 Blob 等机制降低了 L2 的数据发布成本,同时试图建立新的费用市场。
ETH 的使用需求:以太坊主网 Gas 以 ETH 计价,验证者质押需要 ETH,DeFi 中大量抵押和交易对也以 ETH 为核心。若 L2 生态不断增加 ETH 的持有、抵押和结算场景,ETH 可能获得货币溢价。
但这些价值并非自动产生。只有当 L2 无法轻易替代以太坊,或者用户必须依赖以太坊完成最终退出和资产结算时,以太坊才拥有更强的定价权。
为什么 L2 赚钱不等于以太坊赚钱
L2 与以太坊之间首先存在成本结构差异。L2 可以面向用户收取市场价格,而向以太坊支付批量化、压缩后的数据费用。用户交易越多,L2 的收入可能越高,但边际数据成本不一定同步增长。只要 Blob 供应充足,L2 甚至可能在交易量大幅增长时,仍然只支付相对有限的主网费用。
近期公开数据中,Base 在 30 天内处理了约 2.92 亿笔用户操作,向以太坊支付的数据、证明和状态更新费用约为 8,800 美元,平均每天约 290 美元。Arbitrum One 同期支付金额也只有几千美元规模。这样的数据不能代表永久趋势,但足以说明 L2 收入与以太坊收入之间并非一比一关系。
第二个原因是替代性。L2 可以选择不同的数据可用性方案,也可以通过自建委员会保存数据。若切换方案不需要迁移用户资产,且只需修改配置,以太坊就很难把 Blob 定价为稀缺资源。
第三个原因是控制权。很多企业型 L2 仍由单一排序器或多签安全委员会控制,运营方可以审查交易、冻结账户或升级合约。在这种结构下,以太坊可能只能识别状态错误,却无法阻止运营方作出链下或权限层面的决定。
第四个原因是价值截留。部分 L2 通过商业化开发套件继续向下扩展,形成 L3 或应用链。用户支付的费用先经过应用层、排序器和中间基础设施,最终流向以太坊的部分可能很小。L2 的繁荣因此可能更多体现为中间层的商业成功。
Blob 费用能否成为以太坊的核心收入
Blob 是以太坊为 Rollup 设计的数据承载空间。它允许 L2 以更低成本发布批量交易数据,减少主网执行压力。
从设计上看,Blob 可以为以太坊建立新的收费来源。L2 使用越多,Blob 需求越旺盛,费用市场就越可能形成。但这一机制能否转化为长期协议价值,取决于供需关系和替代方案。
以太坊持续扩容会增加 Blob 供应。如果供给增长速度高于需求增长,Blob 价格就会保持低位。对于 L2 来说,这是好事,因为数据成本下降;但对于以太坊而言,低价意味着难以从数据可用性服务中获得高额租金。
Blob 也不是唯一的数据方案。Celestia 等外部数据可用性网络、专用委员会以及部分自建架构,都可能成为替代品。L2 若能以较低成本完成迁移,就不会长期被单一供应商锁定。
因此,Blob 的战略意义不一定是“收取高额费用”,还可能在于扩大以太坊生态、提高开发者黏性和增强结算层影响力。只是这种网络效应,需要进一步转化为 ETH 需求或不可替代的结算关系,才能体现为更强的协议价值。
ETH Gas 需求与 L2 代币的替代效应
市场常见观点是,L2 越多,ETH 作为 Gas 代币的需求就越大。但在实际运营中,L2 并没有被协议强制要求使用 ETH 作为手续费单位。
L2 可以使用稳定币计价,也可以发行自有 Gas 代币,甚至通过补贴让用户几乎无需支付手续费。对于企业型链而言,使用美元稳定币可能更便于财务管理,也更符合用户的支付习惯。
即使排序器收到 ETH 手续费,运营商也不一定会长期持有。企业通常以法币计算收入、成本和利润,ETH 可能只是短期营运资金。若运营商将手续费兑换成美元,L2 交易增长就不会自动形成 ETH 的长期买盘。
L2 自有代币还可能进一步削弱 ETH 的货币效应。代币可以用于支付手续费、激励用户和治理协议,从而把部分价值留在 L2 内部。对运营商来说,自有代币还能帮助融资和构建控制机制。
这并不意味着 ETH 会失去所有用途。ETH 仍可能用于以太坊主网 Gas、验证者质押、跨协议抵押和高价值结算。问题在于,L2 的增长是否会增加这些需求,不能仅凭交易笔数推断。
最终结算权为何比交易量更重要
交易量反映网络使用频率,最终结算权反映网络能否对资产状态作出不可替代的裁决。
如果一条 L2 允许运营商随时升级桥合约、冻结账户或阻止用户退出,那么用户实际上需要信任运营商。即使该链把数据提交到以太坊,用户资产的最终安全仍取决于运营方权限。
真正具备强结算关系的 L2,需要满足更严格的条件。按照 L2BEAT 的阶段框架,2 阶段 Rollup 通常需要无需许可的欺诈证明、恶意升级时的退出窗口,以及对安全委员会权限的严格限制。
这些机制的共同目标,是让用户在运营商失灵或作恶时,仍可以依靠以太坊取回资产。此时,以太坊提供的不是普通数据存储服务,而是不可被运营商取消的产权保障。
这就是最终结算权的经济意义:它让以太坊从可替代供应商变成不可替代的仲裁者。只要用户资产必须通过以太坊退出,L2 就不能随意切换到其他结算层,以太坊也就拥有更稳定的价值捕获能力。
企业型 L2 与以太坊的利益错配
企业型 L2 往往需要保留冻结、审查和紧急升级功能。这些能力有助于执行法院命令、遵守制裁规则、处理欺诈和保护品牌声誉。
但 2 阶段 Rollup 的核心目标,恰恰是限制运营商对用户资产和协议规则的单方面控制。对企业来说,去掉这些权限可能意味着更高的法律责任和运营风险。
因此,企业型 L2 可能把以太坊当作一种“低成本安全标签”:使用以太坊的数据和品牌,同时保留中心化系统的管理能力。它们从以太坊获得技术和叙事收益,但未必愿意接受完整的产权约束。
这形成了结构性错配。L2 追求的是收入最大化、合规可控和产品体验;以太坊希望通过结算权、抗审查和 ETH 需求获得长期价值。双方可以合作,但目标并不完全一致。
如何判断 L2 是否真正为以太坊创造价值
判断一条 L2 是否为以太坊创造了实质价值,不能只看 TVL、交易量或融资金额,可以从以下几个问题入手。
-
L2 是否持续购买以太坊不可替代的资源?如果它只是偶尔提交状态根,或者可以轻易切换数据层,那么以太坊获得的价值较弱。
-
L2 的用户是否必须依靠以太坊完成退出?如果运营商可以暂停桥、冻结余额或单方面升级,所谓“以太坊安全”就需要打折理解。
-
L2 是否带来持续 ETH 需求?需要观察 ETH 是否被用于 Gas、抵押、结算和流动性,而不是只看短期手续费收入。
-
L2 的收入与以太坊费用之间是否存在可持续绑定?如果 L2 收入增长时,以太坊始终只能获得极低且可替代的费用,那么两者更像租户与房东,而不是共同成长的合资伙伴。
| 指标 | 代表什么 | 局限 |
|---|---|---|
| L2 交易量 | 用户活动和区块空间需求 | 可能由低价补贴和机器人交易推动 |
| TVL | 资产沉淀和协议使用 | 可能受激励、跨链重复计算影响 |
| 排序器收入 | L2 的商业变现能力 | 不等于以太坊收入 |
| Blob 费用 | L2 对以太坊数据空间的支付 | 受扩容和替代方案影响 |
| ETH 使用量 | 货币和结算需求 | 可能只是短期营运持仓 |
| 用户退出权 | 以太坊的实际安全作用 | 需要检查合约权限和证明系统 |
总结
L2 的商业收入和以太坊的协议价值,属于不同层级的经济指标。
L2 运营商可以通过交易排序和用户流量赚取可观收入,但这些收入首先属于二层网络自身。以太坊能否从中获得长期价值,取决于 L2 是否真正依赖以太坊的结算、数据和 ETH 经济,而不是取决于 L2 的交易量看起来有多大。
如果 L2 只是把以太坊当作便宜的数据发布层,或者借用以太坊品牌来增强市场信任,那么双方关系更接近供应商与客户。只有当用户拥有不依赖运营商的退出权,以太坊能够对资产状态作出最终裁决时,L2 的增长才更可能转化为以太坊的协议价值。
这也是理解 Rollup 叙事的关键:L2 的成功值得关注,但不能直接当作 ETH 基本面的替代指标。市场需要分别计算排序器赚了多少钱、以太坊收到了多少费用,以及以太坊究竟掌握了多少不可撤销的结算权。
FAQ
L2 收入高,为什么以太坊不一定受益?
因为 L2 可以向用户收取较高手续费,却通过批量压缩以较低成本向以太坊提交数据。两者之间的差额归 L2 运营商所有,不会自动流入以太坊协议。
Blob 费用是不是以太坊的“房租”?
可以把 Blob 费用理解为数据空间使用费,但它不是传统意义上的固定房租。Blob 供给会扩张,且存在外部数据可用性方案,因此以太坊的定价能力受到供需和替代品影响。
L2 使用稳定币作为 Gas,会影响 ETH 价值吗?
可能削弱 ETH 在 L2 交易支付中的需求,但不会消除 ETH 在主网 Gas、验证者质押、DeFi 抵押和高价值结算中的用途。最终影响取决于 ETH 新增需求是否能抵消被替代的部分。
什么是 2 阶段 Rollup?
2 阶段 Rollup 是 Rollup 去中心化程度较高的阶段,通常要求无需许可的欺诈证明、恶意升级时提供退出窗口,并限制安全委员会只能处理可验证的技术错误。
企业型 L2 为什么不愿意进入 2 阶段?
因为企业可能需要冻结账户、审查交易、执行制裁和紧急升级。2 阶段会限制这些权限,使运营方承担更复杂的合规和风险管理责任。
看 L2 是否利好以太坊,最重要的指标是什么?
不能只看交易量或 TVL。更重要的是 L2 是否持续购买以太坊资源、是否带来真实 ETH 需求,以及用户能否在运营商失灵时依靠以太坊完成最终退出。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
stETH 代币经济学解析:Lido 如何分配质押收益与捕获价值
Lido DAO 的治理机制如何运作?LDO 代币作用解析
如何质押 ETH?
Solana(SOL)与 Ethereum 的核心差异是什么?公链架构对比解析