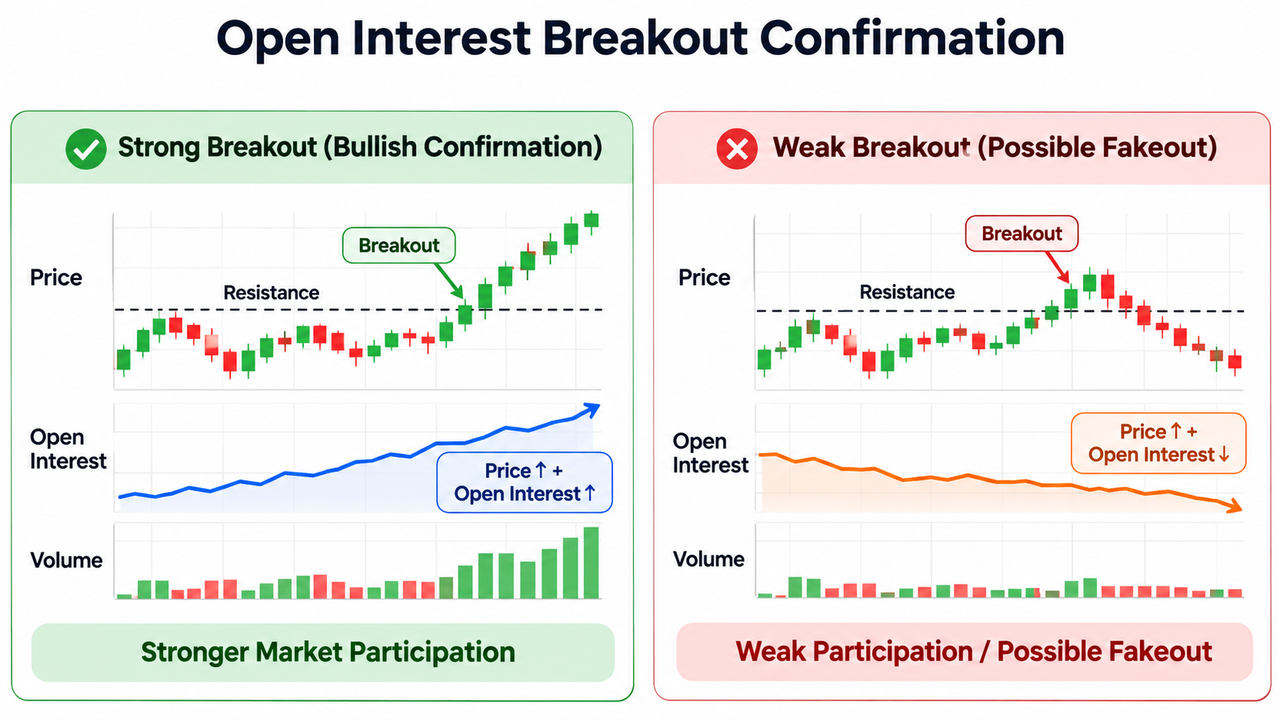
对于评估阻力位突破或支撑位失守的加密货币交易者而言,将未平仓合约数据与成交量和价格走势结合分析,有助于筛除不可靠的信号。
要点速览
-
价格突破时未平仓合约增加,表明市场参与度正在提升,但并不保证趋势会延续。
-
成交量增加与未平仓合约增长同时出现,比单独观察任一指标更能提供有力确认。
-
价格上涨期间未平仓合约下降,可能表明推动行情的是空头回补,而非持续买盘。
-
未平仓合约无法单独判断交易者是在开设多头还是空头仓位。
-
资金费率、支撑位和阻力位,以及价格回测,有助于识别拥挤交易和潜在的假突破。
什么是未平仓合约?它如何确认市场趋势?
未平仓合约是指在某一时刻仍处于活跃状态的期货或期权合约总数。
与衡量某一期间内已成交合约数量的成交量不同,未平仓合约反映的是尚未平仓、行权、到期或以其他方式结算的合约数量。
根据 CME Group 对未平仓合约的说明,该指标可帮助交易者评估市场参与度,以及现有价格趋势背后的强度。
计算方式如下:
未平仓合约 = 前期未平仓合约 + 新开合约 − 平仓合约
例如,假设某个比特币期货市场有 50,000 份未平仓合约。在接下来的交易期间,市场参与者新建了 8,000 份合约,同时有 3,000 份现有合约被平仓。
未平仓合约增至 55,000 份。
每份合约都有一名买方和一名卖方,但未平仓合约中仅计为一份合约。未平仓合约增加并不意味着买方多于卖方。
这种区别很重要,因为未平仓合约衡量的是持仓和市场参与度,而不是方向性需求本身。
加密货币突破期间未平仓合约如何增减
价格和未平仓合约会以多种方式同步变化。两者之间的关系可为判断突破是反映新开仓、平仓,还是市场情绪变化提供线索。
| 价格变动 | 未平仓合约变化 | 常见解读 |
|---|---|---|
| 价格上涨 | 未平仓合约增加 | 新增持仓支持潜在的看涨突破 |
| 价格上涨 | 未平仓合约下降 | 空头回补可能正在推动上涨 |
| 价格下跌 | 未平仓合约增加 | 新增持仓支持潜在的看跌跌破 |
| 价格下跌 | 未平仓合约下降 | 多头清算或平仓可能正在推动下跌 |
| 价格横盘 | 未平仓合约增加 | 持仓累积,但缺乏明确的方向确认 |
未平仓合约随价格一同增加时
当价格突破既定阻力位时,就会出现看涨突破。
如果未平仓合约同时增加,说明新合约正在进入市场。若再结合强劲的买盘压力,则表明参与上涨价格趋势的市场主体更多。
持续增加可能表明市场参与者的投入程度更强,但未平仓合约上升也可能反映激进空头正在建立相反方向的仓位。
价格上涨但未平仓合约下降时
上涨行情伴随未平仓合约下降,表明现有仓位正在被平仓。
一种可能的解释是空头回补:交易者通过买入合约退出空头仓位,这可能在未显著增加新未平仓合约的情况下推高价格。
这种背离可能表明市场参与度减弱,或可能出现轧空。
同样,价格下跌且未平仓合约减少,可能反映的是多头清算,而非新的看跌持仓。
价格走势与未平仓合约出现显著背离时值得关注,尤其是在主要支撑位或阻力位附近。
未平仓合约与成交量:二者为何对确认突破都很重要
未平仓合约和成交量衡量的是市场活动的不同方面。
成交量统计某一期间内已执行的交易数量。未平仓合约统计仍未结清的合约数量。
传统期货交易所通常报告每日成交量和日终未平仓合约。由于加密货币永续期货平台全天候交易,因此可能更频繁地更新这些数据。
如 CFTC 的未平仓合约报告方法所述,未平仓合约包括尚未对冲或结算的未结合约。
考虑以下两种突破情形:
情形 A: 比特币突破阻力位,成交量增加,未平仓合约上升 12%。
情形 B: 比特币突破同一阻力位,但成交量下降,未平仓合约下跌 8%。
情形 A 为新增市场参与提供了更有力的证据。情形 B 则会引发疑问:在现有仓位完成平仓后,这一走势是否能够延续。
两种结果都无法保证未来价格走势。成交量、订单流失衡和流动性状况可能快速变化。
如何使用未平仓合约数据确认加密货币突破
实用的未平仓合约突破策略,会结合市场结构、衍生品持仓以及交易活动的确认信号。
第 1 步:识别明确的突破位
首先标记阻力位、支撑位或盘整区间边界。
前一交易时段高点、日内高点以及多次测试的价格水平都可作为参考点。
当价格收于该水平之外,而非短暂穿越时,突破更具意义。突破确认和回测有助于评估此前的阻力位是否转变为支撑位。
第 2 步:衡量未平仓合约变化
使用相同的市场和合约单位,对比突破前后未平仓合约的变化。
未平仓合约变化(%)=[(当前 OI − 前期 OI)/ 前期 OI]× 100
假设未平仓合约从 100,000 份增加至 112,000 份。
增幅为 12%。
这表明突破期间新增了未结持仓。没有任何通用百分比可以确认走势真实有效,因此应结合该资产的正常交易活跃度来评估这一变化。
第 3 步:查看成交量
观察价格变动期间成交量是否扩大。
强劲成交量伴随未平仓合约增长,表明市场参与活跃。成交量疲弱但价格异常快速波动时,应更加谨慎。
成交量和 ATR 突破方法还会考虑波动性,有助于交易者区分普通波动与异常大的价格变动。
第 4 步:比较资金费率和价格结构
资金费率可为永续期货持仓提供背景信息。
极高的正资金费率可能表明多头持仓拥挤,而显著的负资金费率则可能表明空头持仓拥挤。这些解读取决于市场和资金费率机制。
例如,分析 Gate.com 上的 BTC/USDT 永续期货市场时,交易者可比较显示的未平仓合约、资金费率、成交量和价格结构。
与持仓更均衡的突破相比,未平仓合约快速增加且资金费率极端的突破,可能面临更高的清算风险。
第 5 步:等待价格确认
不应仅根据第一根 K 线判断突破。
应观察价格是否维持在突破水平之上或之下、未平仓合约是否维持高位,以及成交量是否支持趋势延续。
反复受阻、成交量减弱或未平仓合约快速下降,可能表明出现了假突破。
高未平仓合约是否可能预示假突破?
高未平仓合约表明存在大量未结持仓,但并不自动意味着趋势健康。
在市场顶部附近,较高的未平仓合约加上激进的多头持仓,可能增加被强制清算的脆弱性。
在市场底部附近,当空头仓位变得拥挤时,情况则相反。
以下 3 项局限性值得注意:
-
无法确定方向: 仅凭未平仓合约无法识别新仓位由哪一方建立。
-
数据差异: 交易所可能按合约数量、加密货币单位或名义价值展示数据,导致比较变得困难。
-
清算风险: 即使初始突破信号看似令人信服,杠杆也可能加速行情反转。
CME Group 的期货交易材料同样强调,在评估交易条件时,流动性和市场深度的重要性。
未平仓合约最适合作为确认工具,而非独立的入场信号。
结论
未平仓合约通过反映未结衍生品持仓是否随价格变动而扩大,帮助确认加密货币突破。
与仅观察价格变动相比,价格上涨、未平仓合约增加和成交量增强,通常更能证明存在看涨参与。未平仓合约下降、异常资金费率或回测失败,则可能削弱这一判断。
在实际交易策略中,将未平仓合约与支撑位和阻力位、成交量及资金费率结合分析,可更均衡地评估突破强度。
常见问题
未平仓合约增加是否总能确认看涨突破?
不能。未平仓合约增加表示未结合约增加,并不一定意味着买盘需求增强。还需要结合价格方向、成交量、资金费率和市场结构来解读这一变化。
价格下跌期间未平仓合约增加会怎样?
价格下跌时未平仓合约增加,可能表明新的空头持仓正在建立,看跌参与增强。也可能反映新的多头仓位正在吸收卖压,因此该信号并非决定性依据。
高未平仓合约对加密货币交易有利吗?
高未平仓合约可能表明衍生品市场参与活跃,并可能意味着流动性更高。然而,过度杠杆或拥挤持仓可能在价格突然波动时增加清算风险。
未平仓合约能预测假突破吗?
未平仓合约无法可靠地预测假突破。价格突破期间未平仓合约持平或下降,可能引发对市场参与度的疑问,尤其是在成交量疲弱或价格迅速回到此前交易区间内时。
加密货币未平仓合约多久更新一次?
更新频率取决于交易所和数据提供商。传统期货市场通常在交易日结束后发布官方未平仓合约数据,而加密货币衍生品平台可能提供日内或接近实时的更新。
期权交易中会使用未平仓合约吗?
会。在期权交易中,未平仓合约衡量仍处于活跃状态的未结期权合约。交易者可能会查看不同行权价和到期日的未平仓期权合约来评估持仓情况,但期权未平仓合约无法单独预测市场方向。
免责声明: 加密货币期货和期权涉及杠杆、波动性和清算风险。技术指标和历史观察无法保证未来交易结果。请在作出交易决策前进行独立研究。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章




Gate 研究院:ORE 单日收入突破百万美元|x402 协议生态交易量暴跌 90%

什么是山寨币