


随着 RWA(现实世界资产)不断进入 Web3 金融市场,私人信贷正尝试借助区块链技术重塑资金募集、贷款管理及还款流程。链上私人信贷不仅仅是将传统贷款简单“搬上链”,而是通过整合企业信用审核、抵押品管理、法律结构与智能合约,构建出融合链下与链上的混合金融体系。以 8lends 为例,其由 Maclear AG 负责企业审核与信用评估,利用区块链实现 USDC 资金分配和还款管理,展示了链上私人信贷如何连接传统信用体系与 Web3 基础设施。
核心要点
-
8lends:连接传统私人信贷与 Web3 的投资入口 8lends 由 Maclear AG 创建,借助区块链、USDC 和智能合约,将企业贷款需求与链上投资资金对接,打造链上私人信贷新模式。
-
模式核心:链下信用审核 + 链上资金管理 Maclear AG 负责借款企业的审核、信用评级、抵押品及法律结构,8lends 提供 Web3 投资入口、资金流转和链上结算,绝非简单将传统贷款代币化。
-
8lends 推动私人信贷流程链上化 8lends 通过区块链提升资金效率、结算速度与交易透明度,涵盖企业信用审核、贷款评级、抵押品确认,投资者使用 USDC 参与,资金由智能合约管理并完成还款。
-
区块链提升效率,信用与法律风险仍在链下 尽管资金与交易记录上链,借款企业的还款能力、抵押品价值及违约资产追回,依然取决于传统信用评估和法律执行。因此,8lends 模式实质是 RWA 链上技术与传统金融基础设施的深度融合。
什么是 8lends?
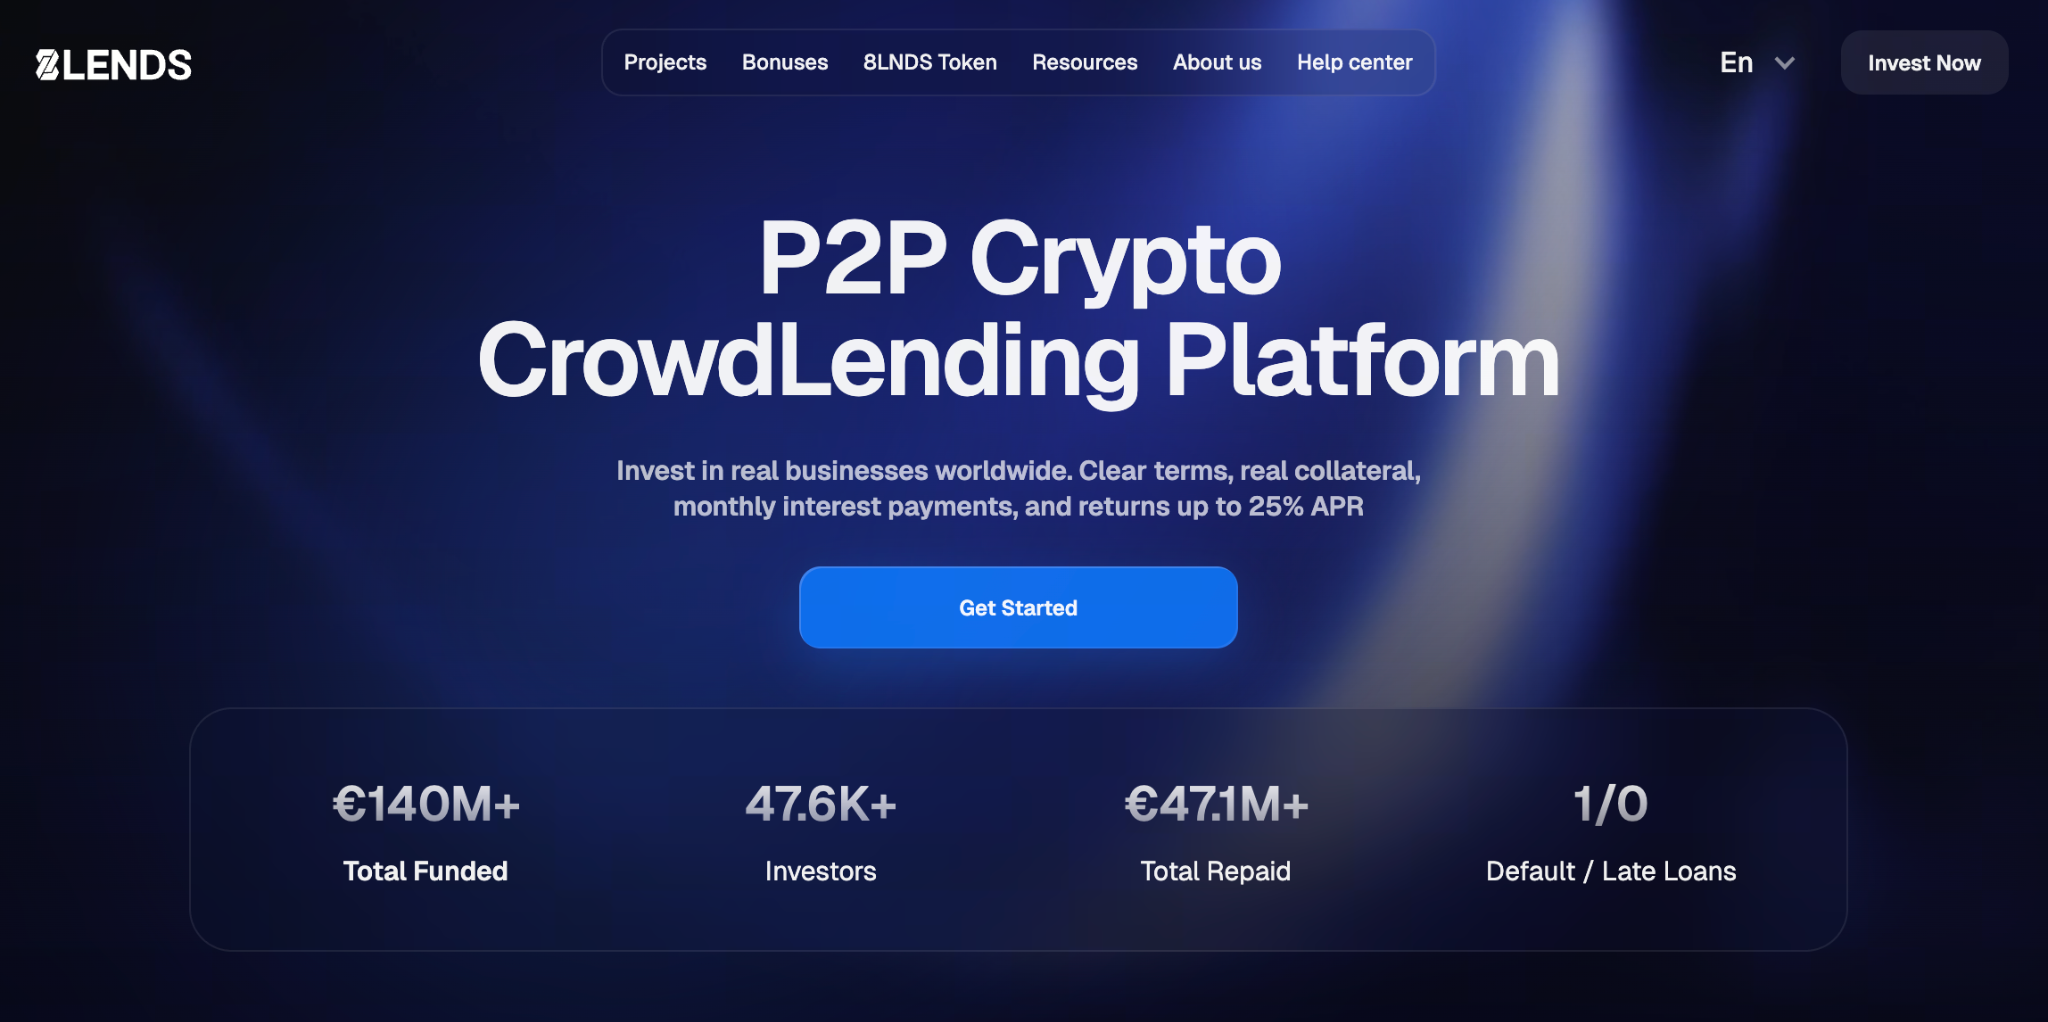 (来源:8lends)
8lends 是 Maclear AG 推出的 Web3 投资入口,专注于链上私人信贷(Onchain Private Credit)领域,利用区块链技术将企业贷款与链上投资资金高效连接。与传统金融资产单纯代币化不同,8lends 的核心并非简单将贷款上链,而是将企业信用审核、贷款发放、资金管理和投资者参与流程一体化整合到链上环境,反映了 RWA 金融发展的重要趋势。
区块链可高效处理资金流动、交易记录与智能合约执行,但企业的还款能力依然需要传统金融体系的信用分析、法律文件和抵押品管理支撑。因此,8lends 采用混合架构:Maclear AG 负责传统金融端的信用与贷款流程,8lends 提供 Web3 端的投资与链上结算入口。
8lends 的核心运作模式是什么?
8lends 的整体模式可概括为“链下信用审核+链上资金管理”。企业借款需求首先通过传统金融机制评估,确认借款人信用状况和还款能力后,再进入链上投资环节。这意味着区块链并未取代传统信贷基础设施,而是负责数字化更适合的部分,如投资资金流向、智能合约执行和还款记录。相比完全依赖中心化金融机构的私人信贷,链上架构提升了部分交易信息透明度,让投资者可通过 Web3 工具参与原本门槛较高的私人信贷市场。
第一步:Maclear AG 审核借款企业
流程起点是借款企业。当企业需要融资时,Maclear AG 会对其进行信用与风险评估,而不会直接将所有企业贷款上链供投资者认购。平台公开信息显示,审核涵盖 40 余项信用指标,综合考察企业财务状况、经营能力及相关资产。如贷款涉及抵押品,还需进一步确认抵押资产的性质、价值与法律状态。此环节至关重要,因为链上私人信贷的本质依然是信贷。即使后续所有资金流动都通过区块链处理,若借款企业本身缺乏还款能力,区块链也无法自动消除信用风险。因此,链下信用审核仍是该模式的首道风控屏障。
第二步:贷款进行信用评级
企业审核通过后,贷款将根据风险状况获得相应信用评级。8lends 的评级范围为 AAA 至 D,投资者可在参与前了解不同贷款项目的风险等级。信用评级并不保证贷款一定还款无虞,而是为投资者提供标准化风险信息,便于理解不同项目的信用差异,再结合抵押品、期限和预期收益等因素综合判断是否参与。评级机制在链上私人信贷中起到信息整合作用,降低投资者理解难度,但不能完全替代投资者自身的风险判断。
第三步:确认抵押品与法律结构
部分私人信贷项目通过抵押品降低贷款风险。8lends 涉及的不动产、车辆、工业设备、库存资产和现金储备等资产,在此阶段不仅需在区块链上记录,还需依照借款地法律规范完成相关文件和登记。这是链上私人信贷与 DeFi 借贷的重要区别。DeFi 通常依赖链上超额抵押和智能合约自动清算,而私人信贷的企业资产多存在链下,需以法律文件确立债权和抵押权关系。换言之,区块链可记录贷款状态,但违约发生时,资产能否追回仍取决于现实世界的法律执行。
第四步:投资者使用 USDC 参与贷款
贷款项目审核通过并开放投资后,投资者可通过 8lends 参与私人信贷机会。平台允许投资者使用 USDC,通过 Base 区块链参与贷款。这让资金可基于区块链数字资产基础设施流转,简化跨境资金处理与结算流程。相较传统私人信贷多依赖金融机构、基金或专业渠道,链上模式可借助稳定币和区块链钱包为投资者提供更便捷的资金入口。
第五步:智能合约管理资金
投资活动完成后,资金进入智能合约管理流程。智能合约依预设规则自动分配资金并处理后续交易,减少人工操作。区块链在此主要承担资金管理和交易记录功能,而非取代贷款本身的信用关系。投资者依然面对借款企业的信用风险,但资金上链后,所有交易活动均可被区块链验证和追踪。因此,8lends 更接近“金融流程链上化”,而不是完全消除传统金融中介。
第六步:借款企业完成还款
贷款执行阶段,借款企业按约定偿还本金和利息。还款资金回到链上结算流程后,资产将根据智能合约设定自动分配至投资者钱包。投资者可直接查看资金和还款状态,并通过区块链获得透明的交易记录。相比传统私人信贷需经多层金融中介传递信息,链上记录使部分资金流向更易追溯。但链上透明并不等同于信息完全公开,借款企业的财务、合同及敏感信息仍受隐私与法律保护,链上透明度与现实世界信息透明度并不完全一致。
如果借款企业违约,8lends 如何处理?
链上私人信贷的关键问题之一是借款企业违约时的处理流程。8lends 公开模式显示,贷款逾期后,通常先协商处理,部分项目有回购安排,在特定条件下由指定方回购。若回购或协商无果,则根据借款地法律程序处理抵押品和债权回收。这体现了链上私人信贷的“双重基础设施”特征:区块链负责数字资金管理与交易透明,而法律体系负责现实世界的债权、抵押品及违约处置。
8lends 与传统私人信贷如何结合?
8lends 的核心价值在于连接两套原本独立的金融体系。传统金融负责信用评估、法律结构、贷款发起和抵押品管理,区块链则提供稳定币结算、智能合约与公开可验证的交易记录。两者结合后,私人信贷可提升资金运作效率,同时保留必要的风控机制。这也意味着 RWA 并非仅仅将资产“上链”即可,成熟的链上金融基础设施必须处理链上与链下的信息、法律和资产关系。
链上私人信贷未来发展趋势
随着 RWA 市场不断壮大,私人信贷有望成为区块链金融的重要应用场景。不同于标准化资产如股票和债券,私人信贷信用评估和法律结构更复杂,更能体现区块链与传统金融协同的必要性。8lends 通过稳定币、智能合约和链上结算提升资金流动效率,同时依赖传统金融机制管理信用和法律风险。未来,若链上身份、合规框架及 RWA 基础设施进一步完善,私人信贷市场将更趋数字化和全球化,不再是大型金融机构的专属领域。
总结
8lends 链上私人信贷模式本质上是一套融合传统信贷与区块链结算的混合金融架构。流程包括 Maclear AG 企业信用审核、贷款评级、抵押品确认、投资者使用 USDC 参与贷款,以及智能合约管理资金和还款,旨在将私人信贷市场部分环节链上化。区块链的核心作用在于提升资金流动效率和交易透明度,但无法取代信用评估、抵押品管理或法律追偿机制。
8lends 所代表的链上私人信贷模式充分体现了 RWA 金融发展的关键特征:成熟的链上金融不仅仅是资产代币化,更需建立完善的链上技术与现实世界法律、信用和资产的连接基础设施。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章

不可不知的比特币减半及其重要性


如何选择比特币钱包?

Master Protocol:激活 BTC 生息潜力
