很多产品都带有“跟单”二字,但复制进账户里的东西并不相同。Gate 股票跟单交易侧重真实股票与 ETF 组合复制;期货跟单侧重杠杆合约;CFD 类跟单往往只是价格差价敞口。对用户而言,最该比较的不是名称,而是底层资产、是否带杠杆、持仓是否真实、费用如何计算,以及在极端行情中会遇到什么风险。
以下内容按这些关键维度对比三类产品,便于判断它们分别适合什么目标和风险偏好。
核心要点
- Gate 股票跟单交易复制的是股票与 ETF 组合结构;期货跟单复制的是带保证金和杠杆属性的合约仓位;CFD 类跟单通常复制的是合成价格敞口。
- 股票跟单更关注组合复制与市场风险,期货和 CFD 则更容易叠加杠杆、爆仓或融资成本等结构性风险。
- Gate 股票跟单交易采用比例跟单与 HWM 高水位分润;其他产品的费用和分润逻辑不一定相同。
- 选择哪种跟单产品,不应只看收益排行榜,更应先看自己希望接触哪类资产、能接受何种风险引擎。
股票跟单、期货跟单和 CFD 跟单到底差在哪里?
三类产品表面上都在做一件事:跟随领单员或信号源的交易动作。但股票跟单复制的是股票和 ETF 的组合结构;期货跟单复制的是带合约规则、保证金和潜在杠杆的头寸;CFD 类跟单复制的则往往只是价格波动带来的盈亏结果,而不是证券本身。
换句话说,用户看到的“跟单”动作相似,账户里承受的风险机制却完全不同。如果忽略这一点,只按历史收益百分比横向比较,很容易把不同产品的收益路径、回撤幅度和费用结构混为一谈。
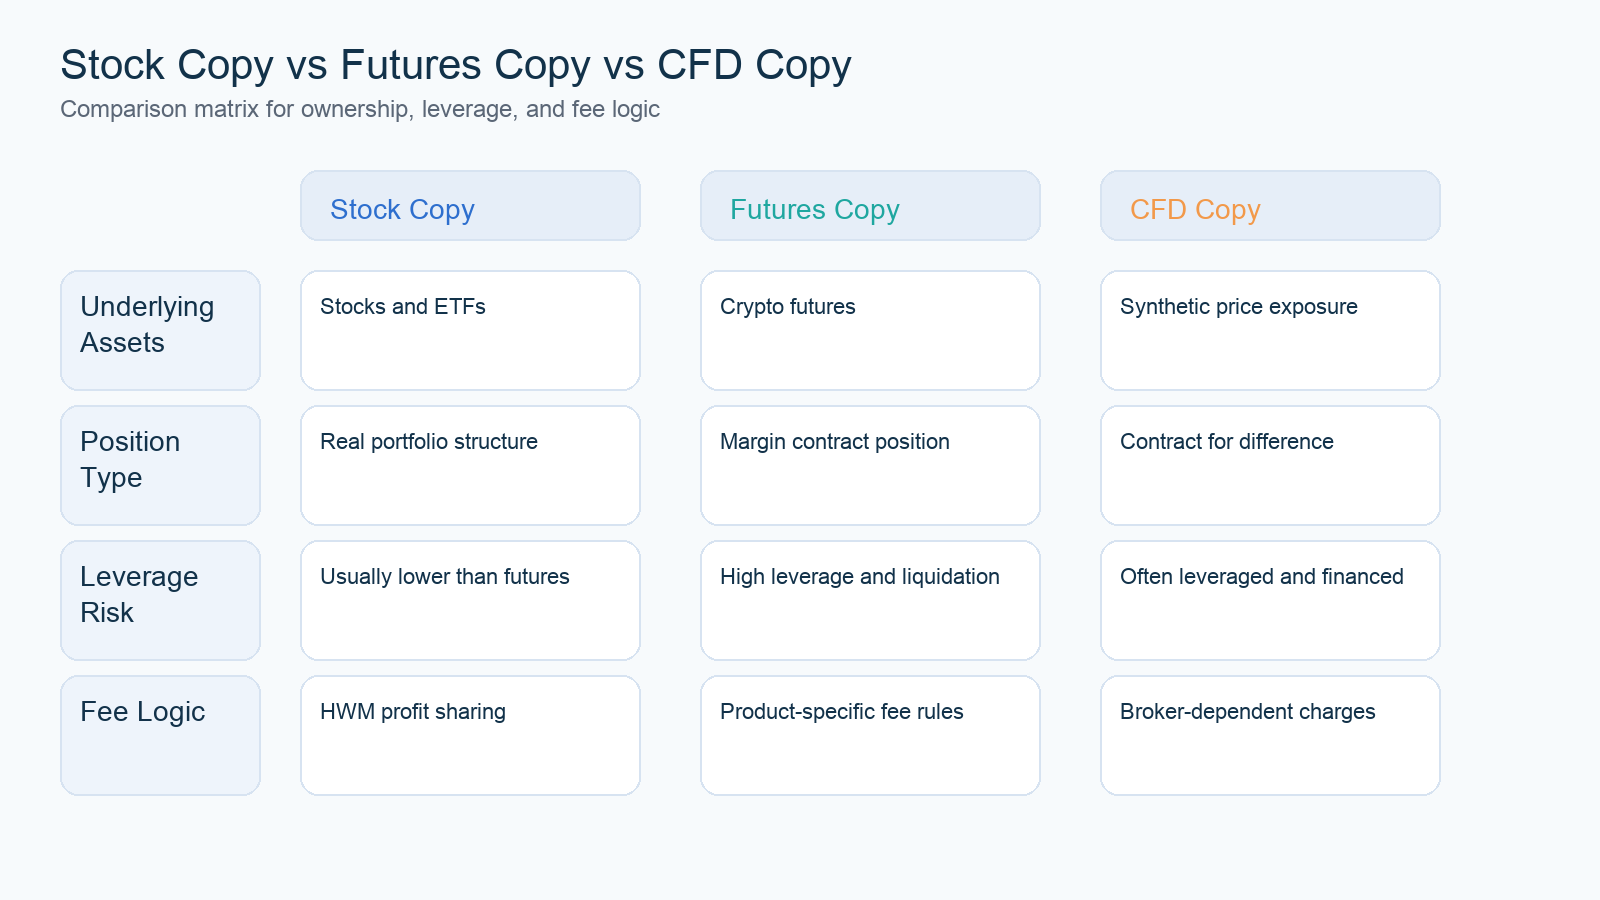
图:股票跟单、期货跟单与 CFD 跟单在底层资产、持仓性质、杠杆风险与费用逻辑上的对比。
底层资产与持仓性质有什么不同?
Gate 股票跟单交易对应的是美股、港股、韩股与 ETF 市场,重点在于复制领单员的真实股票组合结构。它更接近“跨市场股票组合追随”,关注的是股票与 ETF 的市场表现、行业分布和组合配置。
期货跟单复制的则通常是加密期货合约仓位。用户承担的是合约盈亏、保证金变化和杠杆驱动下的风险,而不是持有股票或 ETF 本身。CFD 类跟单则常见于差价合约场景,用户通常只获得某个标的价格涨跌带来的合成收益或亏损,并不拥有真实证券持仓。
| 维度 | Gate 股票跟单交易 | 期货跟单 | CFD 类跟单 |
|---|---|---|---|
| 底层资产 | 美股、港股、韩股、ETF | 多为加密期货 / 永续合约 | 常为股票、指数等价格差价敞口 |
| 持仓性质 | 真实股票 / ETF 组合复制 | 合约头寸 | 合成价格敞口 |
| 复制重点 | 组合结构与权重 | 合约方向、杠杆与仓位 | 价格跟随与保证金规则 |
| 常见风险来源 | 市场波动、组合集中度 | 杠杆、爆仓、资金费率 | 融资成本、杠杆、对手方条款 |
杠杆和清算风险有何不同?
Gate 股票跟单交易的主要风险来自股票与 ETF 本身的价格波动,以及领单员策略表现,并不是以高杠杆作为核心设计。即便如此,若领单员组合高度集中在高波动股票,复制者依然可能承受明显回撤,只是这种风险与期货爆仓逻辑并不相同。
期货跟单和很多 CFD 产品则天生带有更强的杠杆属性。价格朝不利方向快速波动时,保证金不足可能触发强平、爆仓或提前退出,这类风险往往比非杠杆股票组合来得更快、更剧烈。因此,不能把股票跟单中的回撤概念,直接等同于期货或 CFD 中的清算风险。
费用和分润机制为什么不能混着看?
Gate 股票跟单交易采用 HWM 高水位分润逻辑,只有当复制者累计净收益超过历史高点时,新增净收益才具备分润资格。它强调的是“只对创新高部分分润”,而不是只要某笔盈利就收费。相关机制可参考 HWM 与比例跟单机制。
期货跟单和 CFD 类产品则可能采用完全不同的收费方式,例如按盈利笔数、按固定比例、按订阅模式,或通过点差、融资和其他费用实现。若直接把股票跟单的 HWM 逻辑套到期货或 CFD 产品上,就会误判费用公平性与收益净值表现。
哪类用户更适合股票跟单,哪类更适合期货或 CFD 跟单?
如果目标是跟随股票和 ETF 的组合结构,且更关注跨市场股票敞口、组合配置和中等节奏的波动体验,Gate 股票跟单交易通常更贴近这一需求。它更适合想用较低操作门槛接触股票组合复制逻辑、但仍愿意持续管理风险的用户。
期货跟单更适合已经理解保证金、杠杆、强平和合约机制的用户,因为它的收益和风险路径通常更快、更陡。CFD 类跟单则更需要先搞清楚对手方、融资成本、产品条款和监管差异,否则容易把图表上的相似走势误认成相同的持仓性质。
无论是哪一类,真正该问的问题都不是“哪种最好”,而是“自己想接触哪类资产、能接受怎样的风险引擎、以及是否看懂费用与退出规则”。
比较这些跟单产品时,应该优先看什么?
一个实用的对比顺序是:先看底层资产,再看是否带杠杆,再看费用和分润方式,最后看风险控制工具。若这四点都不清楚,只看收益排行榜通常会放大误判。比如一个高收益的期货领单员,未必适合原本只想复制股票组合的用户。
在 Gate 股票跟单场景中,还应额外关注领单员是否偏向集中持仓、是否跨多市场配置,以及比例跟单是否适合自己的资金规模。若准备实际使用,可从 开始使用 Gate 股票跟单 了解操作流程,再结合产品类型做判断。
总结
Gate 股票跟单交易、期货跟单和 CFD 类跟单,虽然都属于“跟随他人交易”的产品形态,但它们分别对应不同的底层资产、费用结构和风险引擎。股票跟单复制的是股票与 ETF 组合;期货跟单复制的是杠杆合约;CFD 类跟单复制的是价格差价敞口。名称相似,不代表持仓本质相同。
对读者而言,最有效的筛选方式不是追逐统一榜单,而是先确认自己要复制的是哪类市场与风险结构。只要把资产类型、杠杆水平、分润方式和退出规则看清楚,很多“看起来都叫跟单”的混淆就会自然消失。
FAQ
Gate 股票跟单交易和期货跟单一样吗?
不一样。股票跟单复制的是股票与 ETF 组合结构;期货跟单复制的是带保证金和杠杆属性的合约仓位,两者的风险引擎不同。
CFD 跟单和股票跟单的主要区别是什么?
CFD 类跟单通常提供的是合成价格敞口,而不是对真实股票或 ETF 组合的复制,因此持仓性质、费用与监管背景常常不同。
为什么股票跟单通常没有期货那样的爆仓风险?
因为股票跟单的核心风险主要来自股票与 ETF 市场波动,而不是以杠杆保证金和强平机制为核心设计;但这并不代表没有亏损或大回撤风险。
Gate 股票跟单交易采用什么分润方式?
根据官方说明,Gate 股票跟单交易采用 HWM 高水位分润逻辑,即只有累计净收益超过历史高点时,新增净收益才可能触发分润。
新手更适合先看哪种跟单产品?
若目标是理解股票组合复制逻辑,通常应先看股票跟单;若尚未理解杠杆、保证金和强平机制,则不宜直接把期货或 CFD 跟单与股票跟单等同看待。
比较不同跟单产品时最重要的指标是什么?
最重要的不是单一收益率,而是底层资产、杠杆程度、费用结构、风险控制工具,以及领单员策略是否适合自己的风险承受能力。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
GateClaw 与 AI Skills:Web3 AI Agent 的能力体系解析
GateClaw 的核心功能:Web3 AI Agent 工作站能力解析
什么是 USDe?解密 USDe 的多种收益方式
人工智能交易机器人和工具
基于资金费率套利的量化基金介绍