适合已经能分开账户和支付通道、要判断这笔消费走扫码还是刷卡的读者。比较时看三件事:钱从哪来、商户认不认这条网络、所在地区有没有入口。Gate Money管账户全貌。
核心要点
- 层级不同:Gate Money 是账户层,Gate Pay 是本地扫码支付入口,Gate Card 是卡组织通道。
- 资金来源不同:Pay 用 Money 账户余额,Card 可用法币、数字资产与其他账户余额。
- 个人版 Gate Pay 已升级并入 Gate Money;商户收款仍在 Gate Pay,同名不同层。
- 地区覆盖不同:Card 受卡服务地区限制。Pay 在帮助中心列出巴西、老挝、蒙古、阿根廷、墨西哥、尼日利亚,产品页扫码展示另有秘鲁与越南,入口以 App 为准。
三者分别是什么?
Gate Money 是 Gate App 内的个人资金账户,管理法币与数字资产,承载收款、转账、兑换、支付与收益。Gate Pay 在个人端已升级为 Gate Money 的一部分,表现为扫描本地支付二维码的入口;商户端则继续提供收款服务。
Gate Card 是卡产品,通过 Visa 等卡组织完成线上与线下消费,支持 Apple Pay、Google Pay 等数字钱包,部分国家和地区还可 ATM 取现。三者不是替代关系:账户提供余额,两条支付通道各自对接不同的受理网络。
| 对比项 | Gate Money | Gate Pay | Gate Card |
|---|---|---|---|
| 层级 | 账户与余额 | 本地扫码支付入口 | 卡组织支付通道 |
| 个人端形态 | 账户首页与余额视图 | Money 内的 Pay 入口 | 实体卡与数字钱包 |
| 商户端 | 不涉及 | 提供商户收款服务 | 不涉及 |
| 结算网络 | 账户内部 | 本地支付网络 | Visa 等卡组织 |
这张表说明的是定位而不是功能清单:账户层不直接决定某笔消费能否成功,能否成功取决于所选通道是否在你的地区开放、是否被商户受理。
支付时钱从哪里来?
Pay 的支付资金来自 Money 账户余额,这是单一来源;Card 的支付资金可来自加密资产、法币与其他账户余额,来源更宽。差异决定了消费前的准备动作不同。
| 通道 | 资金来源 | 消费前要确认什么 |
|---|---|---|
| Gate Pay | Money 账户余额 | 账户余额是否足够且币种匹配 |
| Gate Card | 加密资产、法币及其他账户余额 | 可用资产类型、换汇规则与限额 |
对 Pay 而言,余额不足就是余额不足,没有第二来源可切换;对 Card 而言,可用资产更宽,但多一层换汇与授权逻辑,账单金额可能与下单时看到的数字存在差异。
各自适合什么场景?
Gate Pay 适合已经接入本地扫码网络的日常消费场景,包括扫描商户二维码、购买礼品卡与手机充值等。Gate Card 适合需要卡组织受理的线上与国际消费,以及支持数字钱包的近场支付。
ATM 取现是 Card 专属能力,且仅在部分国家和地区开放;本地扫码是 Pay 的主场,但只在已列出的市场可用。本地扫码的受理取决于当地支付网络与二维码规范,EMVCo 等机构维护的二维码标准是常见参照。把两者混为一谈会产生错误预期,例如在只支持扫码的市场试图用 ATM,或在未开放扫码的地区等待 Pay 入口出现。
地区可用性差在哪?
Card 的可用性取决于所在地区的卡服务规则,Pay 的可用性按市场逐一开放。两者不是同一张地图,因此「Card 能用」不推导出「Pay 也能用」,反之亦然。
Pay 的名单在两处并不相同。帮助中心写的开放范围是巴西、老挝、蒙古、阿根廷、墨西哥、尼日利亚;产品页扫码展示为墨西哥、巴西、尼日利亚、蒙古、秘鲁、阿根廷、越南。老挝只出现在帮助中心,秘鲁与越南只出现在产品页。Card 仍以地区卡服务规则为准。判断某一地区能否使用,最可靠的方式是看 App 内是否出现 Pay 入口,而不是按国家名称推测。
三者如何组合使用?
常见组合是先由账户承接资金,再用两条通道分别消费:Money 负责余额与兑换,Pay 处理本地扫码,Card 处理卡组织场景。三步顺序决定了资金准备与消费之间的衔接。
- 通过银行转账、加密钱包或现货划转把资金放进 Money 账户
- 需要本地扫码时,用账户余额经 Pay 完成支付
- 需要卡组织受理或数字钱包时,用 Gate Card 完成消费
- 跨境收款或出金回到银行时,走账户层的收款与提现路径
组合使用时最容易出现的断点是余额位置:资金停在现货账户或某一币种下,扫码或刷卡时看到的可用余额并不包含它。跨境款进账时,同名账户收款要先核对户名与附言。
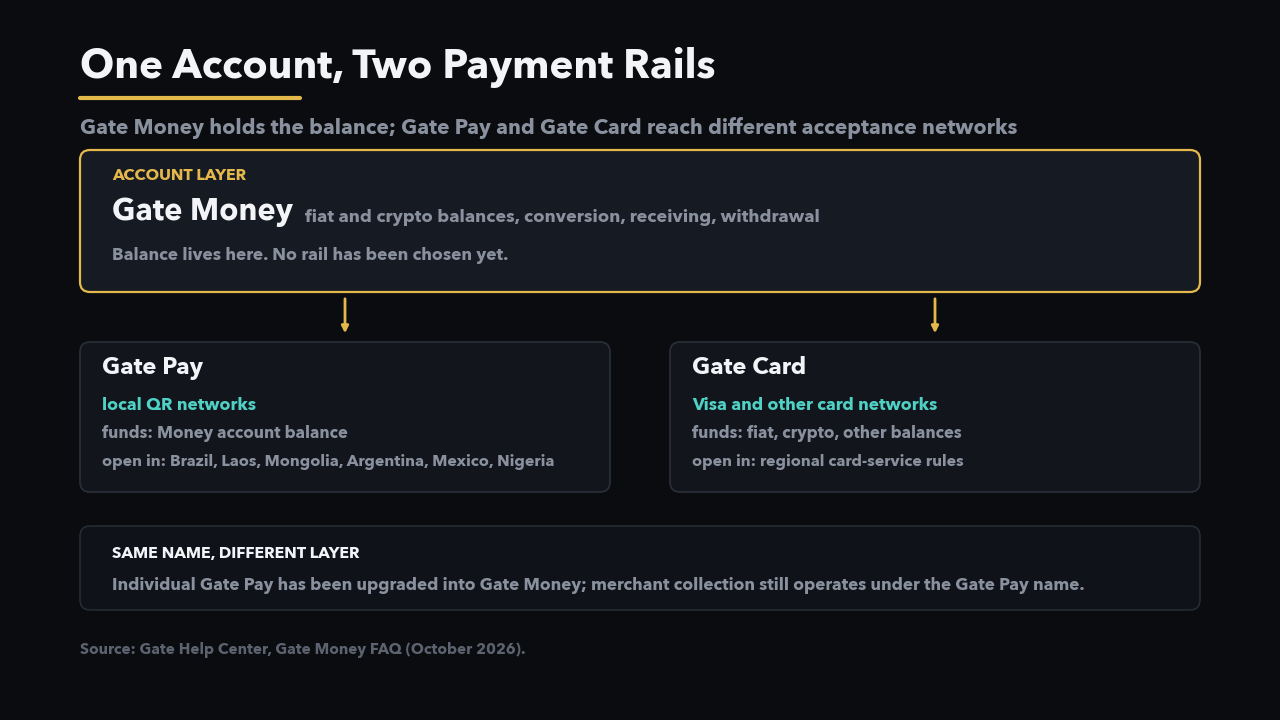
图 1. 三层定位:Gate Money 承接账户与余额,Gate Pay 对接本地扫码网络,Gate Card 对接 Visa 等卡组织。
该怎么选?
选择的判断标准是受理网络而不是产品名称:需要扫描本地二维码时选 Pay,需要卡组织受理、数字钱包或 ATM 时选 Card,两者都不适用时再考虑其他支付方式。
- 选 Pay:所在市场已开放本地扫码,且账户余额充足、币种匹配。
- 选 Card:需要线上国际商户、Apple Pay 或 Google Pay,所在地区卡服务可用。
- 都不选:目标市场未开放对应通道时,改用其他结算方式,避免反复重试同一笔交易。
有哪些限制与风险?
限制主要来自地区与受理网络的双重约束,风险主要来自余额错配与保障边界误解。两者都会让「账户里有钱」与「这笔能付出去」之间出现落差。
- 地区限制:Pay 按市场开放,Card 按卡服务规则开放,两者范围不一致。
- 受理限制:商户是否支持对应网络,决定交易能否完成,与账户余额无关。
- 余额错配:资金停在现货账户或错误币种时,支付通道会判为余额不足。
- 保障边界:Money 不是银行。它提供账户管理、支付、卡片及资产管理等金融科技服务,服务主体和条款因地区而异。
卡侧的费用与返现另有口径;跨境用卡与扫码各有适用条件,不应互相替代。
总结
三者的关系是层级而非并列:Gate Money 是账户与余额层,Gate Pay 是本地扫码入口(个人版已并入 Money,商户收款仍在 Gate Pay),Gate Card 是卡组织通道。资金来源上 Pay 只用账户余额,Card 可用加密资产、法币与其他账户余额;地区覆盖上两者按各自规则开放,不是同一张地图。
选择时先看受理网络,再看地区资格,最后看余额位置与币种是否匹配。把「同名」当成「同层」,会把账户、扫码和卡组织三条路径混在一起。
FAQ
Gate Money 和 Gate Pay 是同一个产品吗?
不完全是。个人版 Gate Pay 已升级并入 Gate Money,成为账户内的支付入口之一;商户侧的收款服务仍以 Gate Pay 名义提供。两者在个人端与商户端指向不同对象,因此不能当作同层产品互换称呼。
Gate Pay 和 Gate Card 的支付资金有什么不同?
Gate Pay 的支付资金来自 Money 账户余额,来源单一;Gate Card 可用加密资产、法币与其他账户余额,来源更宽。Card 因此多一层可用资产判断与换汇逻辑,账单金额可能与下单时看到的数字不同。
哪些地区可以用 Gate Pay 扫码支付?
帮助中心列出巴西、老挝、蒙古、阿根廷、墨西哥、尼日利亚;产品页扫码展示另有秘鲁与越南,且没有列出老挝。两处不一致时,以 App 内是否出现 Pay 入口为准,不宜按国家名称推测。
有 Gate Card 就一定可以用 Gate Pay 吗?
不能这样推导。Card 按地区卡服务规则开放,Pay 按市场逐一开放,两者覆盖范围不一致。一个地区可能支持卡组织消费却不支持本地扫码,也可能相反。
日常消费应该优先用哪一个?
先看受理网络:需要扫描本地商户二维码时用 Pay,需要卡组织受理、Apple Pay、Google Pay 或 ATM 取现时用 Card。再看地区是否开放,最后确认余额位置与币种是否匹配。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。


相关文章
Telcoin(TEL)代币经济模型解析:供应结构与用途分析
主流 U 卡类型:虚拟卡、实体卡、预付费卡全解析
什么是 Telcoin(TEL)?一文了解 Telcoin 的支付网络、代币用途与电信金融生态
USDT0 是什么?基于 LayerZero 的跨链稳定币解决方案详解
Telcoin 如何实现跨境支付?Telcoin 电信金融网络解析