全球金融体系正处于向分布式账本(DLT)全面迁移的前夜。长久以来,传统的财富管理与机构级资产管理架构深受“时间”与“空间”的双重羁绊——银行系统的营业时间、跨国结算的汇汇清算窗口(T+1 或 T+2)、以及代理行(Correspondent Banking)网络带来的多重对账磨损,构成了现代资产流动性效率的瓶颈。即使在数字交易高度发达的今天,机构投资者在非工作时间或周末依然难以完成跨机构大额资金的即时调拨与投资组合重组。
随着香港金融管理局推进 Ensemble 项目及其架构框架(Ensemble TX),商业银行代币化存款在批发型央行数字货币(wCBDC)与可编程账本上的 24/7 全天候实时结算迈出了历史性的一步。渣打银行等国际一级结算银行相继上线代币化存款试点的落地,标志着代币化存款正式从概念验证走向真实商业环境的底层清算基础设施。本文将从财富管理范式重塑、24/7 资本流动性效率、链上-链下清算架构衔接及 Gate 现货与创新资产生态的协同机制,深度解构代币化存款对全球机构级财富管理的深远影响。
核心要点
-
深度剖析代币化存款(Tokenized Deposits)与传统商行存款、合规稳定币的底层架构差异及其作为“机构级法定货币链上副本”的信用属性
-
系统解构 Ensemble 项目及 Ensemble TX 架构下,24/7 全天候实时原子化结算(Atomic Settlement)与货银对付(DvP)的技术执行机制
-
详细拆解 24/7 结算对机构级财富管理、私募股权分红、代币化基金赎回及流动性管理带来的摩擦消除与资本效率提升
-
阐述传统一级银行代币化清算网络与去中心化金融(DeFi)收益池之间的跨架构融通趋势
-
结合 Gate 交易平台的现货流动性大盘与创新资产矩阵,分析投资者捕获机构级资产代币化红利的资产配置路径
资产管理效率瓶颈与代币化存款的底座重构
在传统的机构财富管理运作中,资产配置的执行速度往往受限于底层现金清算层的滞后。无论是在公开市场进行债券与基金的组合再平衡,还是在私募市场完成资本呼叫(Capital Call)与利润分配,清算通道均依赖于传统的 RTGS(实时全额支付系统)或 SWIFT 报文网关。在传统的金钱流动模型中,资金的交割与资产权属的转移是分离的(即非原子化的),这直接导致了在交易等待结算期间,机构必须保留高额的隔夜流动性缓冲(Buffer)以防范结算对手方风险。
代币化存款的出现,从根源上重构了“银行信用”与“链上可编程性”的结合逻辑。与主要由私营协议发行、依赖储备资产托管的去中心化稳定币不同,代币化存款是商业银行将既有资产负债表上的客户存款直接进行分布式账本上的映射。
为厘清链上不同价值传输介质的本质区别,可以通过以下维度进行结构对比:
| 结算资产维度 | 传统商业银行法币存款 | 链上合规稳定币 (USDC/USDT) | 商业银行代币化存款 (Tokenized Deposits) |
|---|---|---|---|
| 底层信用支撑 | 商业银行资产负债表信用与存款保险 | 私营发行方储备金(国债/银行存款) | 商业银行资产负债表信用与中央银行结算背书 |
| 清算时间窗口 | 受限于银行工作日与 RTGS 系统营业时间 | 24/7 全天候链上转移 | 24/7 全天候跨机构与跨链原子化结算 |
| 可编程与嵌入性 | 无法直接绑定智能合约自动化条件执行 | 高度可编程,支持 DeFi 合约交互 | 支持智能合约原生的交付即结算(DvP)与流式支付 |
| 结算终局性 (Finality) | 依赖 T+1/T+2 银行间账本定期对账 | 依赖公链共识机制确认 | 基于 wCBDC 或许可链架构的即时法定终局性 |
这种将商业银行的资产信用与 DLT 的实时可编程特性相结合的架构,使得代币化存款成为了机构投资者在进行高额资金管理时最合规、最安全的“链上现金等价物”。
24/7 全天候原子化结算:重新定义财富管理流动性
在 HKMA Ensemble 项目及其 Ensemble TX 架构的实验与推进过程中,最核心的技术跃迁在于实现了跨机构间的 24/7 全天候原子化结算。所谓原子化结算,是指在交易执行时,资产端(如代币化基金、债券、RWA 权益)与资金端(代币化存款)在链上智能合约的约束下,同时完成权属的原子级交割(Payment vs Payment / Delivery vs Payment)。如果任何一方指令失败,整笔交易自动回滚,彻底消除了中间环节的对手方违约风险。
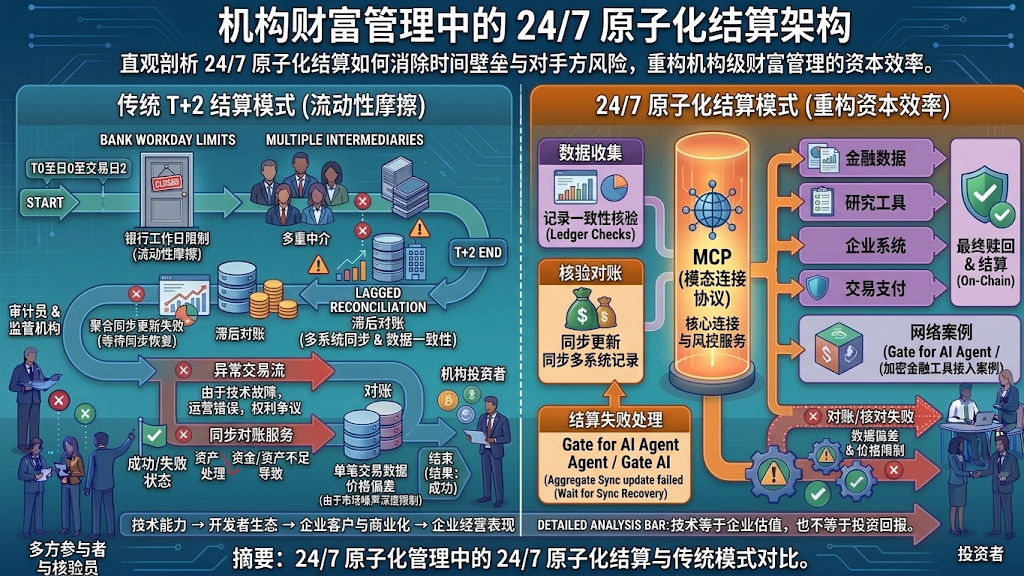
这一技术突破对机构财富管理产生了三个层面的颠覆性重构:
-
消除隔夜流动性闲置与资本摩擦:在传统的财富管理体系中,为了应对跨休日或非营业时间的突发赎回与资产划转,基金管理者必须保留 5%-10% 的高流动性现金垫付。24/7 全天候结算使得实时资金调配成为可能,使所有闲置资金均能以毫秒级精度投入生息资产中。
-
重构代币化基金(Tokenized Funds)的赎回范式:以往投资者申购或赎回货币市场基金或货币基金(MMF),需要经历复杂的确认与资金划拨周期。通过代币化存款,申购者可以实现“即时投入、秒级计息”,赎回时则能实现资金秒级返还至银行账户,极大地提升了投资者体验与流动性利用率。
-
自动化收益分配与微额流式分红:传统私有股权或地产基金的分红往往按季度或年度人工对账后发放,计算与汇划成本高昂。借助代币化存款的可编程性,智能合约可以根据底层资产的实时现金流收入(例如代币化绿色能源项目的每日发电收益),按秒或按天将收益直接流式划拨(Streamed)至全球投资者的代币化存款账户中。
机构级清算网络与去中心化 Web3 生态的跨界融合
长期以来,传统一级银行体系的封闭清算网络与去中心化加密资产市场之间存在着明显的隔阂。传统机构由于合规风险考量,难以直接使用公链去中心化稳定币进行内部资产清算;而 Web3 原生投资者也无法享受传统银行体系的信贷扩展能力与保险保障。
以 Ensemble 项目为代表的商业银行代币化存款架构的落地,正在搭建起连接这两大世界的合规桥梁。当渣打银行等国际卡组织与结算大厂将商业银行存款代币化后,传统的合规资金能够无缝转换为链上流动性。
在这一演化趋势下,去中心化金融(DeFi)的流动性构建逻辑正面临升级:
-
合规与无许可流动性的交汇:许可链(Permissioned DLT)上的商业银行代币化存款,可以通过交叉验证的去中心化跨链桥或许可桥,与以太坊等公链生态中的合规流动性池产生交互。
-
多资产抵押体系的扩展:链上代币化存款由于具备商业银行与中央银行的底层信用背书,将逐步取代传统的资产标的,成为高安全级别 DeFi 借贷协议、永续合约衍生品保证金的最佳合规抵押资产。
这一进程极大地拉近了合规金融资本与加密原生资产的距离,为全球投资者创造了一个兼具监管安全性与区块链高流动性的资产沉淀空间。
机构叙事升级下的资产配置与 Gate 生态的协同优势
随着香港金管局 Ensemble 项目推动 24/7 代币化存款清算体系进入实操阶段,全球金融机构对代币化资产(RWA、代币化基金、数字债券)的承接能力迎来了跨越式提升。传统金融资产的链上化,不仅为全球市场带来了数万亿美元计的真实实体价值,也对加密资产交易平台的基础设施深度与资产甄别能力提出了全新的标准。
面对这一历史性的机构级金融迁徙,主流加密资产交易平台在其中扮演着连接 Web3 原生资本与合规代币化资产的关键纽带。以 Gate 为例,作为全球领先的加密资产交易与资产管理平台,Gate 打造了极为完备的现货交易矩阵、创新资产上线机制以及稳健的资产托管与理财生态。
在机构级代币化叙事持续升温的背景下,Gate 生态展现出独特的协同价值:
-
优质 RWA 与代币化标的的早期发现:Gate 凭借敏锐的市场洞察,持续为全球用户甄别并上线受机构级代币化趋势驱动的底层基础设施标的、高性能公链代币及合规应用生态资产。
-
极深的现货流动性与稳定币沉淀:Gate 拥有极深的水位与极低交易磨损的稳定币交易对,为投资者在传统代币化清算资产与加密原生代币之间转换提供了坚实的流动性支撑。
-
多元化资管工具与衍生品对冲:用户在参与前沿代币化相关资产配置时,能够无缝结合 Gate 提供的现货网格交易、结构化理财以及永续合约等工具,在分享机构级技术落地红利的同时,灵活实施跨市场风险对冲。
这种“高度安全的资管底座”、“丰富的创新资产覆盖”与“极高的流动性效率”的有机融合,使得 Gate 成为了全球投资者顺应机构代币化浪潮、捕获新一轮财富管理变革红利的坚实桥梁。
FAQ
什么是代币化存款(Tokenized Deposits)?它与合规稳定币有何区别?
代币化存款是商业银行将其资产负债表上的既有法定货币存款直接在分布式账本(DLT)上进行的可编程代币映射。与私营机构发行的稳定币不同,代币化存款直接享有商业银行的信用背书、中央银行清算机制支持以及既有的存款保险保障,主要服务于机构间的 24/7 高额即时清算与 DvP 结算。
香港金融管理局 Ensemble 项目与 Ensemble TX 的落地对财富管理有何实际价值?
它实现了跨机构间 24/7 全天候的实时原子化交割(DvP)。这消除了传统银行休市与 T+1/T+2 清算延迟带来的时间摩擦,使机构与投资者能够在任何时间(包括休日)完成代币化基金、债券的即时申赎与收益自动化分配,大幅降低资金占用成本。
普通投资者如何在 Gate 上共享机构级代币化清算的普及红利?
投资者可以通过 Gate 平台的现货交易市场与创新板块,合理配置受益于机构代币化落地的 RWA 基础设施代币、高性能结算 Layer 1/Layer 2 资产及稳定币矩阵,并利用 Gate 的理财与自动化交易工具实现资产的高效管理与收益增值。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
Gate 研究院:一文讲透 RWA 核心逻辑与热点项目
什么是 Plume Network
什么是 TX?全面理解其原理、机制与 RWA 生态
加密叙事是什么?2025年热门叙事盘点(更新版)
Gate 研究院:加密货币市场 10 年回顾:规模、趋势与用户增长