


$UNI 这轮上涨,市场在交易什么?
Source: Artemis
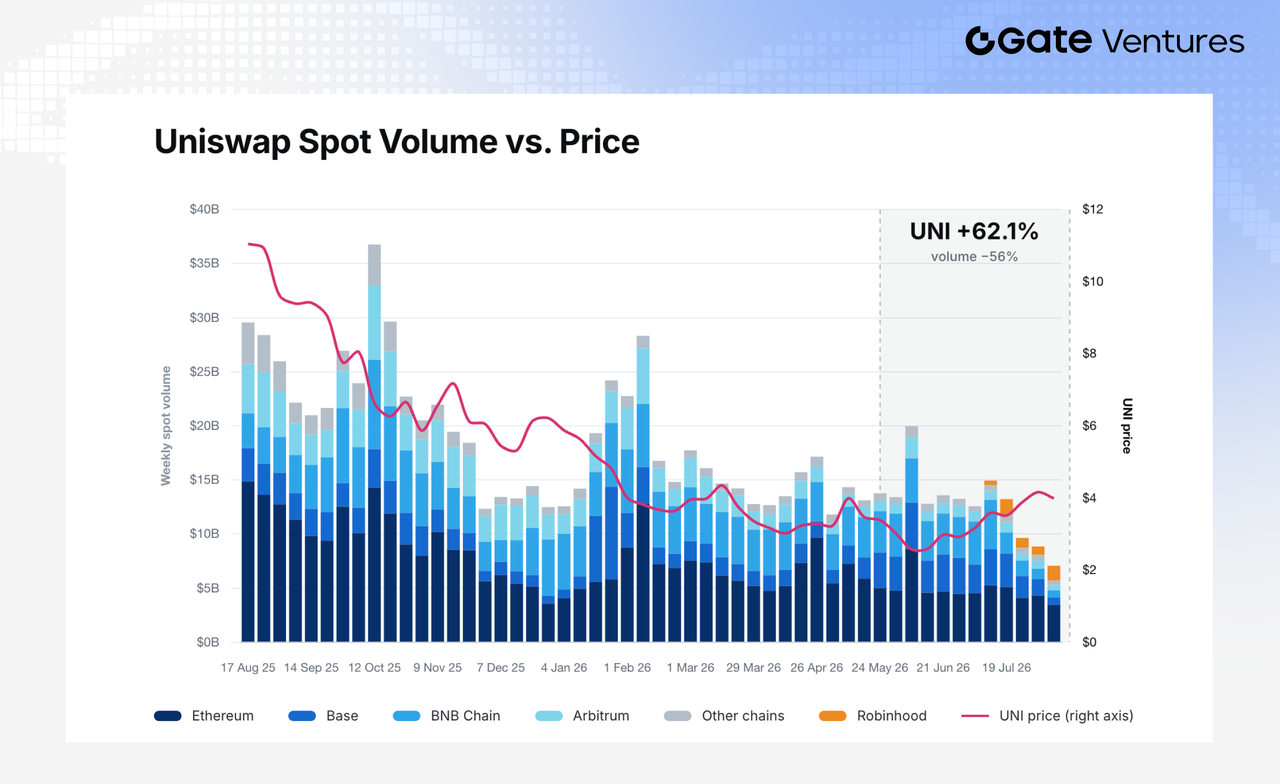
Uniswap 最近两个月表现明显回暖,$UNI 从约 $2.6 上涨至最高 $4.3。但同期 Uniswap 交易量反而下跌约 56%,所以这轮上涨并不是由交易量增长直接推动的。相比之下,更倾向于认为市场是在为 v4 Protocol Fee 正式启动带来的价值捕获改善给予溢价。
目前 v4 已贡献接近 Uniswap 一半的交易量。随着 7 月 27 日 v4 Protocol Fee 启动,过去只产生交易量、但未直接回流 $UNI 的价值捕获逻辑也因此变得更清晰。
与此同时,Robinhood Chain 带来的 RWA 交易活跃度,以及各 launchpad 带来的 Meme 交易量,都有机会进一步扩大 Uniswap 的整体交易量,并同步放大 Protocol Revenue 与 UNI Burn。
所以,接下来真正值得观察的,不只是交易量能否回升,而是 Uniswap 能否形成更明确的正向循环:
更多交易量 → 更多协议收入 → 更多 UNI Burn → 更强的 Token Value Accrual → 市场给予 UNI 更高估值。
UNI Buyback & Burn:v4 价值捕获终于开始闭环
Source: Dune Analytics
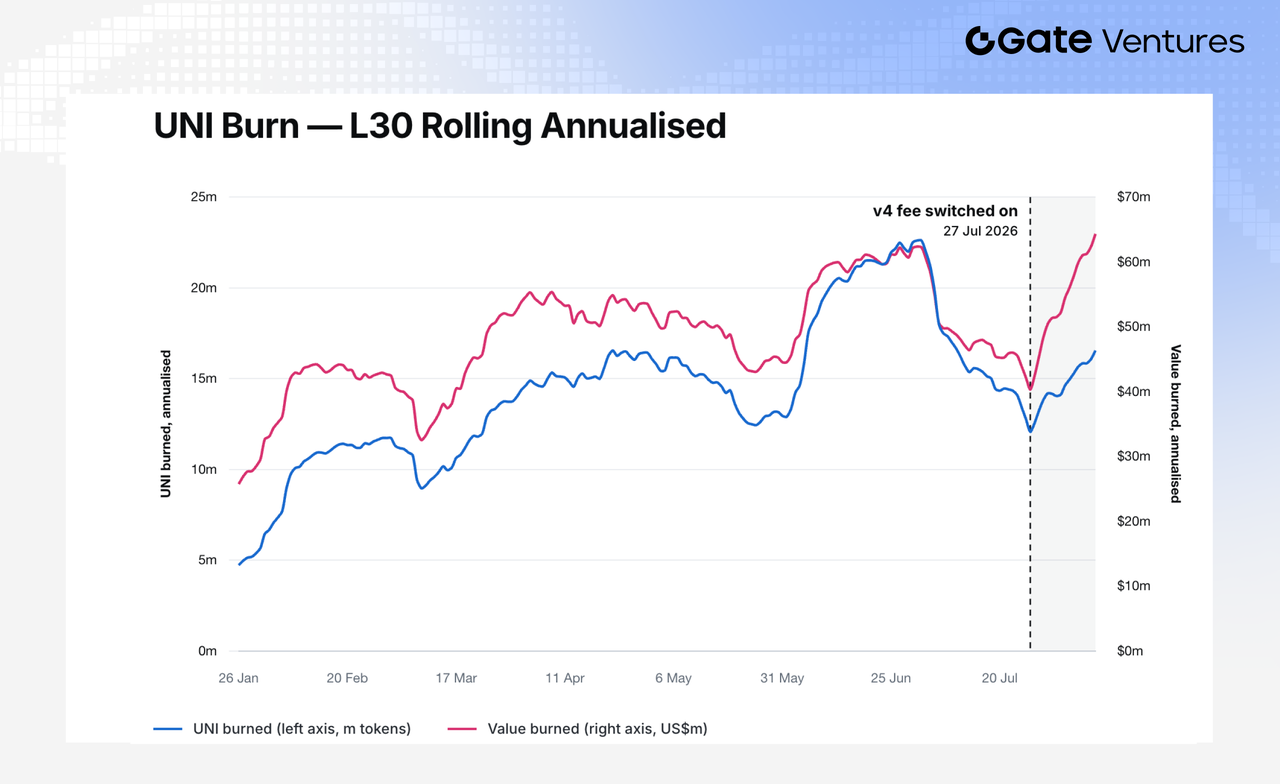
自从 Uniswap 开启 v4 Protocol Fee 机制后,UNI 的回购销毁速度明显加快。按过去 30 天的滚动年化数据计算,目前 UNI 的年化销毁量已经达到约 1,650 万枚。
这里有一个很重要的区别:Uniswap 并不是直接拿 Protocol Revenue 去市场买入 UNI。
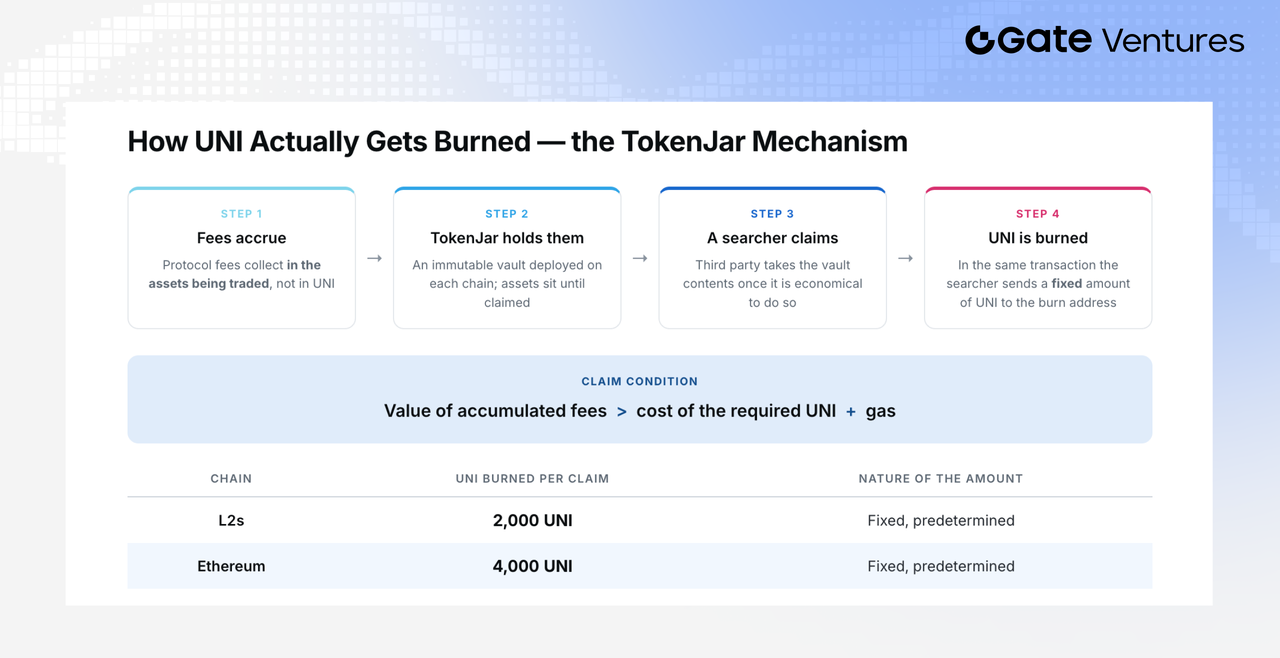
Protocol Fee 会先以实际交易资产的形式累积,例如 ETH、USDC 或其他 Token,并存入部署在各条链上的 TokenJar。
当 TokenJar 中累积的资产价值足够高时,第三方参与者,通常是 Searcher,就会有动力来提取这些资产。
但提取这些资产并不是免费的。Searcher 必须支付固定数量的 UNI 作为代价:Ethereum Mainnet 为 4,000 UNI,L2 为 2,000 UNI;这部分 UNI 最终会被永久销毁。
Source: Uniswap Docs
完成后,Searcher 拿走 TokenJar 中累积的资产,而对应的 UNI 则被永久销毁。因此,UNI Burn 并不是随着 Protocol Revenue 实时发生,而是以一批一批的方式触发。只有当 TokenJar 中累积的资产价值高于:购买所需 UNI 的成本 + Gas 成本,Searcher 才有经济动力执行这笔交易。
这也代表 UNI 的销毁速度主要取决于两个变量:
Protocol Fee 越高 → TokenJar 累积越快 → Burn 触发越频繁
UNI 价格越低 → Searcher 买入固定数量 UNI 的成本越低 → Burn 触发门槛越低
所以从机制上看,交易量增长和 Protocol Fee 扩大,会提高 UNI 的销毁频率;而 UNI 价格本身,则会影响每次销毁何时具备经济性。
目前 UNI 的流通量约为 6.24 亿枚,且代币已全部解锁。假设未来能够维持当前的销毁速度,相当于每年可销毁约 2.6% 的流通供应量。
不同版本的 Fee Switch,哪些交易量真正能转化为 UNI Burn?
但真正的问题是:这样的回购销毁速度能否持续,甚至进一步提高?
要回答这个问题,先要拆清楚 Uniswap 不同版本的 Fee Switch,以及哪些交易量真正能转化为协议收入和 UNI 回购销毁。
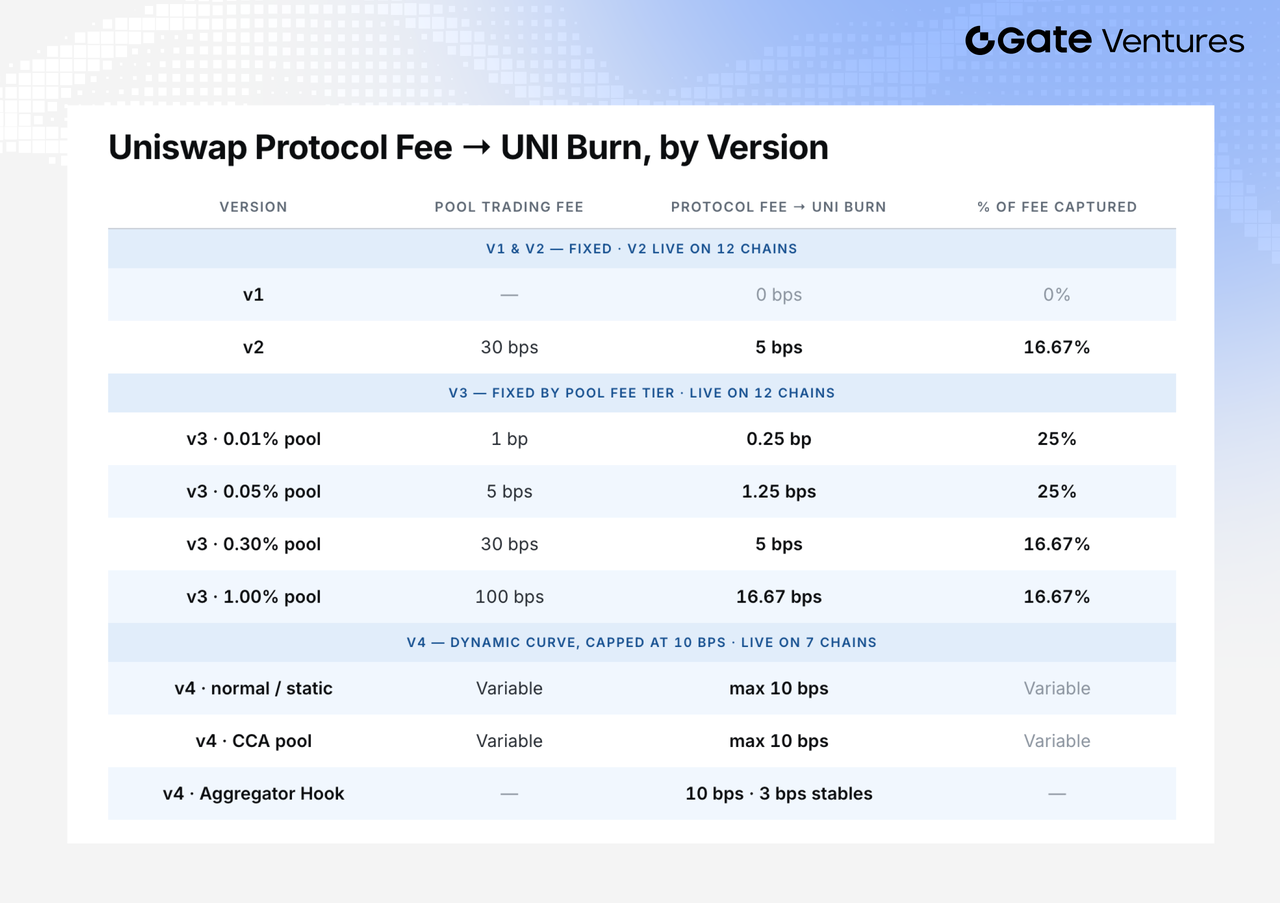
用户 Swap 支付的是 Pool Trading Fee,这笔钱原本全部归 LP。Fee Switch 只是从中切出一部分给协议,再转化为 UNI Buyback & Burn。
所以用户总费率不变,Fee Switch 本质上是 LP 与协议重新分配手续费;同时,交易量不能直接等同于协议收入。同样 10 亿美元交易量,0.01% 稳定币池和 1% 长尾池最终产生的销毁金额可以相差几十倍。
Source: Uniswap Docs
v1 没有 Fee Switch。v2 固定 30 bps,其中 LP 收 25 bps、协议收 5 bps,即 16.67%。
v3 按费率档划分:0.01% 和 0.05% 池协议拿 25%;0.30% 和 1% 池拿 16.67%。
Source: Uniswap Docs
v4 下可以分成三类 Pool,收费规则并不完全一样:
**Normal / Static Pool:**最接近 v3 的普通池,LP Fee 在建池时设定,Protocol Fee 按 v4 的动态费率曲线计算。
**CCA Pool:**由 Uniswap Continuous Clearing Auction 创建。竞拍者提交预算和最高出价,Token 分批释放,并按阶段清算价成交;拍卖结束后,募集资金会按最终价格部署为 v4 流动性。撮合机制不同,但 Protocol Fee 曲线与 Static Pool 相同。
**Aggregator Hook:**用于聚合外部链上流动性的专用 Hook,可将订单路由至其他 DEX / liquidity venue。由于并非直接使用 Uniswap 自有 LP 流动性,不适用动态费率曲线,而是按固定 bps 收取 Protocol Fee。
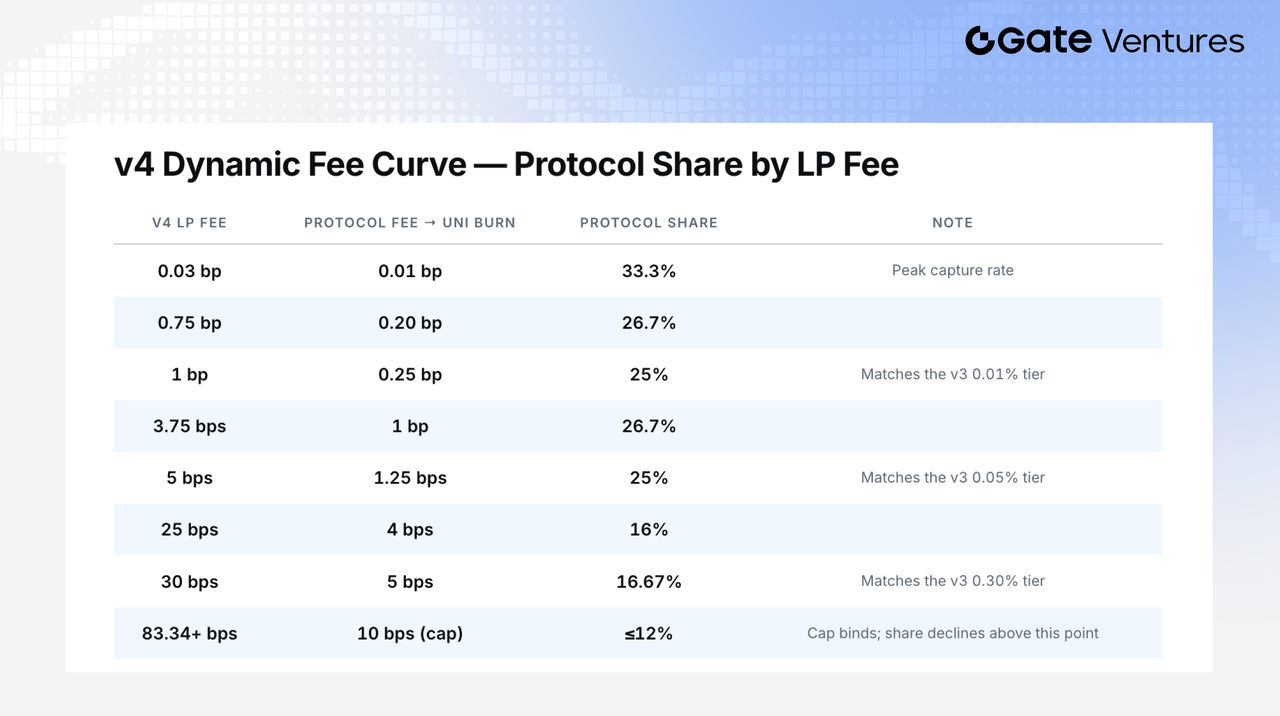
v4 的核心变化,是将 Protocol Fee 改为动态 Fee Curve,并封顶在 10 bps。在 1 bp、5 bps、30 bps 等主流费率档位上,协议分成与 v3 基本一致;当 LP Fee 高于约 83.34 bps 后,10 bps 上限开始生效,协议分成比例随费率上升而下降。
Aggregator Hook 则采用独立收费:默认 10 bps,稳定币对 3 bps;Base 例外,分别为 3 bps 和 1 bp。
基于以上,v4 Fee Switch 并没有提高主流费率档的单位交易收入,真正的增量来自于把更多 v4 交易量纳入协议价值捕获。 因此,后续 UNI Burn 能否继续增长,很大程度取决于 v4 交易量占比能否持续提升。
但在高费率池中,v4 反而不一定更有利。以 1% Pool 为例,v3 协议可收 16.67 bps,而 v4 受 10 bps 上限约束,只能收 10 bps,单位交易量收入低约 40%。而 1% Pool 正是 Memecoin 和长尾资产常见的交易场景。
所以更准确地说,v4 的 Fee Curve 更偏向低费率、高周转的主流交易池,而对高费率、投机性更强的长尾资产池价值捕获较弱。
v4 能否继续增长,关键在于 Hooks
那么,v4 交易量能否继续增长,关键要看 Hooks 能不能持续带来新的使用场景和真实交易量。 Hooks 是 v4 相比 v3 最大的结构性创新,它让 Uniswap 从单一 AMM,变成可编程的流动性基础设施。
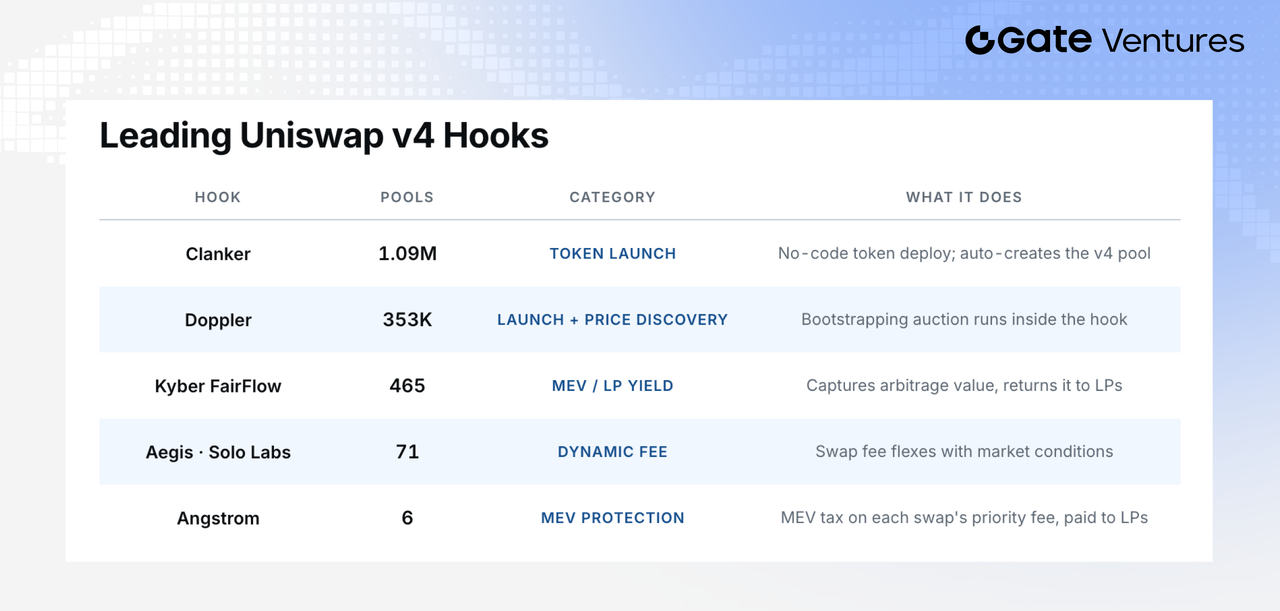
目前 Uniswap v4 上已经部署约 6.5 万个 Hooks, 比较重要的几类 Hook 已经开始形成实际 adoption:
Source: Dune Analytics
**Token Launch / Meme:**Clanker、Doppler,通过发币、价格发现和自动建池,把新资产交易直接导入 v4。
**MEV / LP Optimization:**Angstrom、Kyber FairFlow,通过减少 toxic flow、回收套利价值,提高 LP 的资本效率。
**Dynamic Fee:**Aegis,根据波动和市场状态自动调整费率,改善 LP 收益。
Yield Optimization:DualPool 将闲置 LP 资产放入 ERC-4626 收益金库,只有在交易发生时才即时调回 v4 提供流动性,让 LP 同时赚取外部收益和交易手续费。
RWA / Permissioned Pools:这是 Uniswap 自己推出的 v4 Permissioning Hook 标准,把 KYC、投资者资格、地区限制等合规条件直接写入 Pool execution,为 Tokenized Securities、RWA 和机构流动性提供基础设施。
如果 Clanker、Doppler 继续扩大 Meme / Token Launch 交易量,同时 RWA、机构交易、MEV optimization 和 DualPool 这类资本效率场景开始放量,v4 就有机会形成:
更多 Hook 应用 → 更多第三方流量 → 更多 v4 Volume → 更多 Protocol Fee → 更多 UNI Burn。
这也是 v4 对 UNI 最大的潜在催化:Uniswap 不一定需要自己拥有所有前端流量,只要继续成为这些应用底层的 liquidity settlement layer,就能持续捕获交易价值。
Robinhood Chain:近期 UNI Burn 最大的增量来源
Source: Dune Analytics
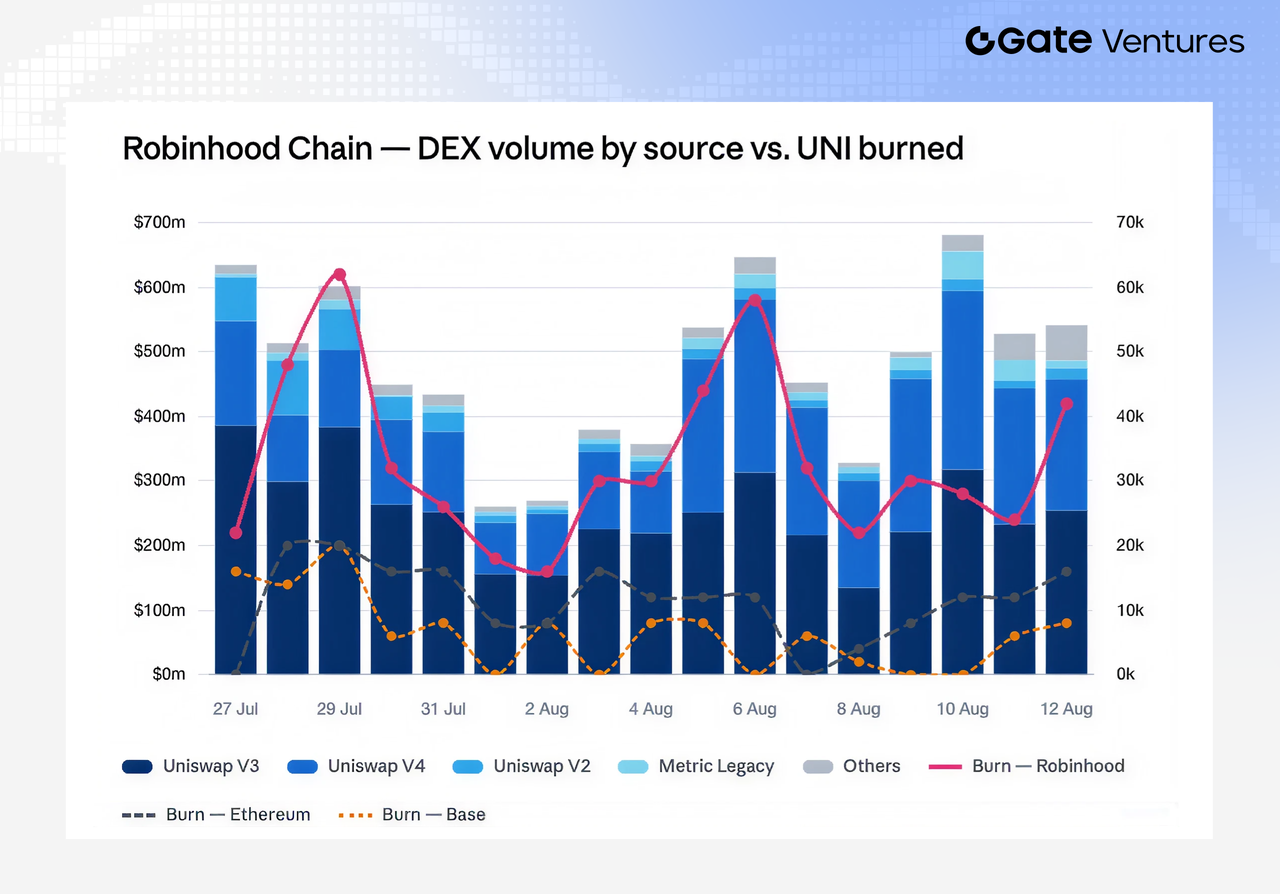
另一个近期值得关注的催化,是 Uniswap 上线 Robinhood Chain。Robinhood Chain 目前同时承接了较活跃的 Meme 和 RWA 交易,而链上的 AMM 交易基本由 Uniswap 主导。
从版本来看,v3 仍然占据主导,日交易量约为 2.513 亿美元,v4 约为 1.663 亿美元。这意味着 Robinhood Chain 不只是为 Uniswap 带来新增交易量,也扩大了能够被 Protocol Fee 捕获的收入基础。
在 UNI 销毁贡献上,Robinhood Chain 的表现更为突出。近期其单日 UNI Burn 一度达到约 6 万枚,明显高于 Ethereum 和 Base,已经成为当前最重要的销毁来源之一。
为什么 Robinhood 交易量更低,UNI Burn 反而更高?
而 Robinhood Chain 和 Ethereum 的对比,正好说明了为什么交易量 ≠ 协议收入,也解释了为什么 Robinhood Chain 最近能贡献更高的 UNI Burn。
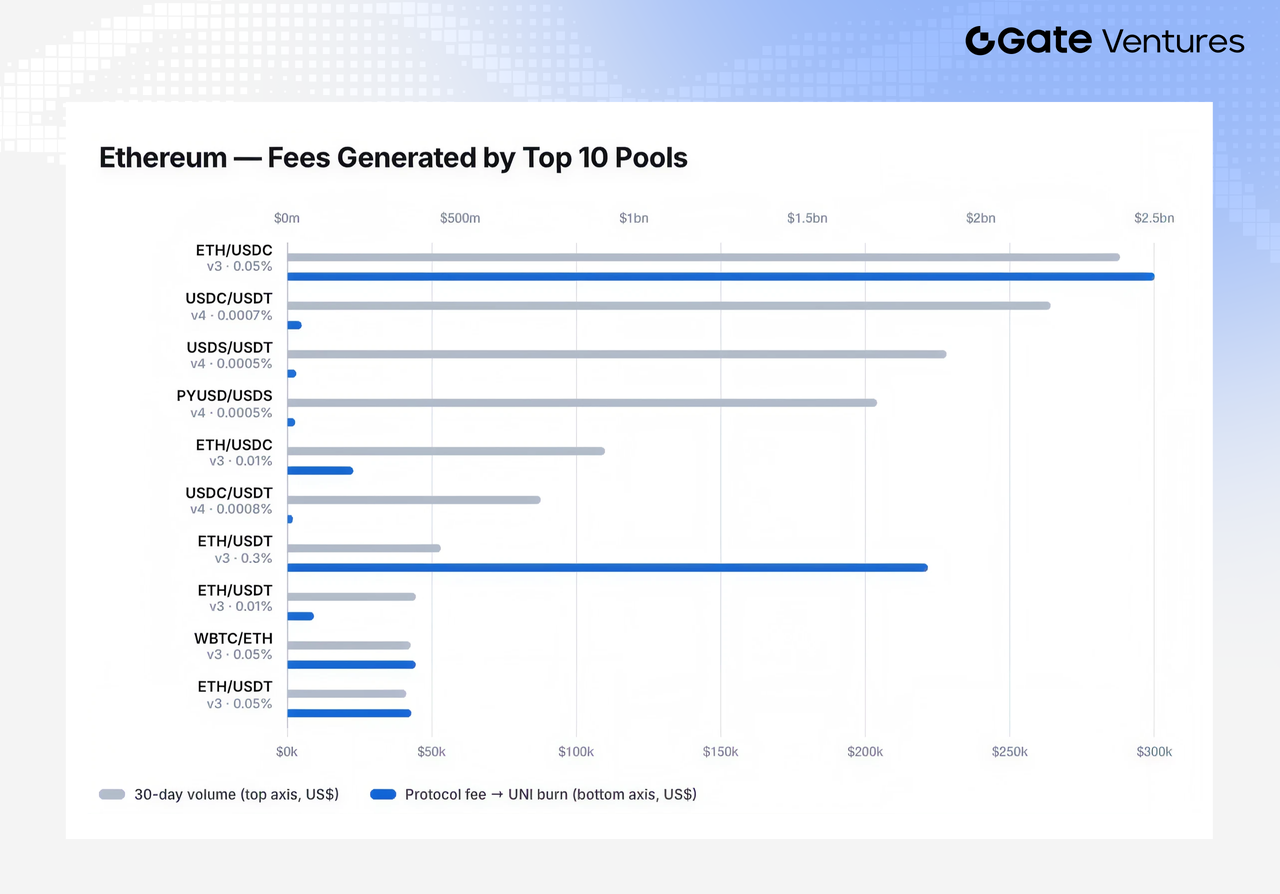
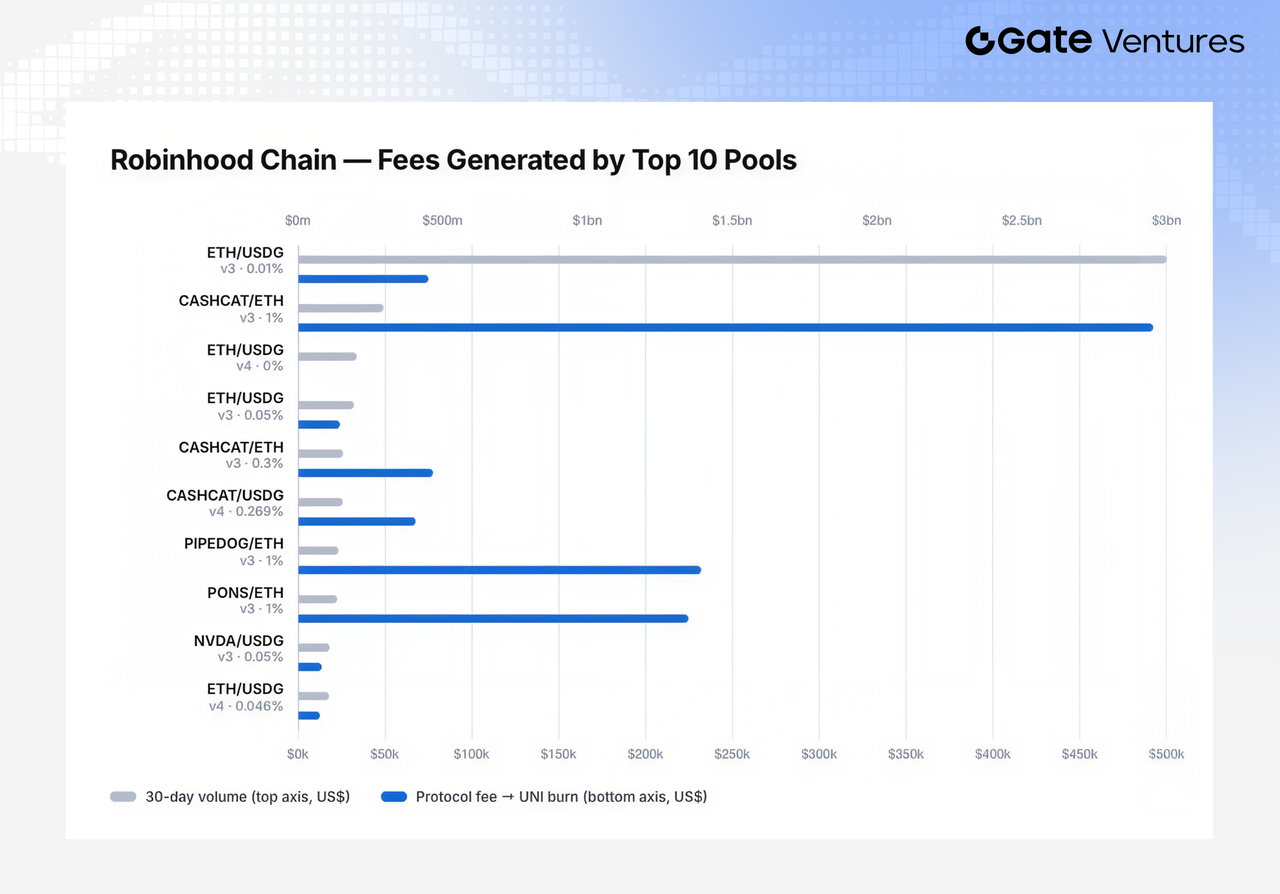
以两条链各自 Top 10 池、近 30 日数据计算:Ethereum 交易量约 $113.6 亿,产生协议费 $65.4 万;Robinhood Chain 交易量只有 $44.9 亿,却产生 $122.0 万协议费。也就是说,Ethereum 的交易量是 Robinhood 的 2.5 倍,但协议收入只有后者的 54%。
真正拉开差距的,不是活跃度,而是费率档结构。
Source: Uniswap
Ethereum 的高交易量主要集中在超低费率稳定币池。四个 v4 稳定币池的费率只有 0.0005%–0.0008%,却占 Top 10 交易量的 57.5%,最终只贡献 2.0% 的协议费。最直观的对比是:ETH/USDC v3 · 0.05% 以约 $24 亿交易量产生 $30 万协议费,而 USDC/USDT v4 · 0.0007% 以约 $22 亿交易量只产生 $5,077。两者交易量几乎相同,但协议收入相差约 59 倍。
Source: Uniswap
Robinhood Chain 则完全相反。CASHCAT/ETH、PIPEDOG/ETH、PONS/ETH 这三个 1% 费率池,虽然只占 Top 10 交易量的 12.7%,却贡献了 77.8% 的协议费。这几只资产本身又是近期 pools.trade 上较热门的 Meme Token,所以即使 Robinhood 的整体交易量明显低于 Ethereum,高费率 Meme 交易仍然能带来更高的有效 take rate,并进一步放大 UNI Burn。
所以更准确地说,决定 UNI Burn 的不是单纯交易量,而是交易量发生在哪些 fee tier、哪些版本和哪些已开启 Protocol Fee 的池子里。Robinhood 最近之所以贡献更高的销毁,核心就是高费率 Meme 交易占比更高。
Source: Dune Analytics
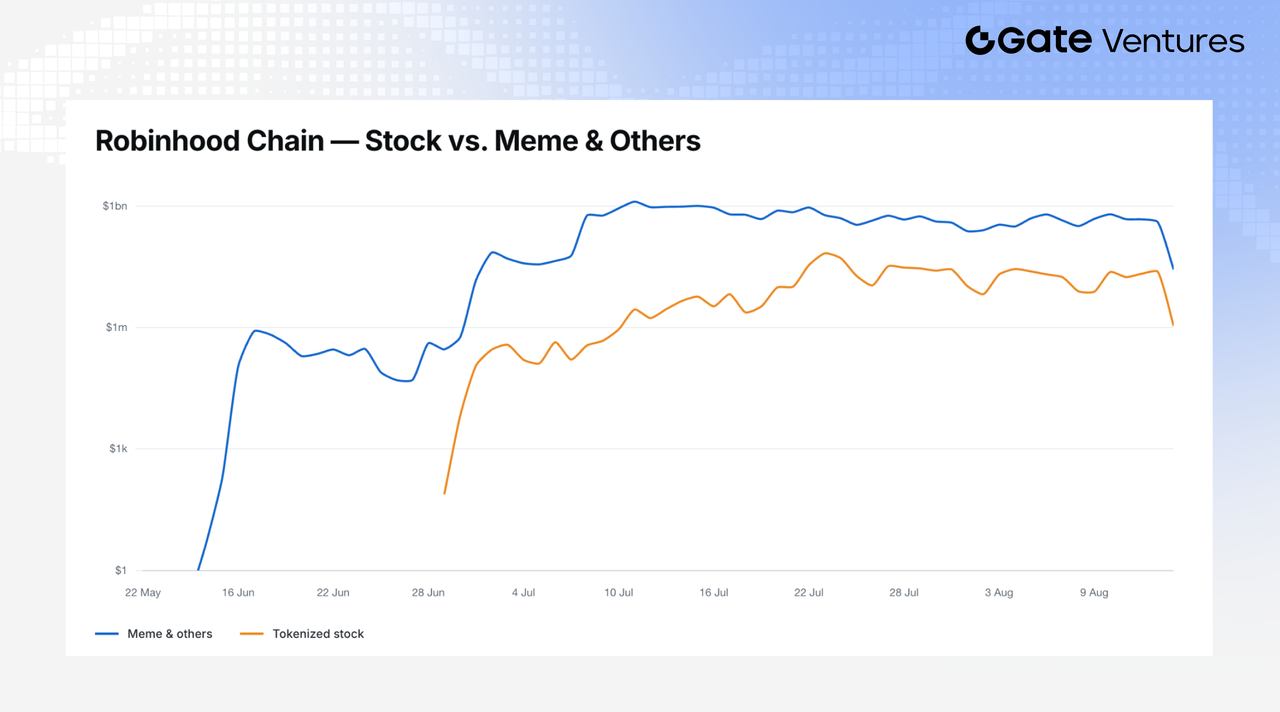
Memecoin 池天然对应更高的费率结构,部分 Pool Fee 可以高达 1%,因此单位交易量能够贡献更多 Protocol Fee 和 UNI Burn。 目前 Robinhood Chain 的交易量仍主要由 Memecoin 及 ETH / Stablecoin 等其他资产驱动,Tokenized Stocks 只占整体交易量约 5%。
这也意味着需要留意其可持续性。Memecoin 往往更适合作为一条新链的冷启动流量来源,但未必能长期维持高交易活跃度。 如果 Meme 热度回落,而 RWA / 股票类交易又未能及时接棒,Robinhood Chain 的整体交易量和对应的 UNI Burn 都可能出现明显回落。
Uniswap 的 RWA 增量仍在早期
Source: Blockwork Research
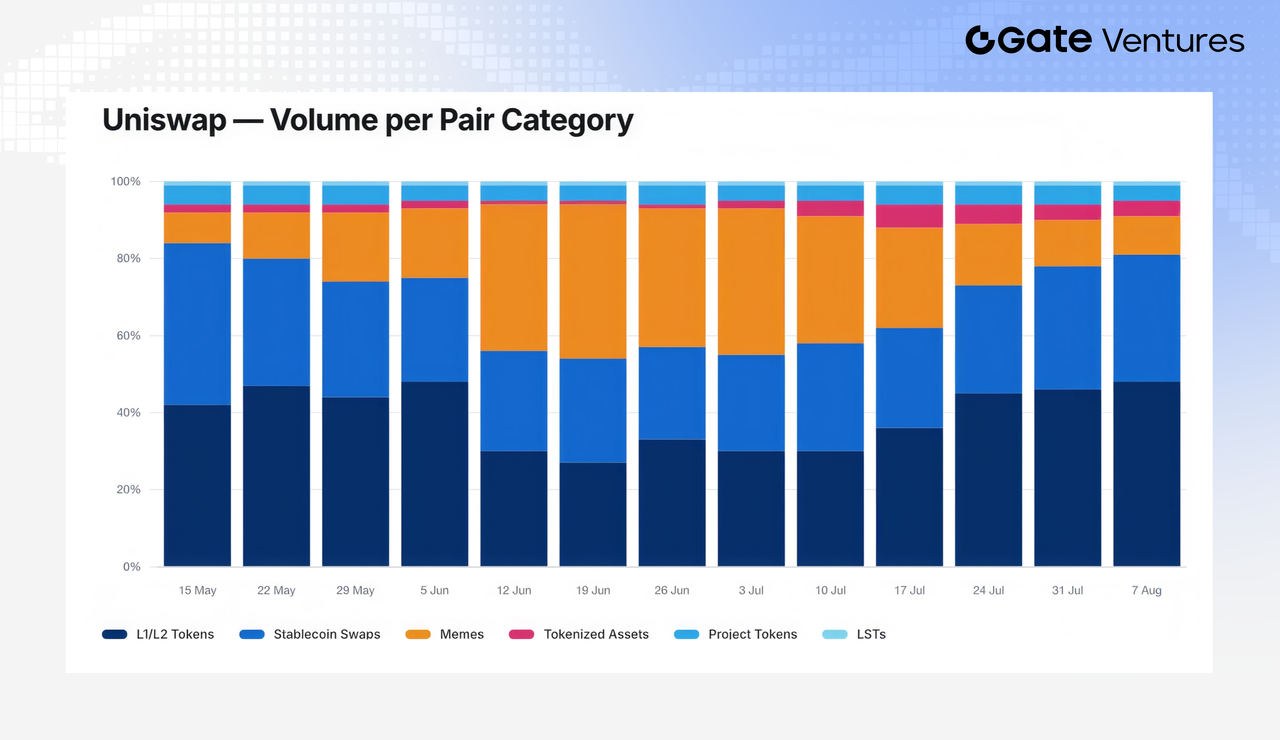
目前 Tokenized Assets 在 Uniswap 上仍属少数,相较于 L1 / L2 Token 和 Stablecoin 交易,约只贡献 5% 的整体交易量。如果长期判断 RWA 会在链上迎来更大规模的 adoption,那么当前的交易量仍然处于非常早期的阶段。
但这里也有一个现实问题:传统美股零售交易的显性成本已经非常低,通常只有 0–几个 bps,Robinhood 和 IBKR Lite 甚至提供零佣金交易。 因此,如果 Tokenized Stocks 在 Uniswap 上使用 5 bps、30 bps,甚至 1% 的 Pool Fee,单纯从交易成本来看,并不具备明显优势。
Tokenized Stocks 真正的价值更可能来自传统券商难以提供的特性,例如 24/7 交易、全球可访问性,以及与 DeFi 的可组合性。因此,RWA 能否真正成为 Uniswap 的下一轮交易量增量,关键并不是“链上交易是否更便宜”,而是这些新增功能能否创造足够强的用户需求。
Source:
https://dune.com/ax1research/robinhood-chain-a-data-driven-deep-dive
https://dune.com/0x_emerson/robinhood-memecoin-launchpads-comparison-30d
https://dune.com/uniswaplabs/uni-burn-tracker-l1l2
https://dune.com/uniswaplabs/v4-launch-metrics-tracker
https://dune.com/entropy_advisors/robinhood-chain-network-overview
https://app.uniswap.org/explore/pools/robinhood
https://classic.artemis.ai/asset/uniswap?from=assets
http://vote.uniswapfoundation.org/proposals/93
https://gov.uniswap.org/t/temp-check-protocol-fee-expansion-robinhood-chain/26168?
https://blockworks.com/analytics/uniswap/uniswap-liquidity-depth
关于 Gate Ventures
Gate Ventures 是 Gate 旗下的风险投资部门,专注于对去中心化基础设施、生态系统和应用程序的投资,致力于重塑 Web 3.0 时代的世界。Gate Ventures 与全球行业领袖合作,赋能那些拥有创新思维和能力的团队和初创公司,重新定义社会和金融的交互模式。
欲了解更多信息,请访问:官网 | X | Telegram | 领英 | Medium
免责声明 :
本内容不构成任何邀约、招揽、或建议。您在做出任何投资决定之前应始终寻求独立的专业建议。请注意,GateVentures 可能会限制或禁止来自受限制地区的所有或部分服务。请阅读用户协议了解更多信息,链接:https://www.gate.com/zh/user-agreement 。


