


继 GENIUS Act 之后,CLARITY Act 仍是当前加密市场最受关注的立法议题之一。它将首次为数字资产的监管归属、代币发行及市场交易建立更清晰的规则,减少行业长期依赖执法与个案判断的不确定性,同时加强消费者保护与市场透明度。
不过,随着参议院进入 8 月休会期,CLARITY Act 已确定不会在休会前进行表决,多数党领袖 John Thune 已将相关议程推迟至 9 月。
即便如此,法案目前的框架已经足以让市场提前判断潜在影响。本文将重点拆解 SEC 与 CFTC 的监管分工,以及 DeFi、Perp DEX、稳定币及代币发行五个方向,并进一步分析这些规则将如何改变加密市场,以及哪些项目可能从中受益,哪些项目则可能面临更大的合规压力。
SEC / CFTC 分工
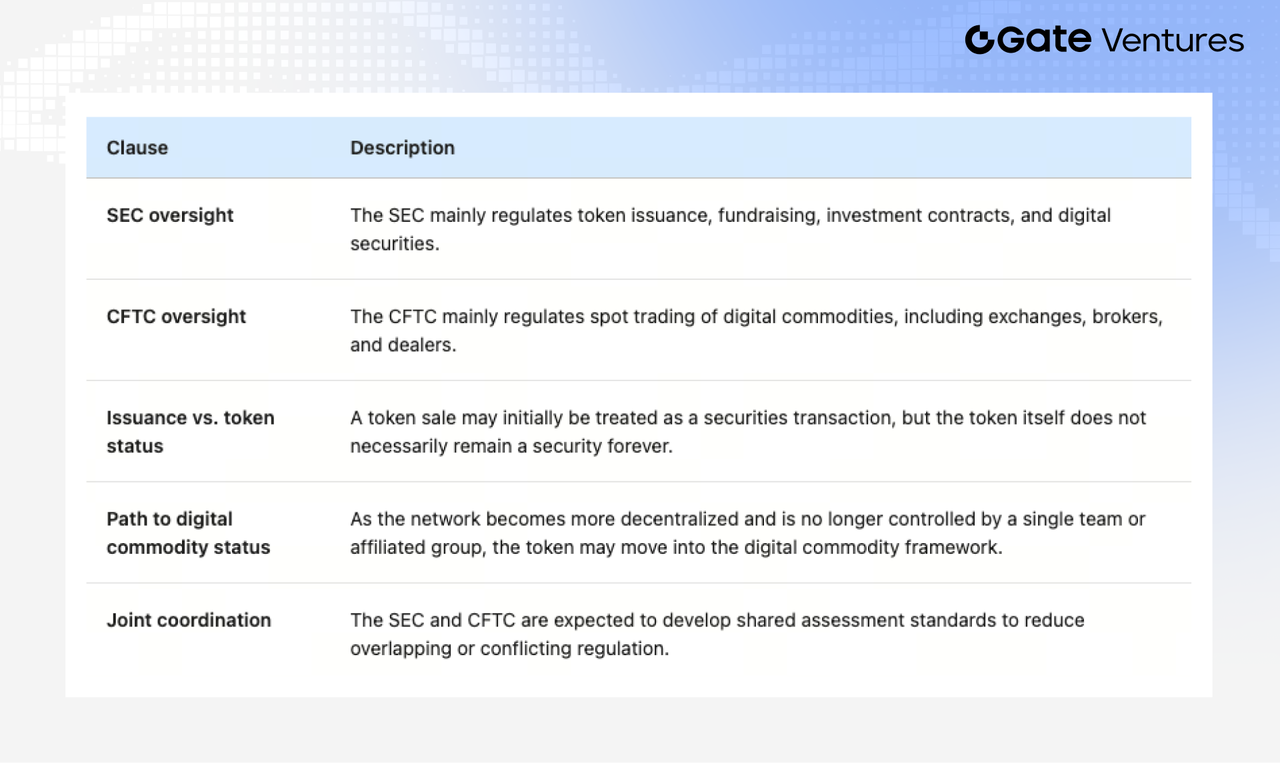
过去美国加密监管最大的问题,是很多代币很难确定到底归 SEC 还是 CFTC 管。
SEC 主要从“项目有没有向投资者融资、投资者是否依赖团队赚钱”来判断某次代币销售是否属于证券交易;CFTC 则一直把部分加密资产视为商品,但过去对现货市场缺少一套完整的交易所监管框架。
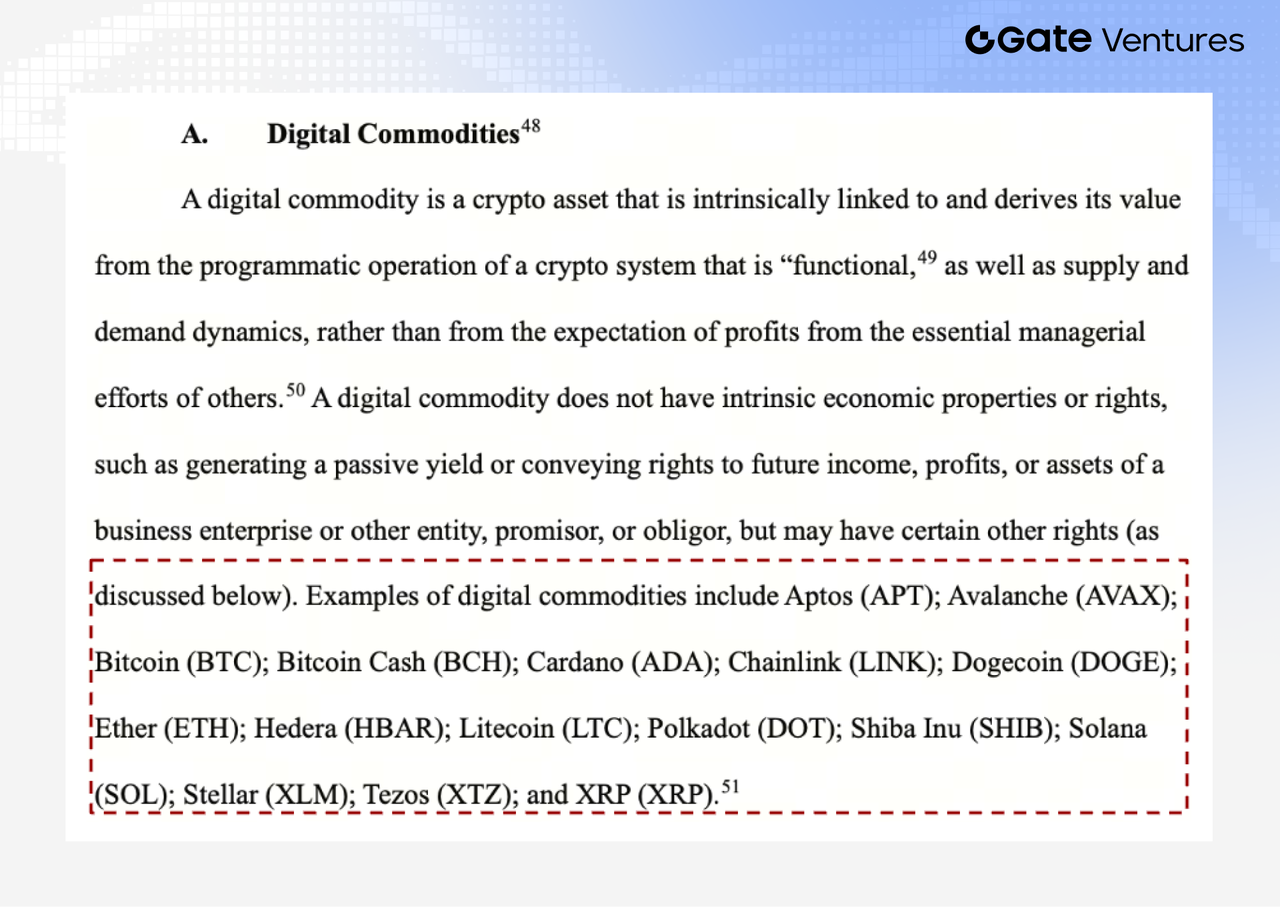
Source: SEC & SEC Joint Interpretive Release
SEC 与 CFTC 此前曾发布联合解释,对数字商品、稳定币和数字证券等资产作出分类,并将 BTC、ETH、SOL 和 XRP 等列为数字商品。
但这份文件本质上只是监管解释,并没有修改国会通过的法律。未来监管机构仍可调整或撤回相关立场,法院也不一定必须采纳其判断。
相比之下,CLARITY Act 若获通过,将直接修改《商品交易法》和证券法,把“数字商品”的定义、SEC 与 CFTC 的分工,以及相应的市场监管框架正式写入法律。
CLARITY Act 想把规则讲清楚:
为什么加密项目不希望代币被认定为证券?
一旦代币被认定为证券,项目方和交易平台就要遵守一整套更严格、也更昂贵的证券监管规则。
主要影响包括:
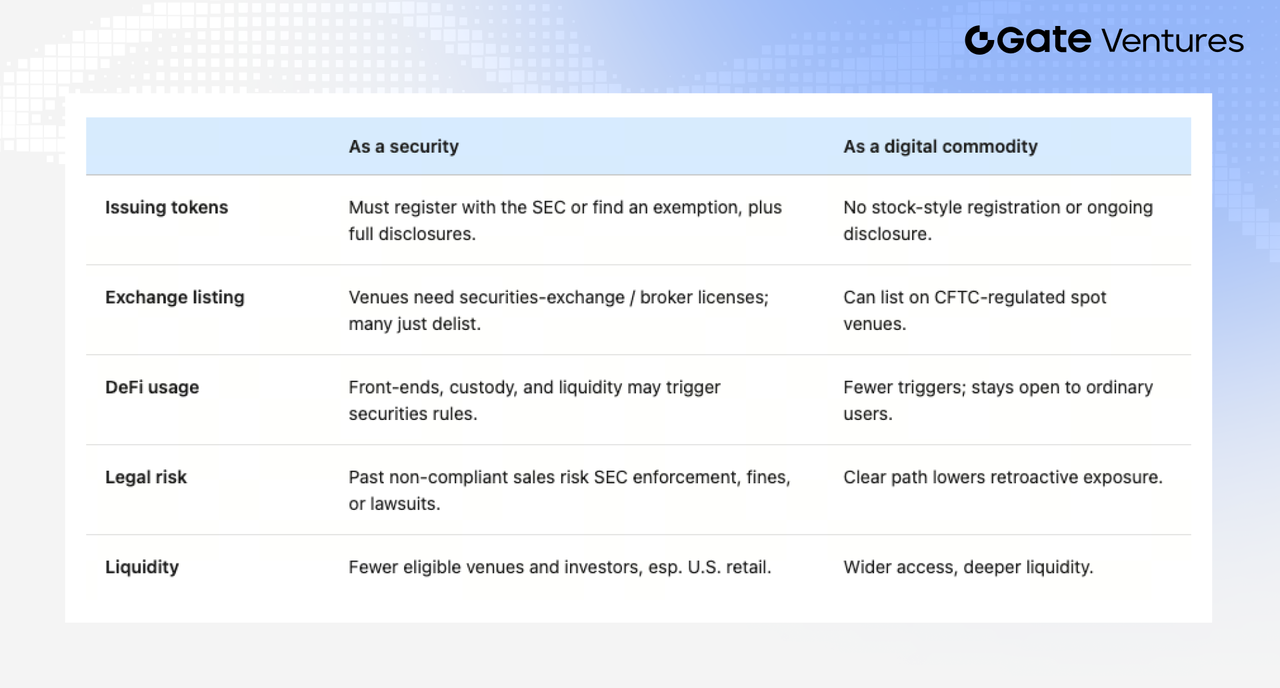
**发币更困难:**项目通常需要向 SEC 注册发行,或符合特定豁免,并提交详细的财务、风险和管理层披露。
**交易所较难上币:**提供该代币交易的平台可能需要注册为证券交易所或 ATS,相关中介也可能需要证券经纪商牌照。未注册平台通常会选择直接下架。
**DeFi 使用受限:**前端、撮合、托管和流动性安排都可能触发证券交易所或经纪商规则,降低协议对普通用户的开放程度。
**法律风险更高:**若项目过去没有按证券法发币,可能面对 SEC 执法、罚款、退还募资款或投资者诉讼。
市场流动性下降: 能够合法交易证券型代币的平台和投资者范围通常更窄,特别是面向美国散户的市场。
相比之下,若代币属于数字商品,其现货交易可进入 CLARITY Act 拟建立的 CFTC 框架,项目不必把代币当作公司股票来发行和持续披露。
就目前对“数字商品”的定义来看,BTC、ETH 等成熟网络代币无疑是最直接的受益者。真正需要关注的,反而是已经开启收入分配、手续费分成或回购机制的协议代币。
Fee switch 和代币回购会自动让代币变成证券吗?
CLARITY Act 并没有废除现有证券法,而是继续沿用 Howey Test,并进一步区分“代币销售构成投资合约”与“代币本身属于证券”这两个问题。
收入分成和回购不会自动令代币成为证券,但会成为监管判断中的重要因素。关键在于收入如何分配、持有人为何获得回报,以及协议是否仍由核心团队控制。
较高证券风险: 持币人无需提供任何服务,只需持币便可按比例领取公司、项目方或其他中心化主体的收入,代币会更像利润分成权。
未必属于证券: 协议收入来自去中心化网络,并由 DAO 决定用于回购、销毁、协议金库,或奖励提供流动性、验证等实际服务的参与者。
团队控制: CLARITY Act 将 20% 设为成熟网络的重要门槛之一。若发行方、团队及关联人士合计持有至少 20% 的代币,或能单方面控制至少 20% 的治理投票权,项目通常难以满足成熟区块链标准。
Source: Tokenomist, Dune Analytics
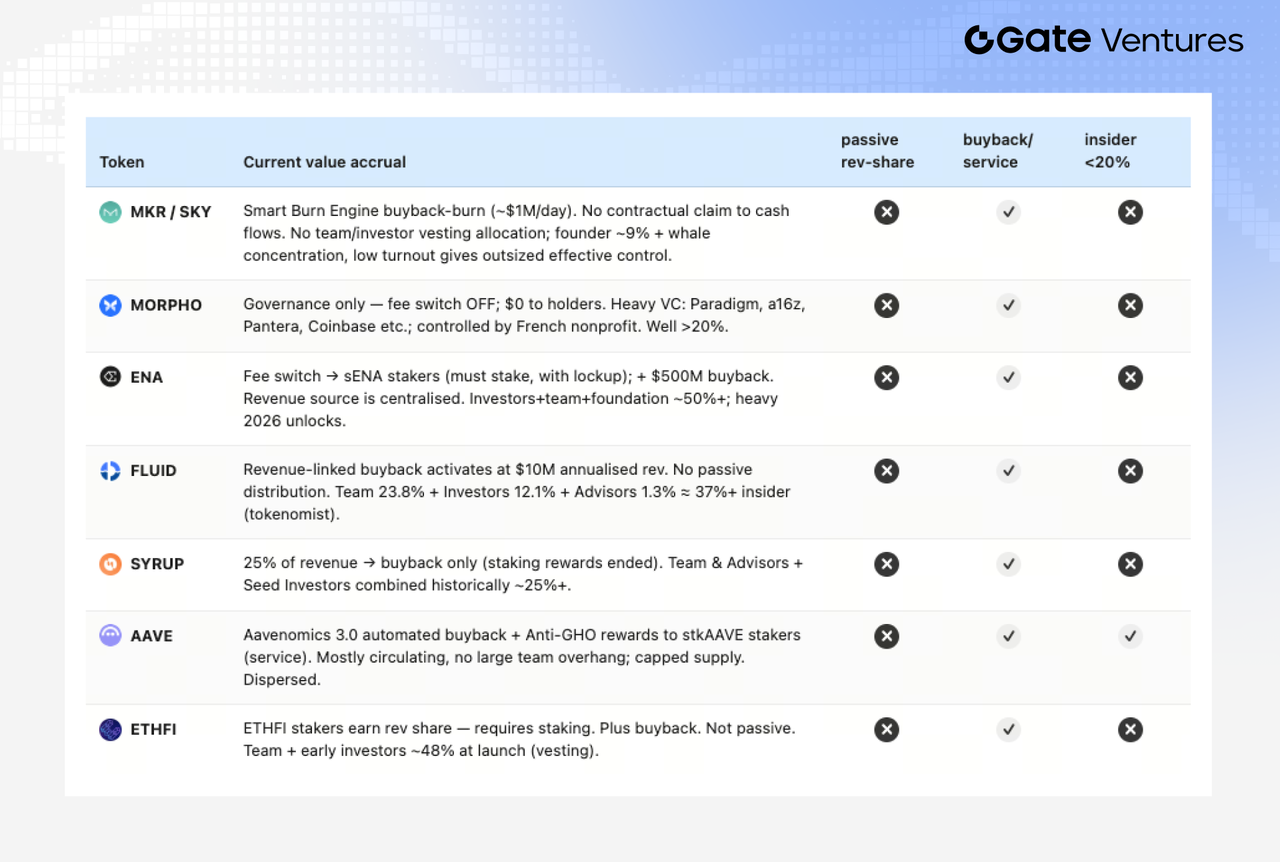
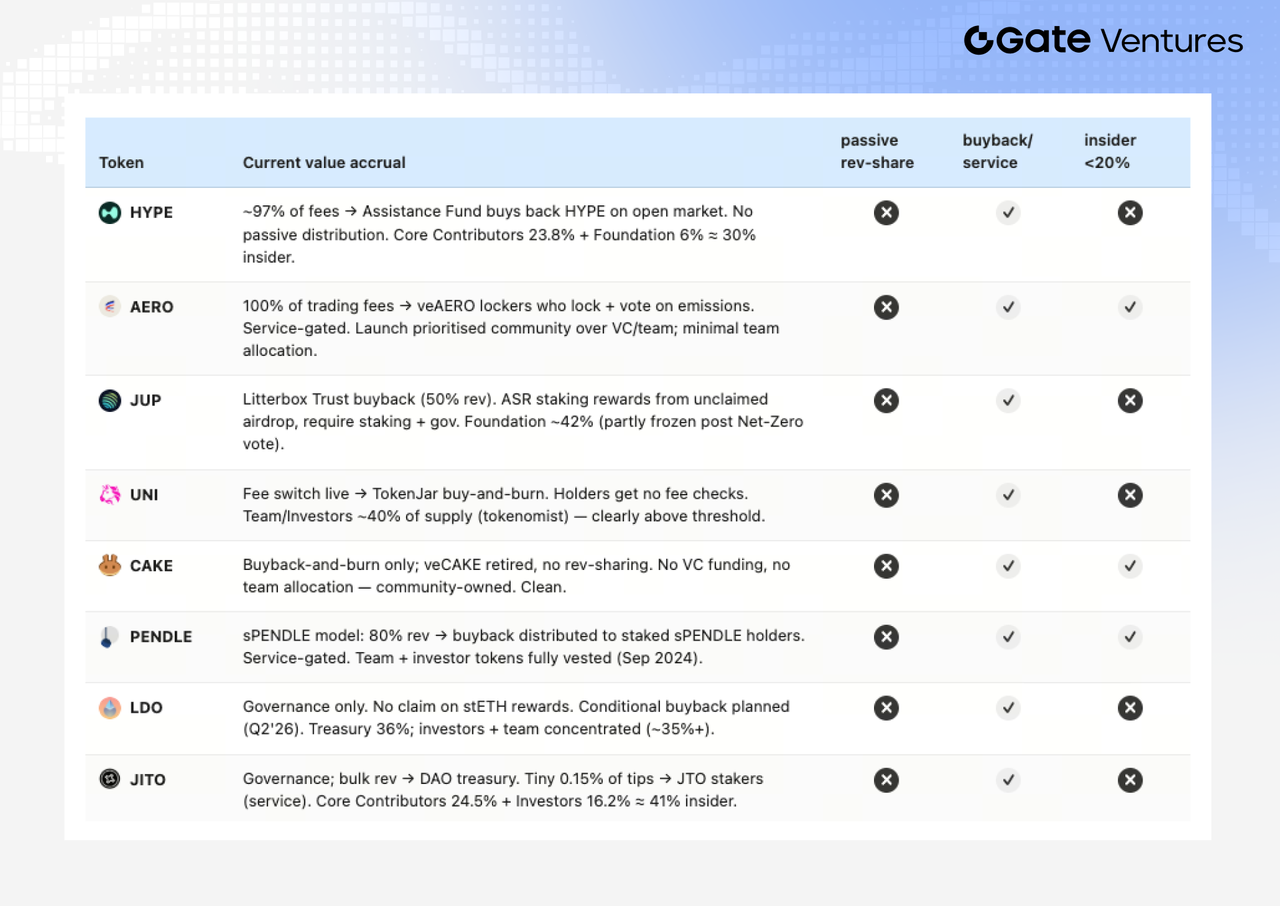
我们梳理了主要采用收入分成或代币回购机制的代币,并观察其在 CLARITY Act 框架下可能面临的分类问题。
**收入分成:**多数项目采用主动型分成,持有人需先质押代币,才可分享协议收入,而非仅凭持币自动获得回报。由于质押通常伴随锁仓、治理参与或网络安全等功能,这类回报更接近参与奖励,而非单纯被动分红。
**代币回购:**多数项目同时设有回购机制,但回购通常不等同利润分成。利润分成是协议直接向持有人派发收入,形成明确现金流;回购则是协议使用收入在市场买入代币,持有人不会自动收到资金,只可能受益于需求上升或流通量下降。
即使回购后销毁,也仍不属于直接派息。因此,“主动型分成 + 回购”本身通常不会自动触发证券分类。
Source: Tokenomist, Dune Analytics
**团队控制:**20% 门槛才是关键分水岭。 CLARITY Act 关注发行方、团队及关联人士当前合计持仓与治理控制是否达到 20%。多数代币在这一项上较难通过,例如 HYPE 约 30%、JUP 约 42%、UNI 约 40%。相较之下,AAVE、AERO、PENDLE 更接近符合条件。
AAVE:内部人集中度较低。 AAVE 并非通过传统 ICO 发行,而是由 LEND 按 1:100 迁移而来。其代币分配主要包括 81.3% 的 LEND 迁移额度,以及 18.8% 的生态储备;后者由 DAO 治理控制,并非团队私人持有。
创始人 Stani Kulechov 目前仅持有约 8.4 万枚 AAVE,约占流通量的 0.5%。
AERO:团队及基金会合计约 8%。 代币分配以社区为主,包括 Gauge 排放 67.8%、空投 9.5%、Rebase 5%及生态配对 5%。团队及基金会相关分配合计约 8%,且没有单独的 VC 或投资者份额。
PENDLE:原始内部人分配较高,但已全部解锁。 初始分配中,团队占 17.7%、投资者占 12.1%、顾问占 0.8%,合计约 30.6%。不过相关代币已于 2024 年 9 月全部归属并进入流通。CLARITY Act 更关注当前实际持有与控制,而非最初分配比例。
因此,PENDLE 属于“初始集中度较高,但当前无锁仓控制”的情况,比 AAVE、AERO 更接近临界线,仍需结合现时钱包持仓与关联方控制情况判断。
代币发行与成熟网络认证
项目早期由团队融资、开发和分配代币,并不代表代币会永久被视为证券。CLARITY Act 将两件事分开处理:
早期发币交易是否属于投资合约
代币后续是否仍应被视为证券
项目早期出售代币时,如果投资者主要依赖团队继续开发并期待获利,该次发行仍可能构成投资合约。但这并不意味着代币本身会永久属于证券。随着网络逐步去中心化,代币仍有机会进入数字商品框架。
法案提供了一条较清晰的过渡路径:
以投资合约形式发行 → 提交资料并持续披露 → 降低团队控制 → 申请成熟网络认证 → 代币进入数字商品框架
在网络尚未成熟时,发行方仍可使用法案规定的豁免发行路径,但需要披露网络成熟状态、源代码、安全审计,以及将网络发展为成熟区块链系统的计划。
受益代币:具备独立网络价值的 L1/L2
SUI、BNB、OP、ARB 等 L1/L2 代币可能较为受益,因为其价值更容易被解释为来自网络使用、交易、结算和运行需求,而不是对某家公司利润或资产的索取权。
不过,L1/L2 身份本身并不代表自动合格。项目仍需证明:
网络已脱离单一团队或关联集团控制;
团队不再掌握过高持仓或治理权;
代币价值主要来自网络本身;
发行方和关联人士的角色已明显降低。
换句话说,CLARITY Act 并不是直接宣布 L1/L2 代币属于商品,而是为它们提供一条从团队主导的早期项目,逐步过渡至由网络和市场驱动的数字商品的监管路径。
DeFi
DeFi 是加密市场活动的核心基础设施之一。考虑到行业内仍频繁出现 Rug Pull、智能合约漏洞和资金被盗,市场需要更清晰的监管边界,以确认协议的合法性,并加强用户资金保护。
Source: X (Aave, Uniswap)
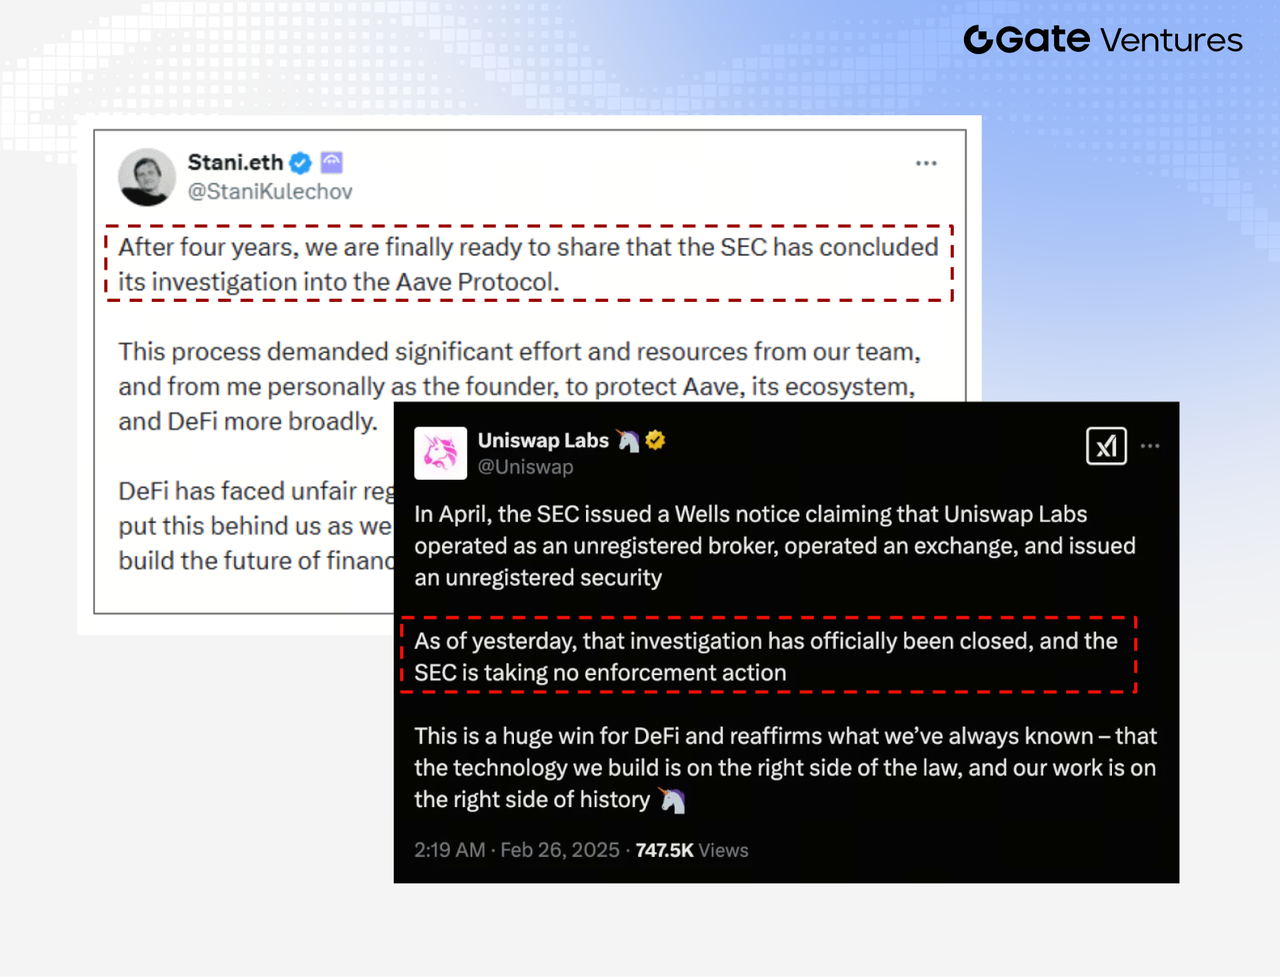
Aave 和 Uniswap 是较具代表性的案例。两者均曾受到 SEC 调查,Uniswap 当时面临的潜在指控包括运营未注册的证券交易所、经纪商或清算机构,以及发行未注册证券。最终,Aave 和 Uniswap 均宣布 SEC 已结束相关调查,且没有采取或建议采取执法行动。
CLARITY Act 并不是全面“豁免 DeFi”,而是为部分非托管、技术性和协议层活动划出更清晰的监管边界。
换句话说,一个人不会仅仅因为从事以下活动,就被视为需要注册的交易所、经纪商、交易商或其他传统金融中介:
排序、验证、转发或搜索链上交易;
运行节点或预言机,提供算力、网络带宽等基础设施;
提供只读、用于查看链上数据的用户界面;
开发、发布或分发区块链及 DeFi 通讯系统;
建立、管理或维护 DeFi 协议;
参与用于数字商品现货交易的流动性池。
这代表开发者、节点运营者、预言机服务商和流动性提供者,不会仅因参与协议运作而自动承担传统金融机构的注册义务。
但这并不代表完全不受监管。如果项目方实际控制用户资产、主动撮合交易、经营衍生品市场、处理证券型代币,或涉及欺诈、操纵和洗钱,SEC、CFTC 及其他监管机构仍可介入。
所以,判断一个协议是否真正去中心化,重点不只是看它有没有 DAO,而是看谁掌握关键权限、谁能修改协议,以及谁能限制用户使用。
主要可以看三点:
协议的 Admin Key 是否仍由核心团队或相关多签控制;
协议参数是否需要由团队、委员会或多签执行,而不是投票后自动上链;
团队是否可以通过前端、白名单或运营审查限制协议使用。
Source: Ethena Docs
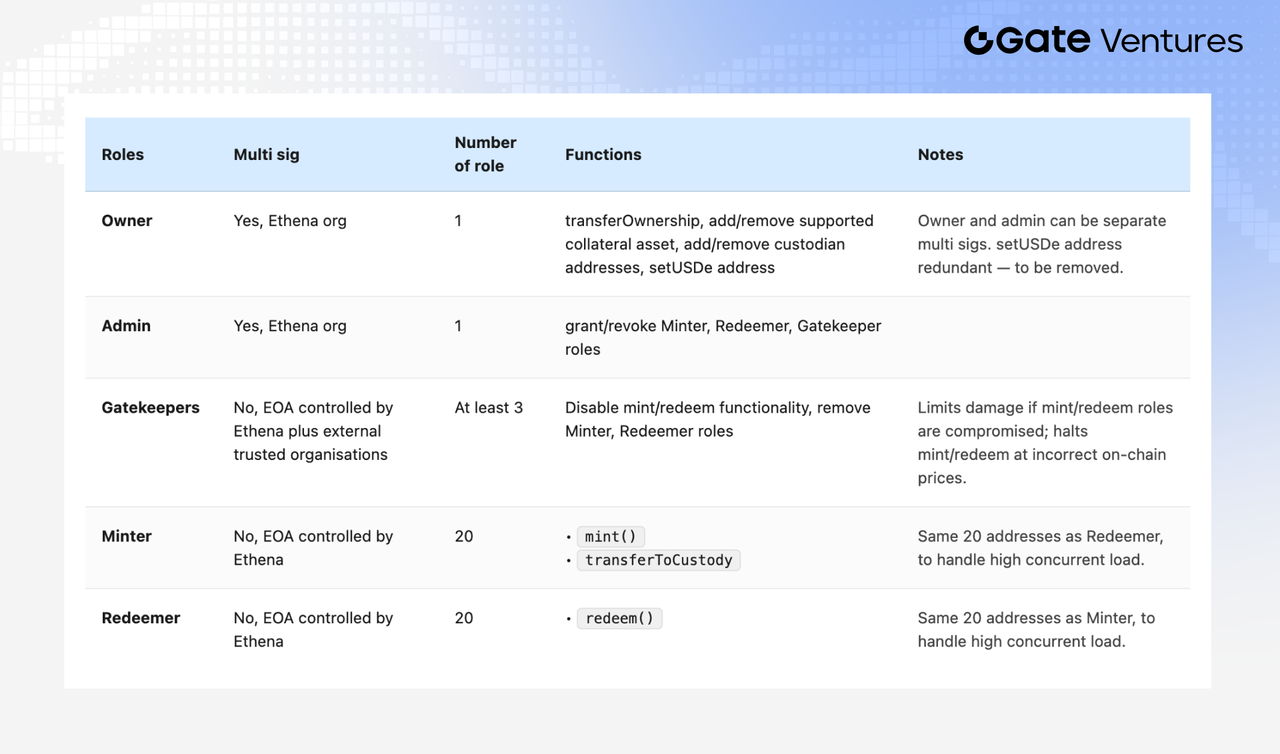
以 Ethena 为例,其核心合约设有 Owner、Admin、Gatekeeper、Minter 和 Redeemer 等特权角色。Admin 多签可以调整支持资产和托管地址、授予或撤销相关权限、修改铸造与赎回上限;Gatekeeper 还可以在紧急情况下暂停铸造和赎回。
Ethena 使用 Gnosis Safe 管理这些权限,通常需要 7/10 个签名,签名人包括团队内部及外部成员,部分核心变更也设有时间锁。这降低了单一私钥风险,但关键权限仍由一组可识别主体掌握。
在治理方面,Ethena 并非所有参数都由 ENA 持有人通过链上投票自动修改。其流程通常是:公开提案与社区投票 → 风险委员会确认 → 多签或运营方执行
这种模式比团队单方面决定更去中心化,但最终执行仍依赖委员会、多签或其他明确主体,未达到完全自动化的链上治理。
此外,USDe 的原生铸造和赎回也并非完全开放。用户需要完成 KYC、AML 等审核并进入白名单,才能成为 Mint User;合约只允许获批地址直接铸造和赎回 USDe。
因此,Ethena 无法阻止 USDe 在二级市场自由流通,但可以控制官方一级铸造和赎回入口。整体来看,Ethena 更接近由多签、委员会和合规准入共同管理的混合型协议,而不是完全无人控制的纯 DeFi。
稳定币
GENIUS Act 主要监管稳定币发行端;CLARITY Act 沿用其定义,并补充合规稳定币在交易、经纪和托管环节的规则。
CLARITY Act 明确指合规支付稳定币不是证券。同时,注册经纪商、交易商、全国性证券交易所和另类交易系统,可以经纪、交易及托管这类稳定币。
这里指的是持有相应证券牌照的主体,例如:
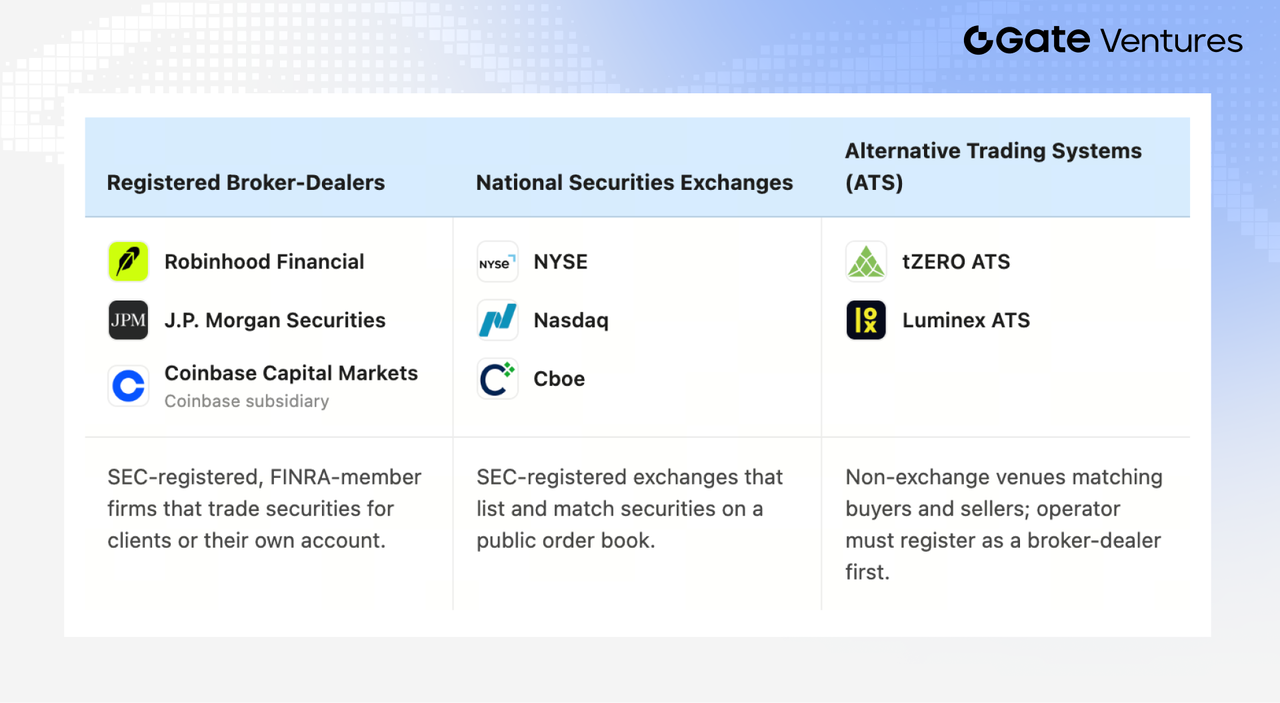
在收益方面,限制主要来自 GENIUS Act,而不是 CLARITY Act。合规稳定币发行人不能因为用户只是持有、使用或保留稳定币,就直接向其支付利息或收益。但这不代表所有稳定币相关回报都被禁止。以下类型的回报仍可能被允许:
交易、支付或结算产生的奖励与返佣;
提供流动性、作为抵押品,或承担信用及投资风险获得的收益;
参与治理、验证、staking 或忠诚度计划获得的奖励。
这为 DeFi 借贷市场保留了空间。例如,用户将 USDC 存入 Morpho、Aave 或 Compound,收益来自借款人支付的利息和相应风险,而不是单纯持有 USDC,因此原则上不属于发行人直接付息的禁令。
换句话说,Circle、Paxos 等发行人不能直接向稳定币持有人派息;但用户仍可将稳定币投入 DeFi 借贷、链上信贷产品或代币化货币市场基金,通过承担相应风险获得回报。
Perp DEX
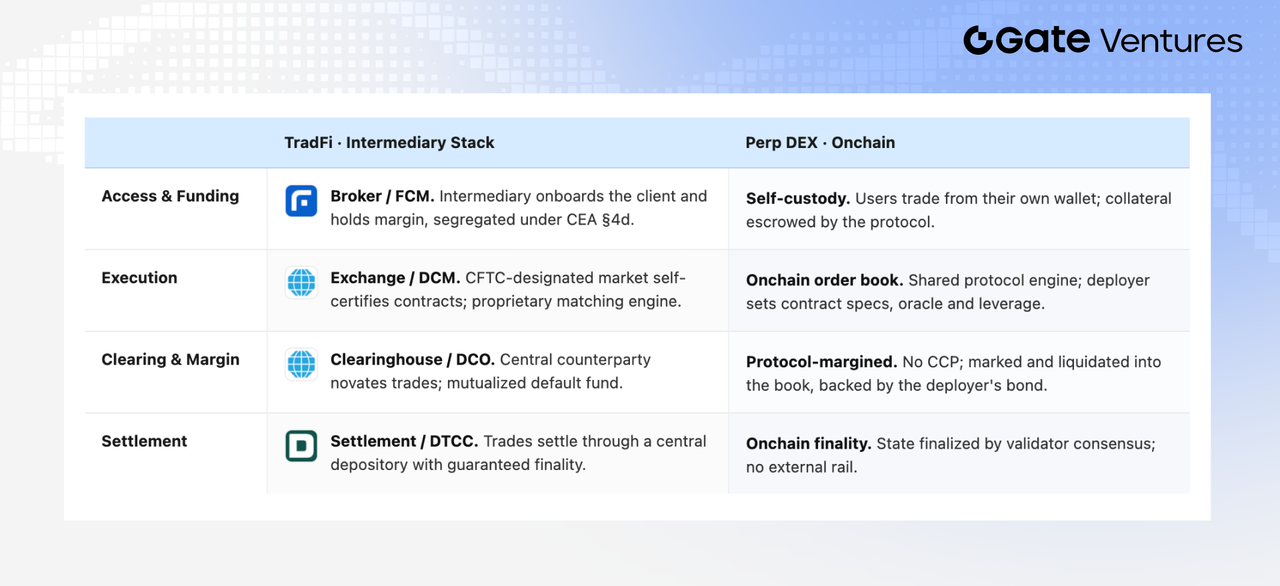
CLARITY Act 并没有直接豁免 Perp DEX。法案主要为数字商品现货市场建立监管框架,同时明确保留《商品交易法》对期货、期权、Swap、证券期货及杠杆交易的现有监管。
由于永续合约本身涉及杠杆、保证金和衍生品交易,Perp DEX 不能仅凭“去中心化”或“非托管”,就自动适用 DeFi 的监管排除。
只要平台实际提供永续合约交易,仍可能落入 CFTC 的衍生品监管范围:
交易平台可能需要注册为指定合约市场(DCM)或掉期执行设施(SEF);
链上清算机制可能涉及衍生品清算机构(DCO)要求;
如果平台代客户持有保证金或提供交易中介服务,可能涉及期货佣金商(FCM);
如果运营方、前端或治理实体能够限制用户、修改交易规则或控制交易执行,也更难被视为单纯的中立协议层。
另一方面,CLARITY Act 也要求 CFTC 为数字商品现货交易所、经纪商和交易商建立专门的注册通道,并设置加速注册及临时注册机制。
这套监管框架对不同 Perp DEX 的影响并不相同,关键取决于协议背后是否存在可识别的运营主体,以及能否接入美国现有的交易、清算和经纪商监管体系。
例如从目前架构来看,Hyperliquid 尚未设立公开确认、专门负责美国受监管衍生品业务的持牌实体,其官方界面也不向美国用户开放。相比之下,其生态内独立运营的 Broker、合规前端或市场接入层,反而更有机会接入美国监管框架。因此,这部分对 HYPE 本身的直接利好可能相对有限。
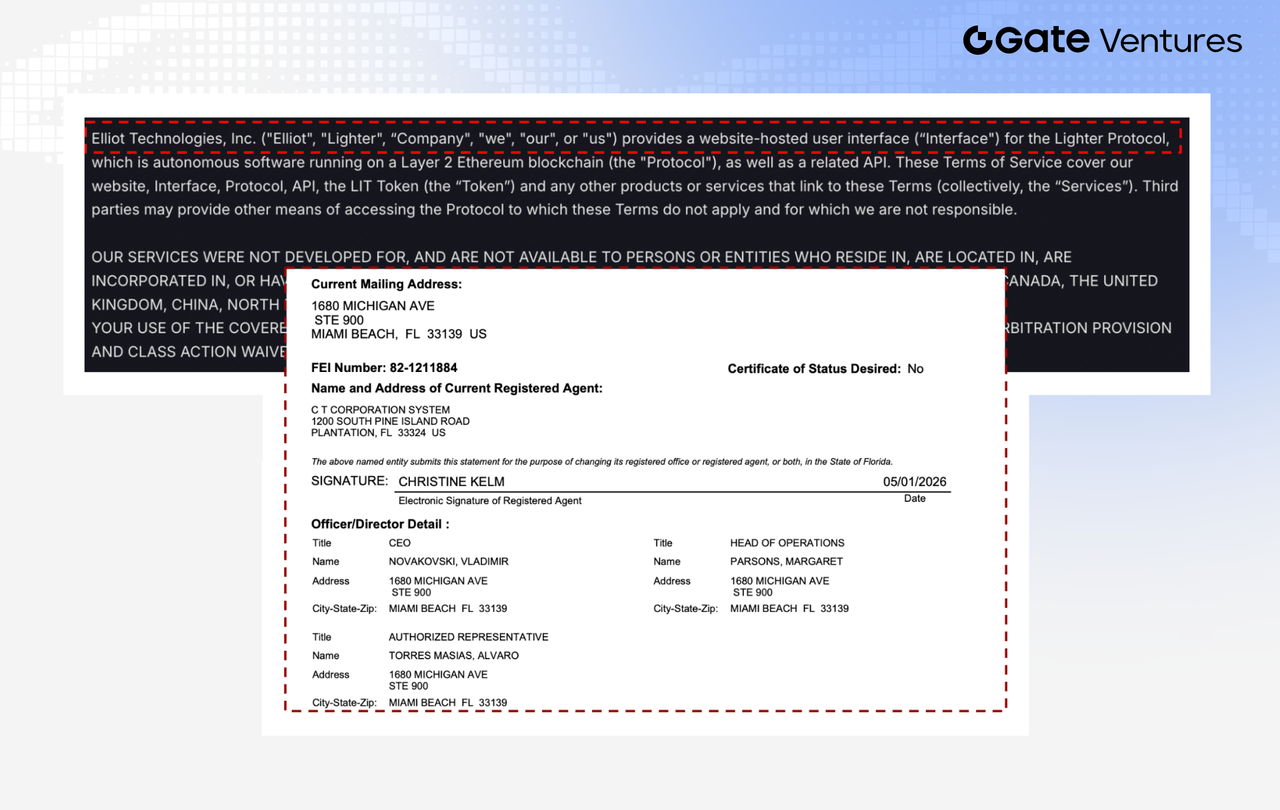
Source: Lighter Docs, sunbiz.org
Lighter 的情况则有所不同。其背后设有美国公司 Elliot Technologies, Inc.,团队也曾透露正在推进 CFTC 相关合规申请。假如牌照最终获批,Lighter 有机会在 CLARITY Act 及现有衍生品监管框架下,成为首批向美国市场提供合规永续合约交易的 DEX 之一。
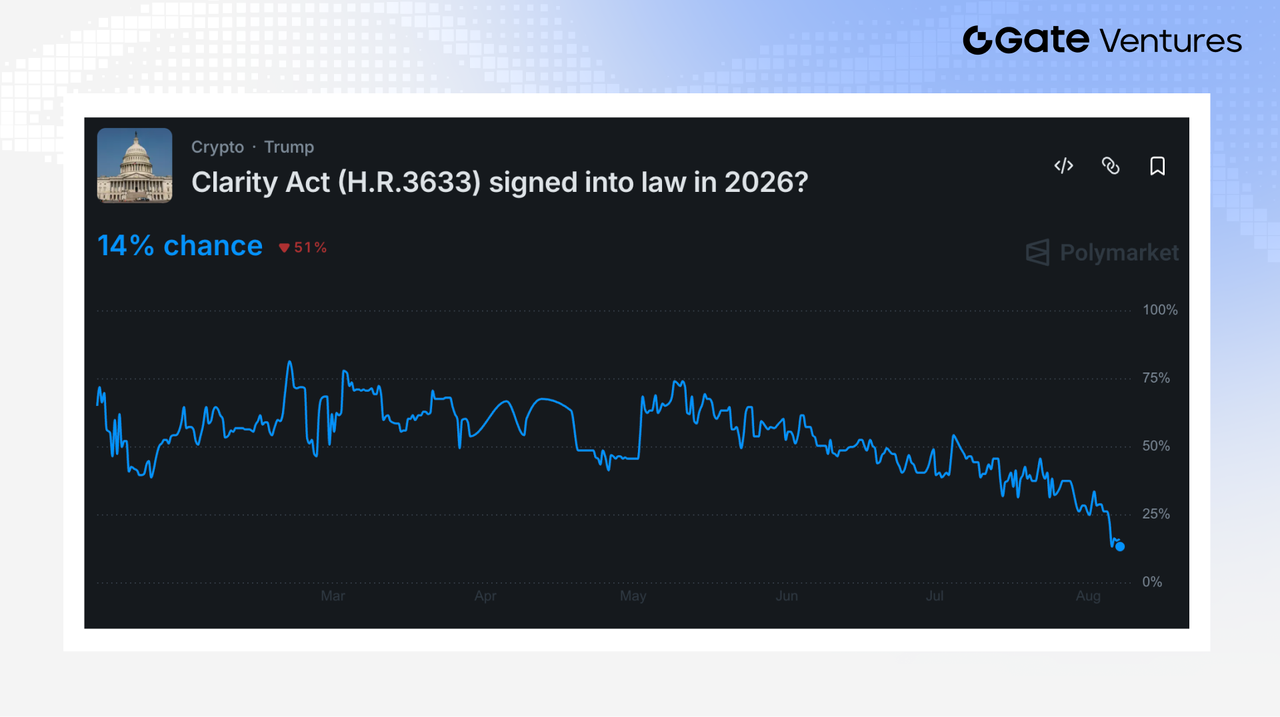
Polymarket 上 CLARITY Act 在 2026 年内通过的概率持续下滑,目前已降至约 14%。
如果 CLARITY Act 到 2026 年底仍未完成国会表决并由总统签署成法,影响就不只是“再延迟几个月”。第 119 届国会将在 2027 年 1 月结束,届时尚未完成立法程序的法案将失效,新一届国会通常需要重新提出,并重新走委员会审议、两院表决等程序。
CLARITY Act 已经以 15–9 的票数通过参议院银行委员会,是美国加密市场结构立法至今最接近落地的一次。但如果最终拖过本届国会,这些进展基本无法直接延续,整个立法流程可能需要在下一届国会重新启动。
对于美国而言,如果监管框架迟迟无法落地,创新可能会继续向规则更清晰的海外市场转移。随着其他地区逐步完善数字资产监管,美国若长期处于灰色地带,部分资本、人才和项目可能会优先选择更确定的司法辖区,也可能削弱美国在下一代金融基础设施规则制定中的影响力。
Reference:
https://www.sec.gov/files/rules/interp/2026/33-11412.pdf
https://www.congress.gov/bill/119th-congress/house-bill/3633/text
https://dune.com/dyorcrypto/cash-cows
https://x.com/Uniswap/status/1894452298698358989
https://x.com/StaniKulechov/status/2000963157150388267
https://docs.ethena.fi/technical-design/key-trust-assumptions/matrix-of-multisig-and-timelocks
关于 Gate Ventures
Gate Ventures 是 Gate 旗下的风险投资部门,专注于对去中心化基础设施、生态系统和应用程序的投资,致力于重塑 Web 3.0 时代的世界。Gate Ventures 与全球行业领袖合作,赋能那些拥有创新思维和能力的团队和初创公司,重新定义社会和金融的交互模式。
欲了解更多信息,请访问:官网 |X |Telegram |领英 | Medium
免责声明 :
本内容不构成任何邀约、招揽、或建议。您在做出任何投资决定之前应始终寻求独立的专业建议。请注意,GateVentures 可能会限制或禁止来自受限制地区的所有或部分服务。请阅读用户协议了解更多信息,链接:https://www.gate.com/zh/user-agreement 。


